科技股猛涨时,市场其实在悄悄变窄
同一天里标普500收涨0.7%、等权重指数却下跌0.3%,说明指数新高与多数股票上涨是两回事。本文用多组行情数据说明,上涨由少数超大市值龙头和空头回补驱动,并给出市场宽度、杠杆水平两个可跟踪变量,帮助读者判断这轮行情是盈利兑现还是估值透支。
科技股猛涨时,市场其实在悄悄变窄
涨的是指数,还是大多数股票
同一天里,涨与跌同时存在
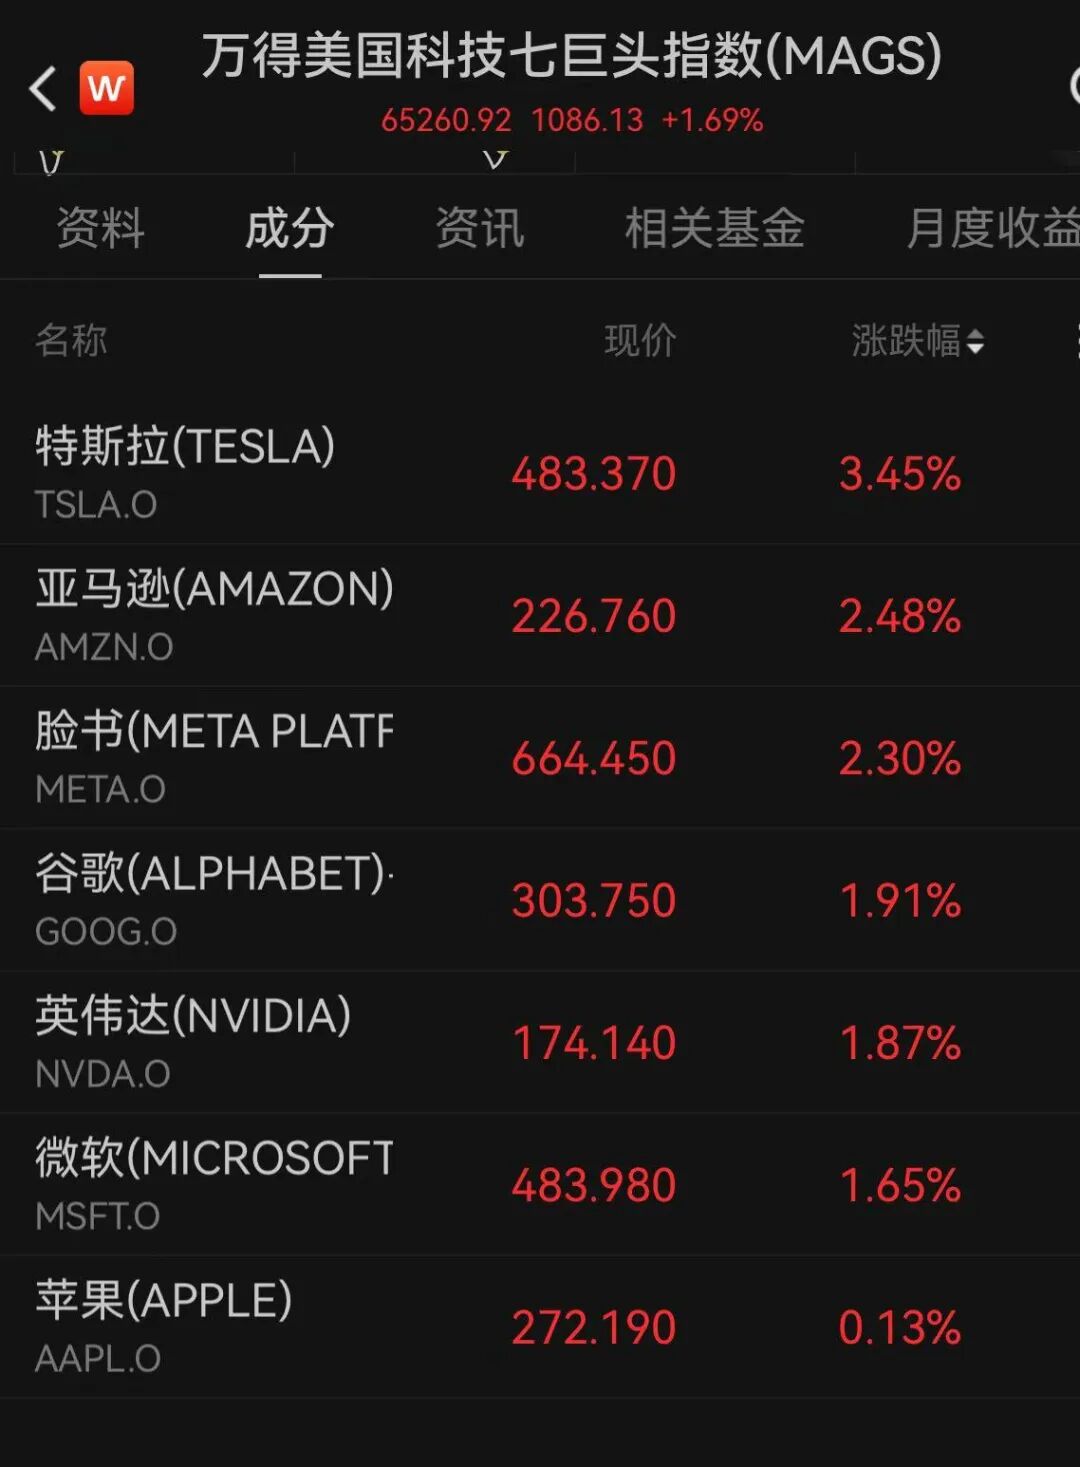
2026年8月27日美股收盘,纳斯达克综合指数涨1.6%,标普500指数涨0.7%,道指涨0.2%,罗素2000涨0.3%。单看这几个数字,说科技股猛涨没有问题。但同一天,标普500等权重指数下跌0.3%。等权重指数不看公司大小,每只成分股给一样的权重,它下跌意味着当天标普500里下跌的股票数量多于上涨的。指数在涨,多数成分股在跌,这两件事同时发生。
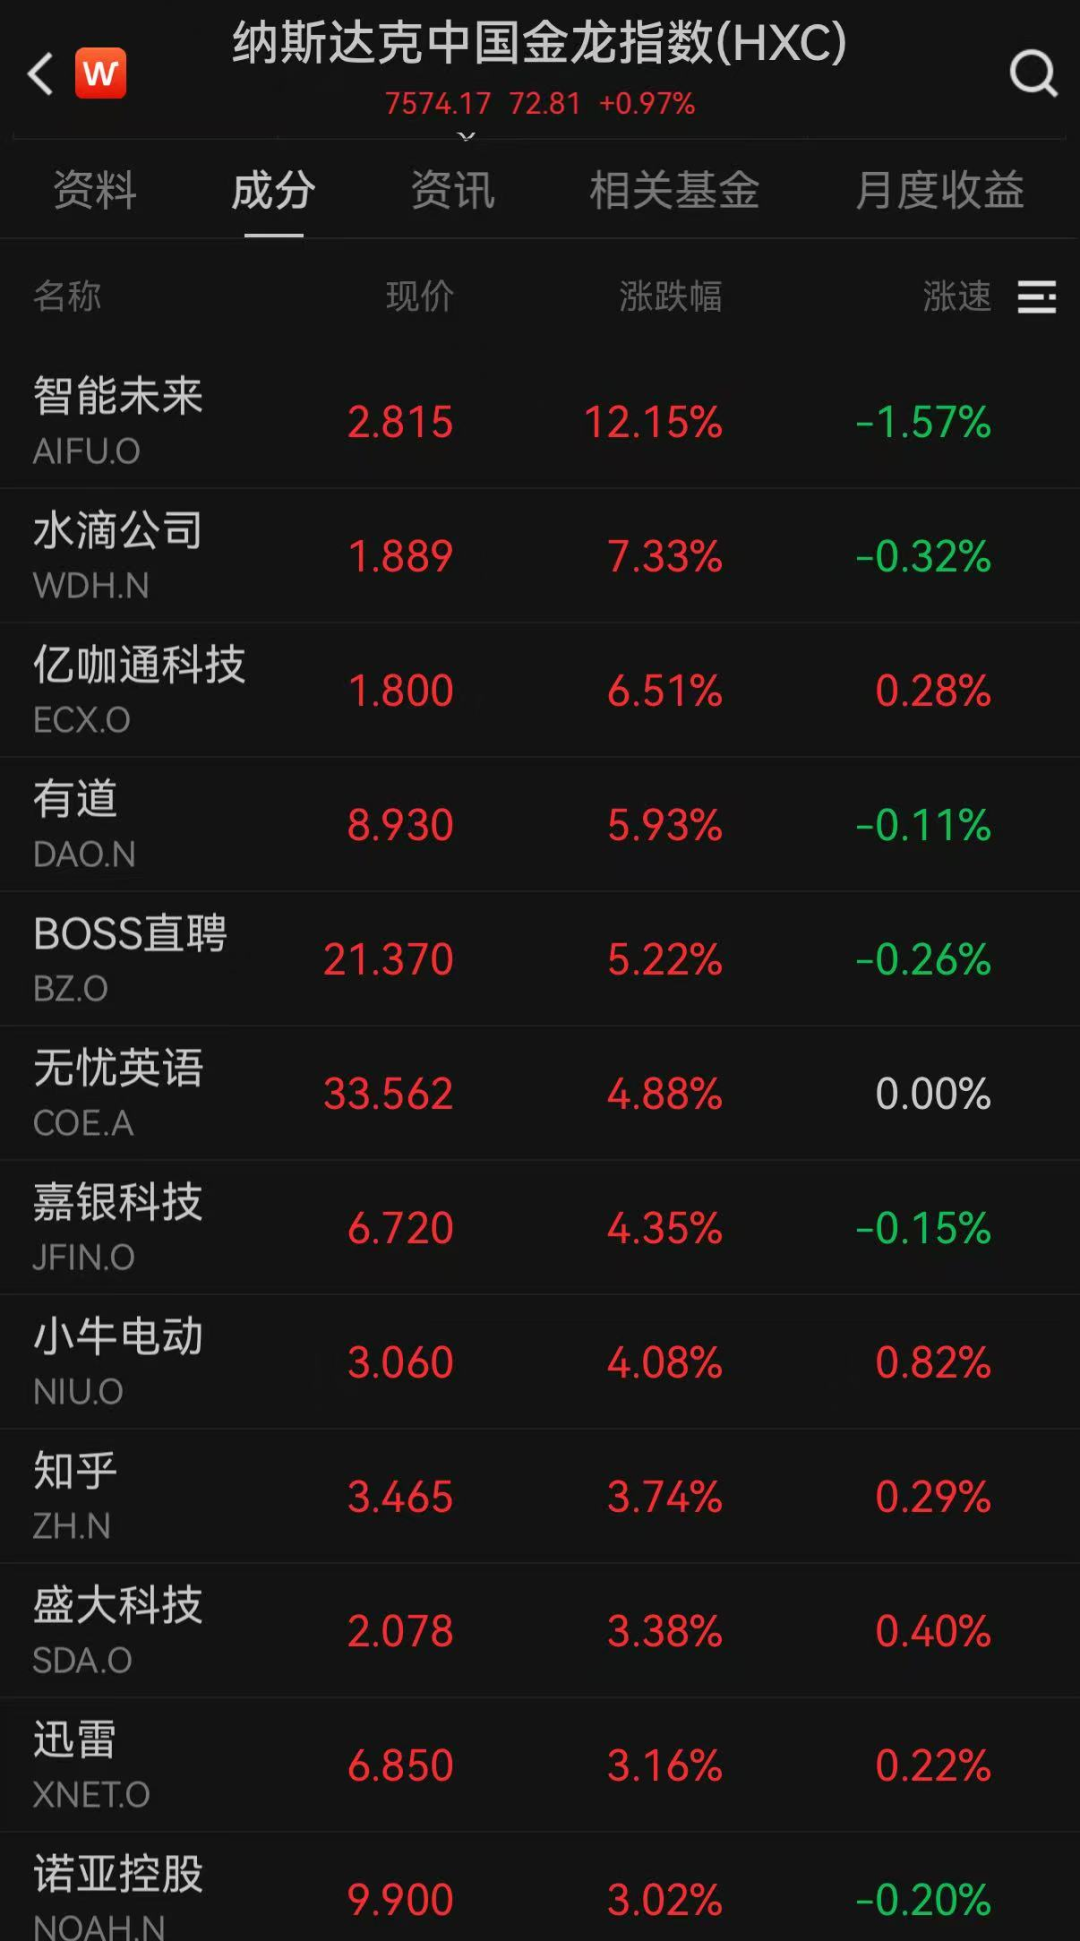
个股层面也能找到反例。同一时段的报道显示,Shopify跌近4%,奈飞跌1.44%。科技板块内部并非步调一致,把“集体猛涨”当成对全板块的描述,会掩盖这种分化。
等权重指数给出了不同答案
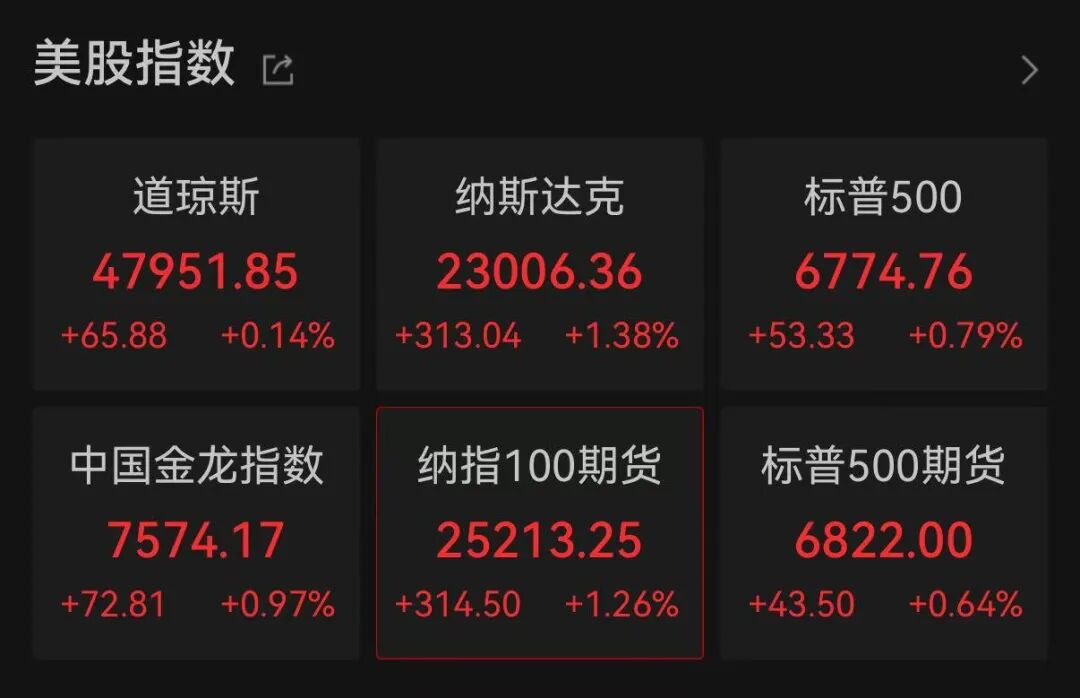
市值加权指数里,苹果、英伟达这类大公司的权重远高于普通成分股,它们的涨跌能直接拉动指数,哪怕其余几百只股票都在跌。等权重指数把这种权重差异抹平,更接近“随便挑一只成分股,今天表现如何”。两者背离,说明上涨高度集中在少数大市值公司身上。
Vital Knowledge创始人Adam Crisafulli对这一现象的解释是,科技股大涨时经常吸走市场其他板块的资金。资金总量在一定时间内是有限的,流入龙头的钱,往往对应着从其他板块撤出的钱。这解释了为什么指数能创新高,而多数股票当天收跌。
需要限定的是,等权重指数下跌不等于科技龙头没有上涨,也不等于这轮行情不可持续。它只说明一件事:“集体猛涨”这个说法在多数交易日里不成立。指数涨了多少,和有多少股票在涨,是两个不同的问题。先问谁在涨,再问涨了多少,得到的图景会完全不同。

谁在拉动指数:龙头、权重与资金回补
英伟达一家公司能贡献多少
标普500和纳斯达克都是市值加权指数。成分股涨跌对指数的影响,取决于它的市值有多大,而不是有多少只股票在涨。一只市值四万亿美元的公司涨5%,对指数的拉动,相当于几十只中小市值成分股各涨5%的总和。

英伟达是这套机制最极端的样本。2026年8月27日,它给出2028财年营收增长约70%的展望,当天股价上涨8.7%,市值增加约4400亿美元。仅这一天的市值增量,就超过标普500中绝大多数成分股的全部市值。指数被推高,不需要五百家公司同时上涨,只需要排名最靠前的那几家同时上涨。
这也解释了为什么“科技股集体猛涨”和“指数创新高”经常同时出现,却未必对应广泛的市场改善。2026年8月3日那一轮,亚马逊涨超5%创历史新高,谷歌A涨超4%、总市值超过苹果升至全球第二,Meta和甲骨文涨超6%,微软涨超5%。这些公司每一家都是万亿级别,任何一家的单日波动都能在指数上留下清晰痕迹。
空头回补驱动的买盘意味着什么
推动这些龙头上涨的资金,有一部分并不是新入场的长线资金。高盛交易台记录到,截至2026年8月初的一周,出现了2020年11月以来最大的净买入,且几乎全部由空头回补驱动,宏观产品和个股均现净买入。
空头回补的机制是:此前押注下跌的投资者被迫买回股票平仓。这笔买入确实推高了价格,但它对应的是存量空头仓位的了结,而不是新的看多资金进场。回补完成后,这部分买盘就消失了。它能在短期内制造出可观的涨幅,却不构成持续买入的基础。
高盛在同一份报告中给出了风险提示:对冲基金通过总收益互换(TRS)高杠杆持有芯片多头,测算规模超过1000亿美元,若股市再度下跌,可能引发更多强制平仓。这是测算而非已经发生的事实,但它标出了这轮上涨的资金结构里最脆弱的一环——杠杆多头和空头回补同时存在,前者怕跌,后者买完就走。
空头回补和龙头集中并不必然导致下跌。如果后续盈利兑现,集中的上涨可以转化为有基本面支撑的持续行情。英伟达70%的营收增长是公司给出的预测,不是已实现业绩;它能否兑现,决定了这轮上涨是估值修复还是透支预期。

猛涨背后的两种叙事:盈利兑现还是泡沫重演
盈利预期提供了基本面支撑
看多的一方手里有一份具体的数据。FactSet的统计显示,标普500成份股公司第二季度盈利预计同比增长47.4%,可能是近五年来最强劲的一次。这个数字给估值提供了一个可以检验的锚:如果企业盈利真的以接近五成的速度扩张,那么当前的高股价至少有一个说得通的盈利分母。

但这份数据有一个容易被忽略的限定词——它是分析师预测,不是已经公布的实际业绩。预测可以在财报季开始后被下调,也可以因为个别权重股的业绩不及预期而整体落空。把预测当作已实现的事实来使用,是看多叙事里最常见的偷换。
泡沫论者的警告指向哪里
迈克尔·伯里在Substack上把当前的AI狂热比作1999至2000年互联网泡沫破裂前的最后几个月,并将费城半导体指数的走势与2000年3月崩盘前的情形做了对比。他的原话是,股票涨跌已经与就业或消费者信心无关,它们之所以直线上涨,是因为已经在直线上涨。这是个人判断,不是可验证的预测。
保罗·都铎·琼斯在CNBC的节目里给出了一个更具体的版本:当前环境类似1999年,距离2000年初科技股见顶大约还有一年,他预计这轮上涨可能再持续一到两年,但同时警告估值继续扩张之后的回调会极具破坏力。琼斯和伯里看的是同一组价格数据,分歧不在于有没有泡沫,而在于泡沫还能持续多久。
两种叙事观察的是不同的变量。盈利预期衡量的是基本面兑现的速度,泡沫警告衡量的是估值扩张的斜率和杠杆结构。它们可以同时成立:一家公司的盈利确实在增长,同时它的股价涨得比盈利更快。把这两者对立起来,会错过真正需要跟踪的东西——盈利增速能不能追上估值扩张的速度。

对普通读者来说,该盯住哪几个变量
市场宽度比涨幅更能说明问题
判断一轮科技股上涨的性质,等权重指数和市值加权指数之间的差值比单日涨幅有用得多。标普500指数收涨0.7%的同时,等权重指数下跌0.3%,说明下跌的成分股数量更多。指数被少数权重股拉起来,多数股票并没有参与。这个差值扩大,意味着上涨的基础在变窄;差值收窄甚至转正,才说明行情从龙头扩散到了更广的范围。
需要限定的是,这类数据只能描述已经发生的交易日,不能预测拐点。市场宽度收窄之后,行情可能继续靠龙头推着走很久,也可能突然失去支撑。它衡量的是脆弱程度,不是时间表。
杠杆水平决定了回调的破坏力

高盛测算,对冲基金通过总收益互换(TRS)高杠杆持有的芯片多头规模超过1000亿美元,一旦股市再度下跌,可能引发更多强制平仓和头寸转移。这是测算,不是已经发生的事实,但它指出了这轮上涨中资金结构最脆弱的部分:杠杆多头怕跌,跌到一定程度会被动卖出,卖出又加剧下跌。
杠杆数据同样有滞后性,公布时往往已经过时。它不能告诉任何人何时买入或卖出,只能回答一个问题:如果回调发生,它是温和的还是被放大的。
至于上涨的起因,有媒体将资金回流科技股归因于中东停火协议维持和对AI冲击的担忧消退,并把科技股称为新的避风港。这类归因属于事后解释,缺少可验证的因果链条,参考时应当打折。