拼多多4554亿现金不投AI,收入零增长股价却涨11%
拼多多2025年三季度收入同比仅增0.1%,却因利润超预期和4554亿现金储备,股价单日大涨11%。本文拆解这笔现金账的形成机制,以及不投AI、转向品牌自营的真实代价与边界。
拼多多4554亿现金不投AI,收入零增长股价却涨11%
收入零增长,利润却超预期:拼多多用4554亿现金投了“不跟”的票
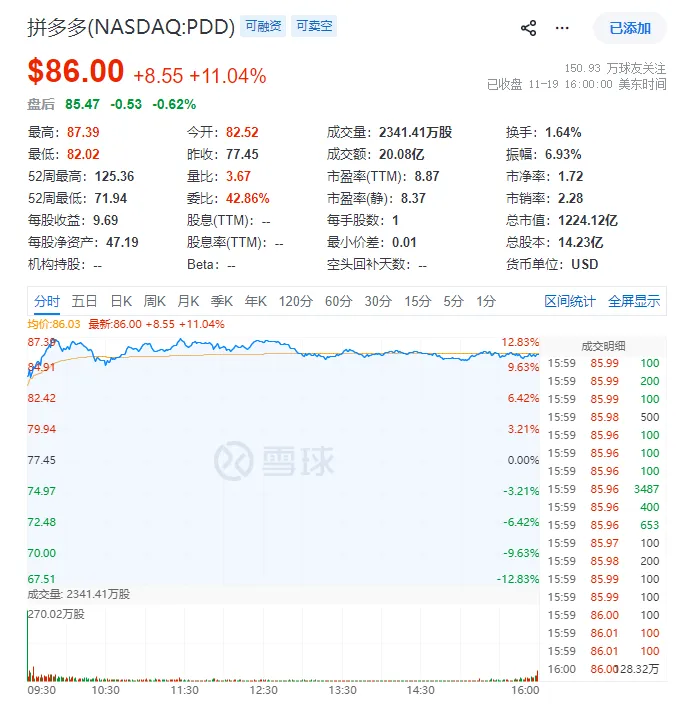
11月19日,拼多多交出一份矛盾财报:Q3收入1083亿元,同比仅增0.1%,比市场预期低约6%。但当晚美股逆势大涨约11%,与同期承压的科技股形成鲜明对照。市场奖励的是不烧钱的确定性。
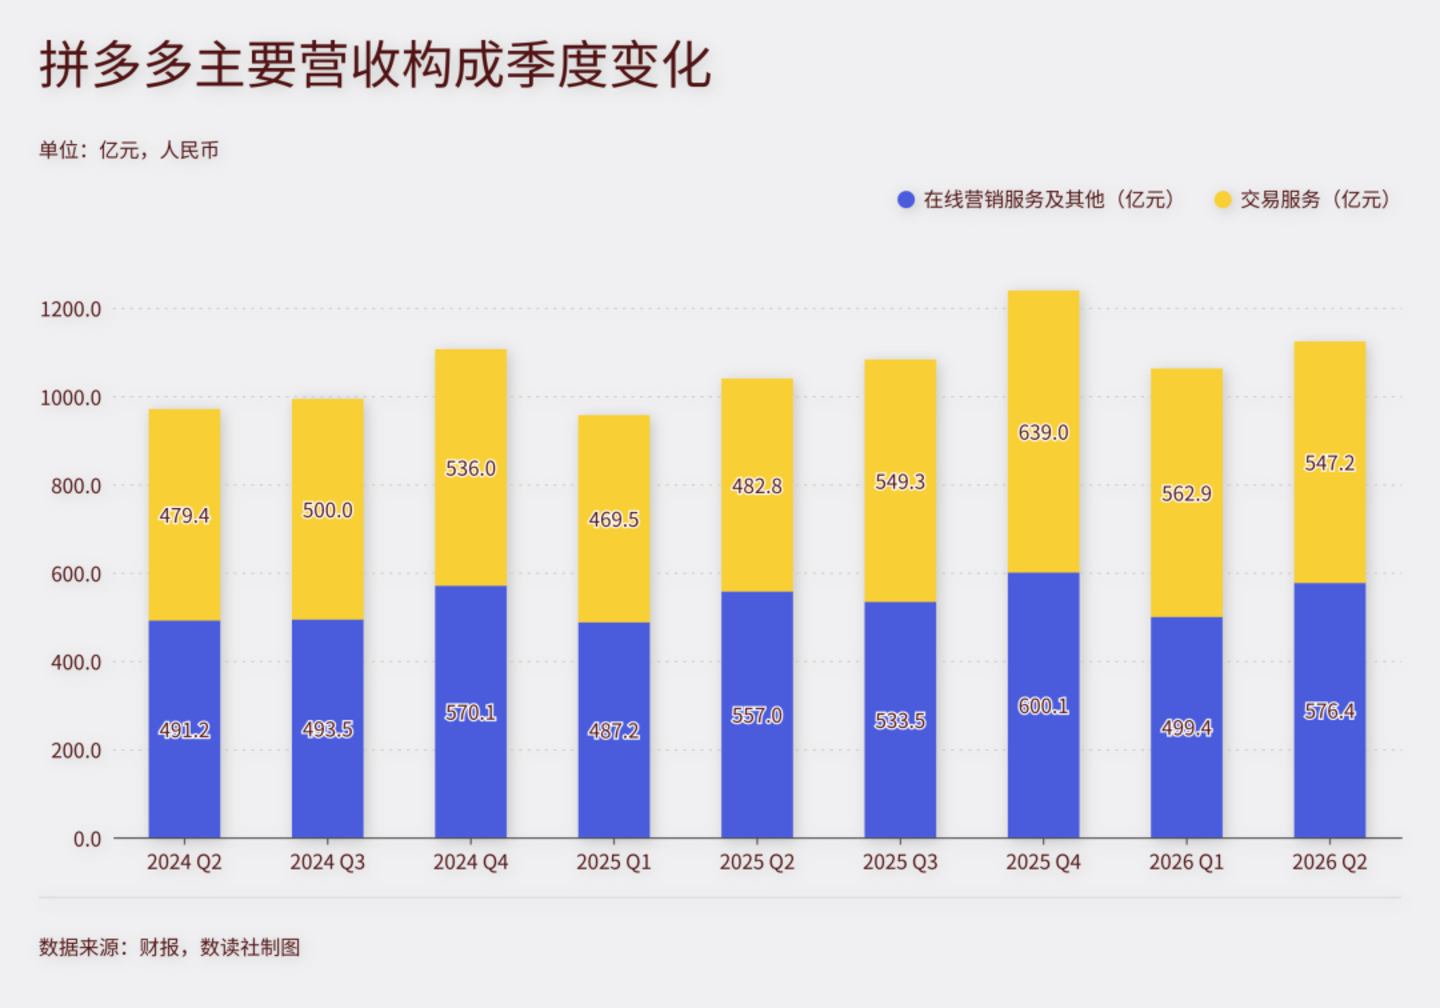
利润超预期的引擎来自在线营销收入。Q3在线营销收入598亿元,同比增长12.1%,远超市场此前约6%的预期。这块高毛利广告收入撑起了利润盘。总营收几乎零增长,收入增速放缓的信号已经足够明确。营业利润率从上年同期的25%拉到30.1%,Non-GAAP营业利润326亿元,同比增长20.5%,超出市场预期16.4%。
利润率的提升来自费用收缩。这正是“不投AI”策略的财务投影。拼多多手握4554亿元现金,选择买楼,不参与算力军备竞赛。
市场读懂了这层意思。收入零增长还能涨11%,因为投资者看到的是一个不烧钱、不画饼、把现金捏在手里的平台。在AI叙事透支估值的年份,拒绝跟风反而成了最激进的资本纪律。
要理解这笔“不跟”的投票,先得看清拼多多账上这4554亿现金是怎么堆出来的。
4554亿现金的账本:不分红、不回购、不举债,钱只进不出
4554亿这个数字来自2026年二季度财报:现金、现金等价物和短期投资合计4564亿元,比年初又多了340亿元。二季度经营活动净现金流257亿元,同比增长19%。钱是卖货卖出来的。
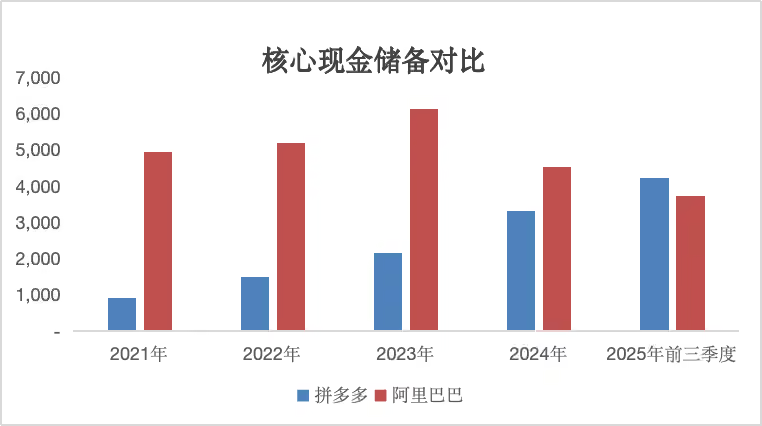
更关键的是口径。拼多多核心现金储备4238亿元,占总资产69%,其中货币资金924亿元,其他短期投资3314亿元。若把其他非流动资产里的定期存款和持有至到期投资算进去,广义现金储备接近5200亿元,资产占比接近84%。再计入受限制现金,类现金资产规模逼近6000亿元,占总资产超过96%。
这是一家几乎全资产都是现金的公司。
拼多多仅有约50亿元短期债务,扣除后净现金超过3800亿元。同期阿里巴巴现金储备3736亿元,看着差不多,但阿里背着2816亿元长短期债务,净现金只剩约920亿元。差距在谁不借钱、不扩张、不把现金换成重资产。
| 指标 | 拼多多 | 阿里巴巴 |
|---|---|---|
| 核心现金储备 | 4238亿元(2025年Q3) | 3736亿元(2025年Q3) |
| 长短期债务 | 约50亿元(2025年Q3) | 2816亿元(2025年Q3) |
| 净现金 | 超3800亿元(2025年Q3) | 约920亿元(2025年Q3) |
| 核心现金占总资产 | 69%(2025年Q3) | — |
拼多多的现金是主动选择的结果。长期不分红、不回购、几乎不举外债,资本开支常年控制在十几亿元量级。平台撮合模式没有存货积压,也不需要大额固定资产投入。竞争对手跨界扩张时,它守住电商主航道。利润不分配、不投资、不消耗,全部沉淀为账上现金。
代价同样真实。现金收益率极低,五千亿级别资金趴在账上,市场对这套策略评价两极:有人称之为战略冗余,有人斥之为资源浪费。
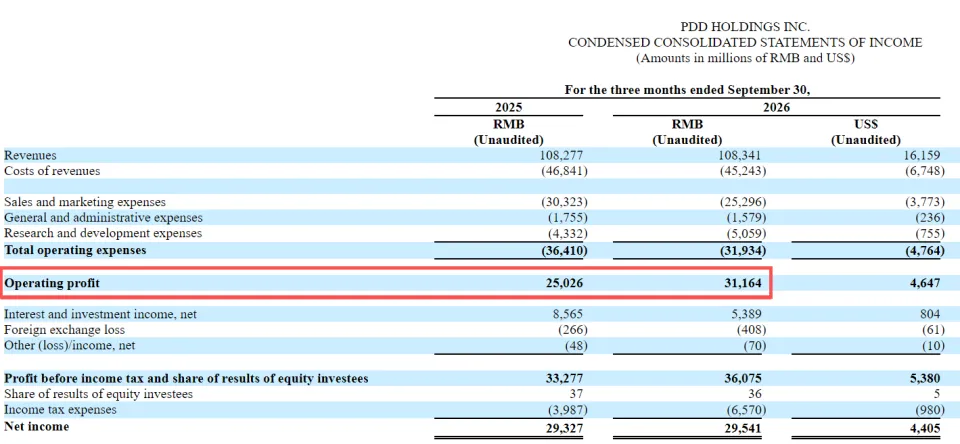
但拼多多管理层显然不急着解释。2026年三季度总运营费用同比下降12.3%至319.34亿元,销售及营销费用252.96亿元,同比减少超50亿元,降幅16.6%;研发费用50.59亿元,同比增长16.8%。费用收缩换来的利润率提升,又变成新的现金。这个循环一旦启动,4554亿只是当前时点的截面数字。
不投AI的代价:阿里即时零售533亿、AI云484亿,拼多多都拿不到
阿里二季度即时零售营收533亿元,AI云与算力服务营收484亿元,两项业务都同比增长45%。这是阿里增速最快的两个板块,单季合计超过1000亿元。拼多多在这两条赛道上完全缺席。
联席CEO赵佳臻在财报会上把话说得很明白:现阶段把精力和资源集中投入到自身更有积累、更能创造独特价值的地方。翻译过来就是,即时零售的仗不打,通用大模型的仗也不打。
但“不跟”不等于不花钱。2025年3月,拼多多在上海成立“新拼姆”专项公司,首期现金注资150亿元,未来三年计划投入1000亿元。这笔钱投向服装、家居、户外品类的自营品牌孵化,初期主要面向欧美市场,整合国内电商与Temu的供应链资源。
组织投入跟着加码。拼多多在雄安新区成立专项公司、购置办公大楼,设了两个中心:传统产业数据处理服务中心和传统制造高质量发展综合服务中心,全职员工4000人。赵佳臻对自营品牌的解释是,把制造端的风险内化为平台的责任,用确定性为供应链赋能。
同一笔钱,两种投向。从现有数据看,阿里把增量押在技术溢价和履约效率上,拼多多则把筹码放在供应链纵深和品牌溢价上。
| 投入方向 | 阿里(二季度) | 拼多多(2025年3月起) |
|---|---|---|
| 即时零售 | 单季营收533亿元,同比增45% | 未进入 |
| AI云与算力 | 单季营收484亿元,同比增45% | 拒绝参与大模型军备竞赛 |
| 品牌自营 | — | 首期150亿元,三年计划1000亿元 |
| 组织投入 | — | 雄安专项公司,4000人团队 |
机会成本是实打实的。阿里即时零售和AI云两项业务单季合计超1000亿元营收、45%的增速,拼多多一分钱都拿不到。这些增量市场正在被对手快速占据。
风险同样摆在桌面上。拼多多的自营品牌初期主攻欧美市场,合规成本、品牌建设成本、库存管理压力都比国内平台模式重得多。赵佳臻说的“确定性”,在制造端是平台兜底,在消费端是品牌认知,两头都得花钱砸。单位经济模型能不能跑通,现在没人能打包票。
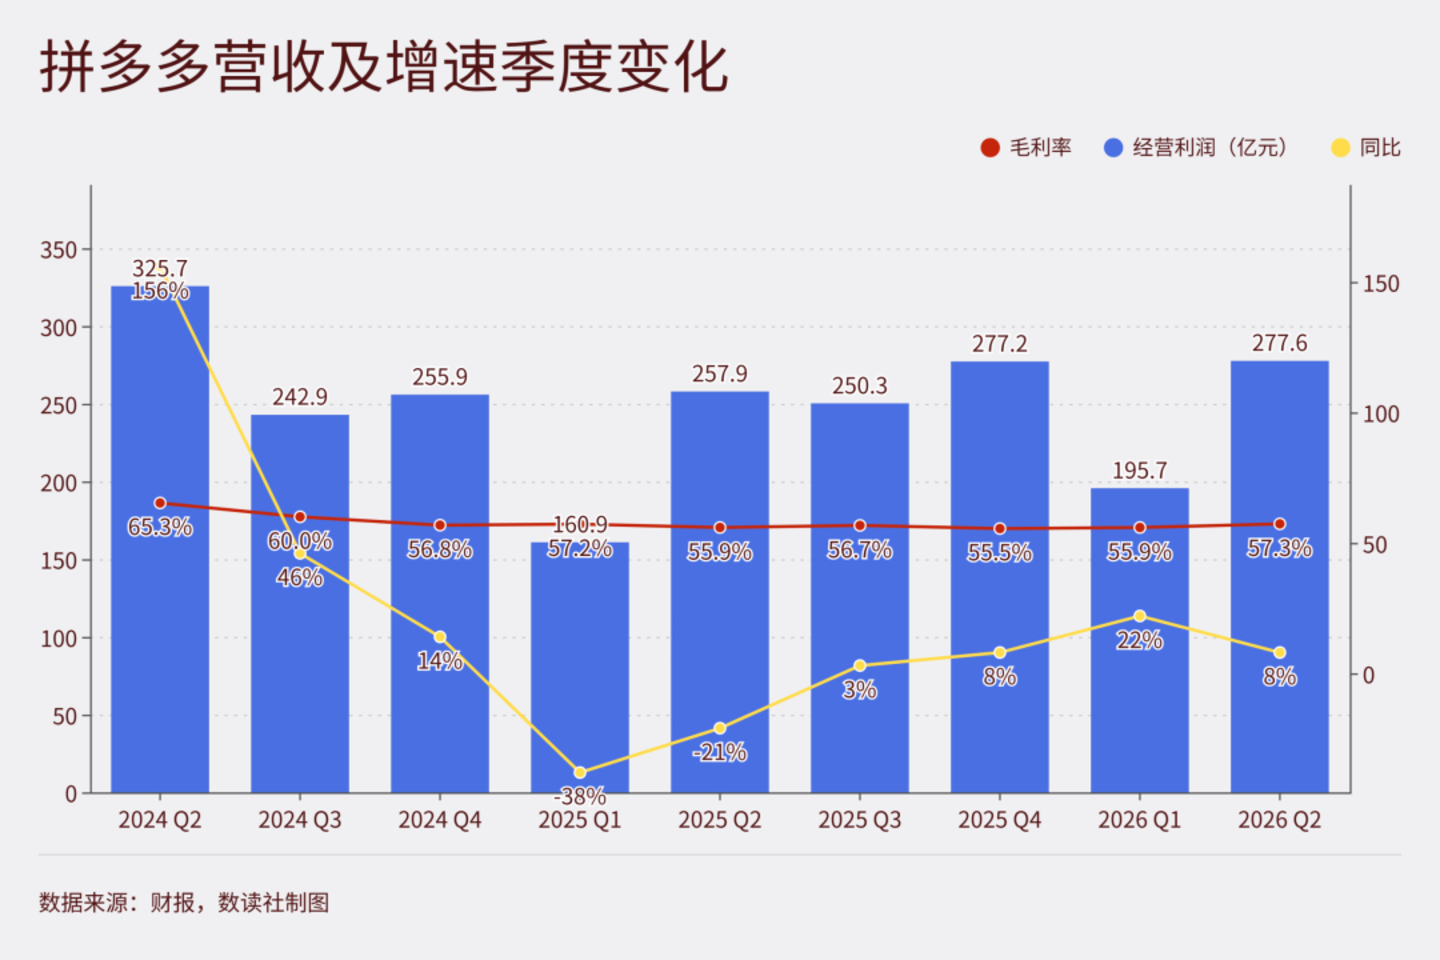
拼多多管理层没有庞大的AI资本开支计划,两年前就明确表态未来几年不回购、不分红。4554亿现金的投向,从算力军备竞赛转向了供应链确定性。这是一条更重的赛道。
战略期权还是资源浪费:4554亿现金的真正赌注
4554亿现金真正的赌注,不在AI。庄帅的总结很直接:拼多多不做独立AI应用抢入口,AI始终作用于现有平台,保障核心商业模式的极速运转。二季度研发开支46亿元、同比增28%,资本开支常年控制在十几亿元,研发占营收比3%到4%,主要投向供应链、产业带和Temu海外实体。财报全文没有一处AI,电话会联席CEO谈的是安岳柠檬与义乌饰品。
这笔钱买的是战略期权。牺牲当期资本回报率,换取全球监管波动、国内竞争加剧和技术变革时的主动权。判断这项期权价值,需要盯住现金储备的季度增量和品牌自营的资本开支回报率。
反例同样清晰:如果三年1000亿元的自营投入无法在欧美市场建立差异化,拼多多将同时错过AI和即时零售两个高增长赛道。阿里这两项单季合计超1000亿元营收、45%的增速,增量不会等谁。
投资者该盯的是品牌自营的资本开支回报率和现金储备的边际变化。这两组数字比任何AI表态都更早暴露策略的成败。