Anthropic首日市值1.27万亿:资本押注的不是AI,是Claude的现金流
Anthropic以813亿美元募资创下史上最大IPO,首日收涨17%市值达1.27万亿美元。本文从首日盘中回吐、收入增速与亏损并存、算力支出承诺三个维度,解释资本真正在赌什么:不是AI的无限想象,而是Claude能否把810亿美元年化收入运行率变成可持续利润。
Anthropic首日市值1.27万亿:资本押注的不是AI,是Claude的现金流
首日涨17%背后:开盘涨34%,半小时回吐一半
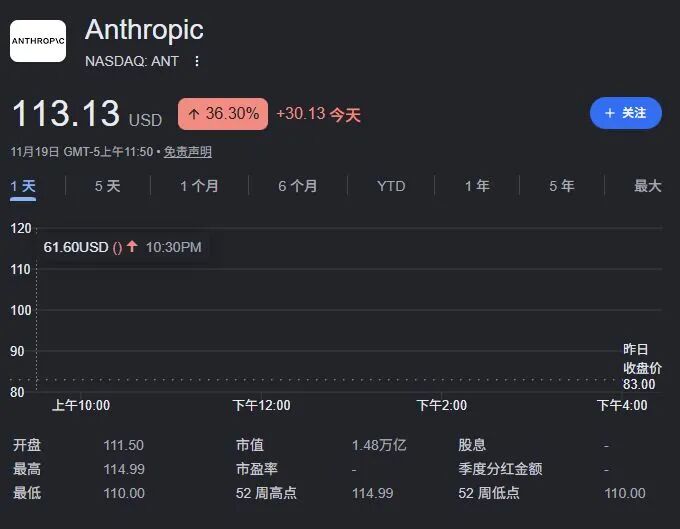
2026年11月19日,人工智能公司Anthropic以“ANT”为代码在纳斯达克挂牌。这是美股历史上规模最大的IPO,发行价83美元,募资约813亿美元。首日收盘价97.17美元,较发行价上涨17.1%,市值达到1.27万亿美元。
只看收盘数字,会以为这是一场单边看多的胜利。但把时间轴拉回开盘后的半小时,画面完全不同。该股开盘报111.50美元,较发行价高出约34.3%,盘中一度触及115.10美元,对应完全稀释市值短暂突破2万亿美元。随后涨势迅速瓦解,股价在开盘后半小时内较开盘价回落约13%,跌回100美元下方。
盘中剧烈回吐并非普通波动。媒体根据21宗大型美国IPO的分钟级交易数据统计,Anthropic开盘半小时后的跌幅创下2008年以来大型IPO同期最差表现。开盘首分钟成交额约150亿美元,说明大量资金在第一时间涌入,也在第一时间选择了离场。每日经济新闻的点评将这一现象概括为:资本市场仍愿意为头部AI企业提供巨额资金,但股价快速回吐涨幅,反映出投资者对高估值、算力投入和盈利前景仍有分歧。
首日17%的涨幅因此带有明显的脆弱性。它不意味着市场一致认可当前估值,而更像一次激烈的定价博弈:有人愿意在开盘时以超过发行价三成的价格买入,也有人在同一时段果断卖出。收盘价只是多空双方在首日交易结束时暂时达成的均衡点,而非共识的证明。
810亿美元年化收入运行率:AI公司第一次用收入说话
Anthropic的估值逻辑与过去几年大多数AI概念股不同。它不再主要依靠模型能力、参数规模或技术愿景支撑,而是把收入增速摆到了定价的核心位置。招股书披露,截至10月31日,公司年化收入运行率达到810亿美元,较9月底增加100亿美元。年化收入运行率是按近期收入水平外推至全年的估算口径,并非已确认的实际收入,但这个数字仍然足以改变市场对AI公司商业化能力的判断。
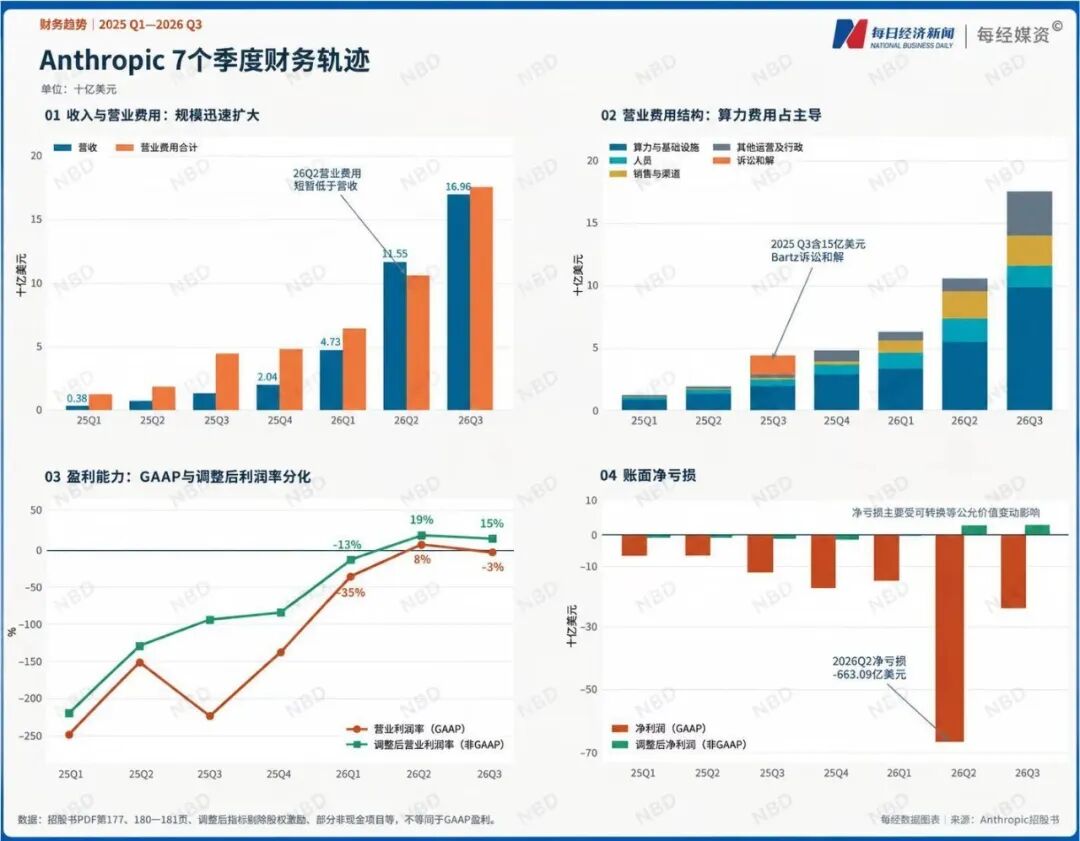
季度数据的变化更为具体。2026年第三季度,Anthropic单季收入169.56亿美元,较第二季度的115.55亿美元环比增长约47%;前三季度累计收入332.42亿美元,同比增长约1206%。这个增速放在长期被质疑“只有成本、没有收入”的AI行业,冲击力更强。
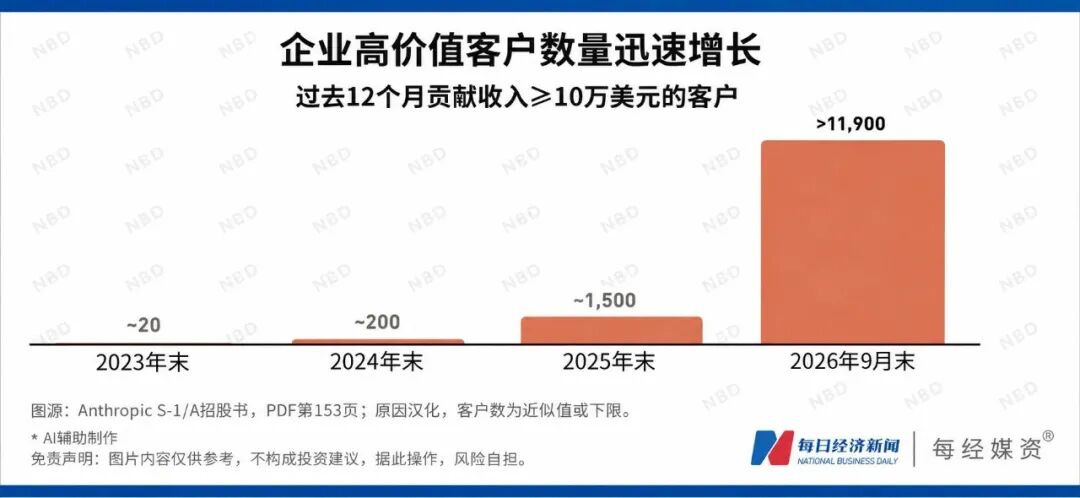
客户结构的变化提供了另一条佐证。监管文件显示,截至9月底,过去12个月贡献至少10万美元收入的客户超过11900家,而2025年这一数字约为1500家。收入增长并非来自少数大客户的偶然订单,而是付费客户群的快速扩大。Anthropic的主要产品Claude面向企业客户提供AI服务,其中Claude Code代码工具被多家来源认定为2026年业务爆发式增长的重要推动力,不过公开资料未披露该产品单独贡献的收入占比。
这三组数据共同构成了本次IPO定价的核心锚点:年化收入运行率显示规模,季度同比增速显示斜率,大客户数量显示收入来源的分散程度。市场愿意在首日给出1.27万亿美元市值,是在为一个已经产生大规模现金流的公司重新定价。
但收入验证并不等于盈利验证。年化收入运行率是公司披露口径,存在外推假设;高增速能否持续,取决于Claude Code等产品的后续表现,以及客户是否会从试用转向长期付费。收入增速本身也不能回答成本问题——为了获得这些收入,Anthropic在算力和基础设施上的投入规模,是理解这一定价是否成立的下一个关键变量。
9009亿美元算力承诺:增长的另一面是亏损和赌注
收入高增长的另一面,是同样高企的投入。招股书披露,截至2026年9月底及之后新签署的相关协议中,Anthropic涉及算力和基础设施的长期采购及其他支出承诺总额约9009亿美元。第三季度5.67亿美元的经营亏损,以及-59.62美元的每股收益,进一步说明公司仍处于高投入、尚未实现稳定盈利的阶段。
9009亿美元承诺本身并不等于当期现金流出。长期采购协议通常分批执行,实际支出节奏取决于算力部署进度和收入增长情况。但它的规模足以改变估值逻辑:一家年化收入运行率数百亿美元的公司,同时背着近万亿美元的长期付款义务,其自由现金流何时转正,取决于收入增速能否持续跑赢算力成本的扩张速度。
哥伦比亚大学商学院教授Shivaram Rajgopal的测算提供了一个参照。若Anthropic估值达到2万亿美元,按照不同盈利口径,未来五年相关利润指标需保持36%至76%的年复合增长率,才能为投资者提供预期回报。这一区间的下限已属优秀公司水平,上限则接近极端成长股的长期表现。
并非所有机构都接受这个赌注。Orbis Global Equity Strategy负责人Ben Preston明确表示其基金不会参与此次IPO,理由是:以约1.5万亿美元估值买入一家长期盈利模式尚未充分验证的企业,价格过于昂贵。这个判断没有否认Anthropic的技术能力或收入增速,而是指向一个更基本的问题——当前价格已经隐含了对未来数年高增长和高利润率的双重预期,任何一项落空都会引发估值修正。
算力承诺与经营亏损共同构成了AI泡沫论最具体的论据,可以从招股书和财务报表中逐项核对。反驳者的空间同样存在:如果Claude Code等产品的收入增速得以维持,亏损可能被快速摊薄;9009亿美元是长期协议而非短期负债,不会在一年内全部转化为现金流出。两种逻辑的分歧,最终会由未来几个季度的经营数据来裁决。
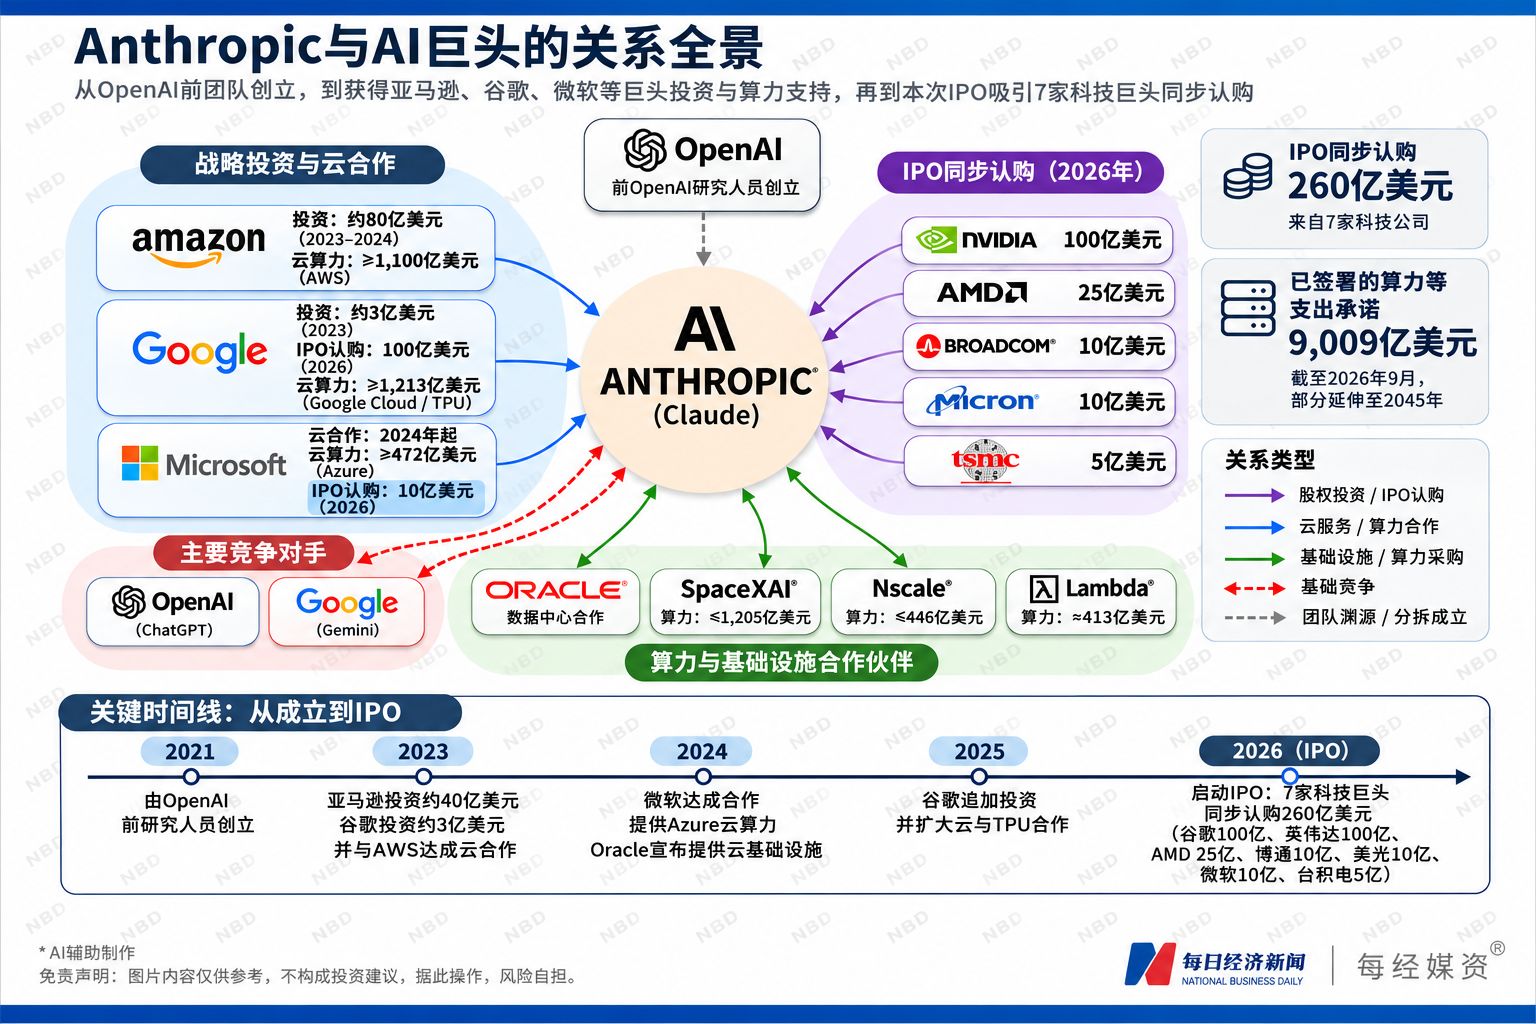
资本在赌什么:不是AI会不会赢,是Claude能不能先跑通
Anthropic首日交易留下的真正信号,不在涨幅本身,而在资金结构。813亿美元IPO加上260亿美元私募配售,合计1073亿美元,超过了SpaceX包含超额配售选择权的862亿美元。这个规模本身就是一个判断:资本愿意为一家尚未盈利的AI公司一次性支付超过千亿美元,前提是它已经证明自己能把技术变成收入。
私募配售的参与者名单比募资总额更值得拆解。谷歌、英伟达、微软、AMD、博通、美光、台积电——七家科技巨头同时出现在一份配售名单里,这在AI行业此前的融资中并不常见。它们不是财务投资者,而是Anthropic算力供应链上的关键环节。英伟达、AMD、博通供应芯片,美光提供存储,台积电负责制造,谷歌和微软既是云服务商也是模型竞争对手。这笔260亿美元的配售,与其说是押注Claude的模型能力,不如说是押注Anthropic未来数年持续的算力采购和基础设施支出。资本在这里买的不是AI的前景,而是一条已经启动、且短期内不会停下来的现金流通道。
哥伦比亚大学商学院教授Shivaram Rajgopal的测算为这种定价提供了参照。按照他的估算,如果Anthropic估值达到2万亿美元,未来五年相关利润指标需要保持36%至76%的年复合增长率。当前1.27万亿美元市值距离2万亿美元还有一段距离,但方向相同:市场已经把未来数年的高增长和高利润率写进了价格。首日盘中市值一度冲到1.5万亿美元,随后回落到1.27万亿美元,说明有一部分资金认为这个前提过于苛刻。
这意味着对AI行业的判断需要从整体叙事切换到个体验证。Anthropic的IPO既不能证明AI泡沫不存在,也不能证明泡沫已经破裂。它证明的是,资本市场对头部AI企业的定价逻辑已经发生变化:不再问“这家公司能不能做出更好的模型”,而是问“这家公司能不能把模型变成持续增长的收入,再把收入变成利润”。前一个问题在2023年之前主导了AI融资,后一个问题从这次IPO开始,成为公开市场定价的核心变量。
如果Claude的收入增速放缓,或者算力成本无法随规模摊薄,当前估值将面临大幅修正。反之,如果利润转化在接下来几个季度跑通,1.27万亿美元可能只是起点。两条路径都指向同一个观察窗口:未来两到三个季度的经营数据。首日交易已经结束,真正的定价测试才刚刚开始。