英伟达跌、AMD涨13%:市场在给“一个人的公司”重新定价
英伟达因黄仁勋私德风波单日蒸发近2000亿美元,同期AMD大涨13%、费城半导体指数飙升约7%。本文解释资金为何没有离开AI赛道,而是从英伟达暂时转向其他芯片股;说明“黄仁勋溢价”如何形成、为何此刻被重新定价;并指出这种修正惩罚的是治理缺陷,不是AI需求。
英伟达跌、AMD涨13%:市场在给“一个人的公司”重新定价
一场丑闻,两种走势:资金没有离开AI,只是离开了英伟达
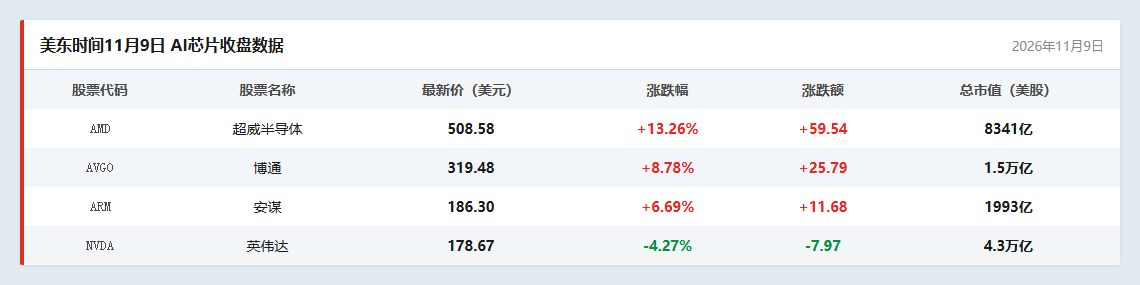
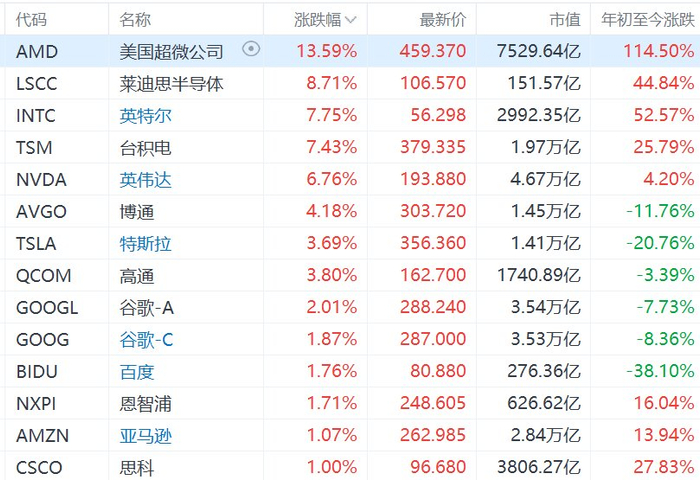
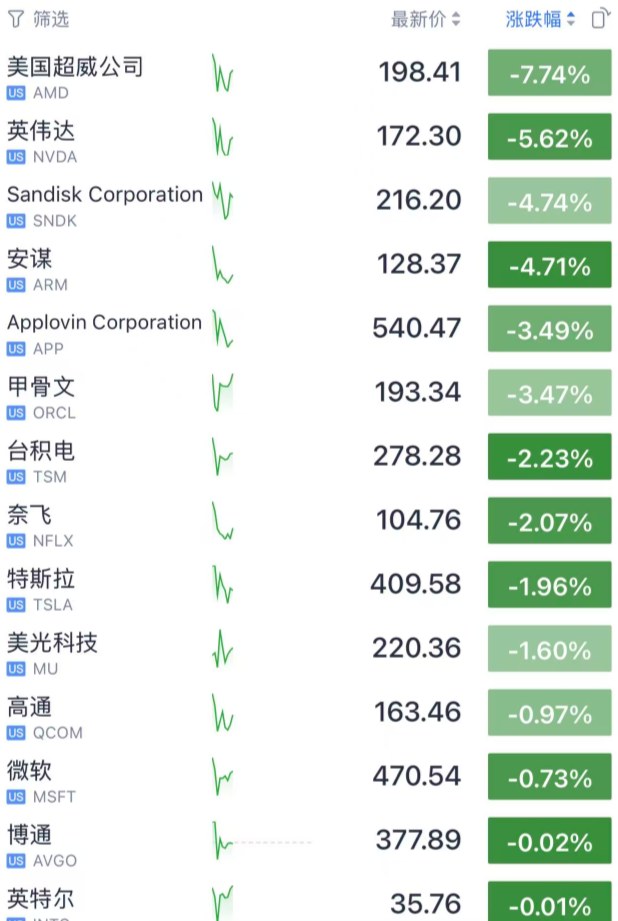
英伟达与AMD在同一天走出了完全相反的方向。美东时间11月9日,英伟达收跌4.27%,报178.67美元,创下近七个月收盘新低,单日市值蒸发约1930亿美元。同一交易日,AMD大涨13.26%,收于508.58美元,总市值升至8341亿美元;博通涨8.78%,安谋涨6.69%,费城半导体指数整体飙升约7%。纳指当日上涨2.74%,美光、台积电等芯片股同步走高。
这个组合意味着,资金并没有离开AI芯片这个赛道。如果市场真的开始怀疑AI算力需求的持续性,AMD、博通、台积电这些同样深度绑定AI基础设施的公司不应该集体上涨。实际发生的是另一件事:钱从英伟达暂时撤出,转向了同一板块内的其他标的。微博上一位市场观察者用了一个更直接的说法——市场不是在赌AI不行,而是在赌黄仁勋这个人当时太贵。
需要谨慎对待的是AMD涨幅的构成。13.26%的单日涨幅里,有多少是英伟达资金溢出,有多少是AMD自身前期超跌后的修复,仅凭单日行情无法完全拆解。AMD当日盘中最高触及515.18美元,收在508.58美元,说明买盘在尾盘并未完全耗尽;但这仍然只是一天的数据。单日切换不能证明资金已经形成趋势性迁移,它证明的是:当英伟达出现公司特有事件时,市场手边有现成的替代标的,而且愿意使用它们。
这恰恰是问题的核心。英伟达的下跌并不是AI芯片板块的整体逆转,而是市场对“英伟达这家公司”的一次快速重新定价。触发点无关技术路线,无关订单,无关算力需求,而是一个人的风险暴露。
“黄仁勋溢价”从何而来:当一家公司的估值绑定一个人的私生活
英伟达对黄仁勋个人事件的敏感,并不只是“丑闻导致股价下跌”这么简单。更准确的说法是,这家公司的估值里长期含有一层对黄仁勋个人的定价,而这次事件第一次让市场认真计算这层定价对应的风险。

这层溢价的来源可以从治理结构中找到线索。黄仁勋持有英伟达3.58%的股份,60名核心高管全部直线向他汇报,公司没有明确的二号人物。这种安排在顺境中意味着决策链条极短,战略执行几乎没有中间损耗;英伟达过去几年在AI芯片上的节奏,确实受益于这种高度集中的指挥结构。但同样的结构在逆境中会放大单点风险:一旦黄仁勋本人出现不确定性,市场找不到一个可以承接判断、稳定预期的替代角色。
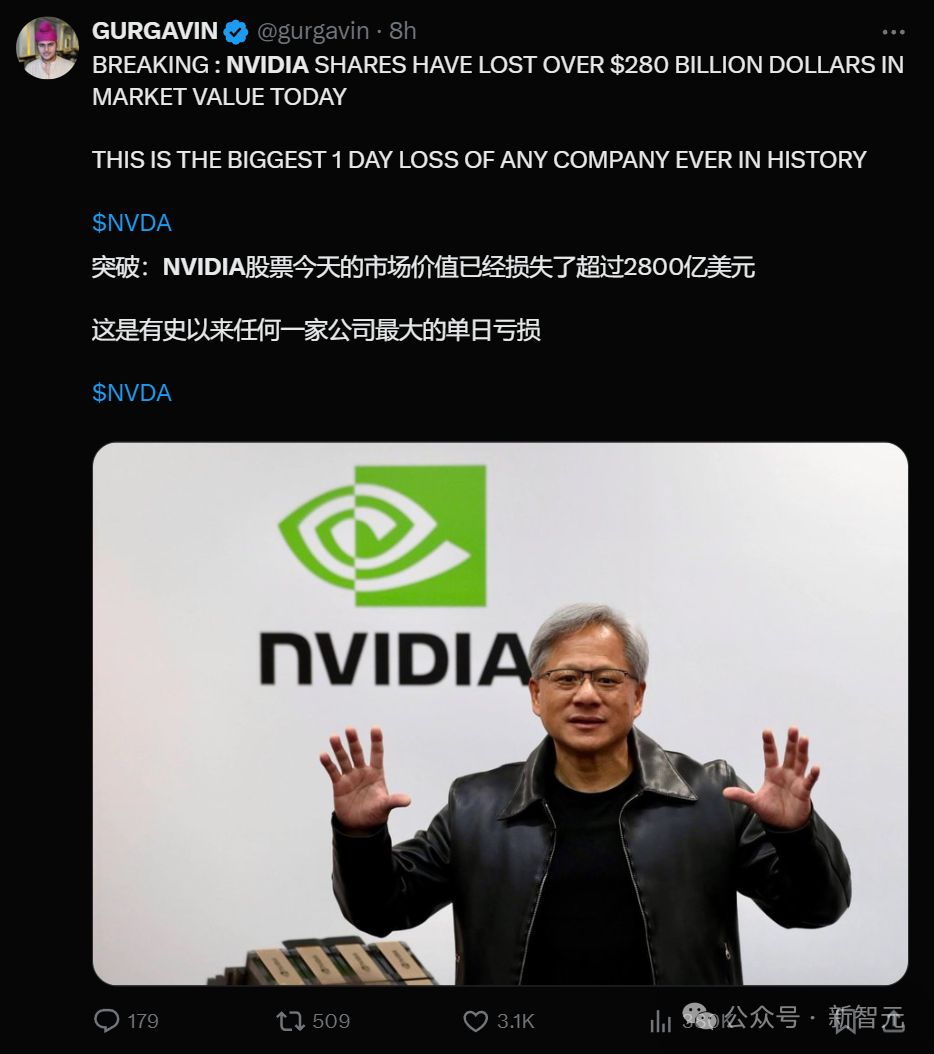
正因如此,当黄仁勋在11月8日的公开信中承认对妻子不忠,并致歉家人、员工、董事会、合作伙伴与全球股东时,市场的反应超出了对个人道德事件的常规定价。英伟达董事会同日宣布由独立董事组成专门委员会并聘请外部法律顾问启动核查,同时表态对黄仁勋及其领导团队有信心,他将继续担任CEO。董事会试图用程序化动作稳住预期,但夜盘一度大跌6%、市值蒸发约2700亿美元,说明市场并未完全接受这种安抚。
这里有一个值得注意的对比:董事会启动独立调查,本身是一个治理动作,表明公司至少在形式上试图把个人行为与公司经营分开处理。但市场的剧烈反应恰恰说明,投资者此前并没有真正把这种分离当作前提。如果英伟达的估值确实只反映算力需求、订单和产品周期,一个与经营无关的个人事件不应该造成如此规模的瞬时重估。

当然,“个人溢价”并非英伟达独有。科技公司中,创始人与公司形象深度绑定并不罕见,特斯拉、Meta都曾经历过类似讨论。区别在于,英伟达的规模已经大到让这种绑定的风险变得难以忽视。一家市值以万亿美元计的公司,如果战略节奏、组织信息流和外部预期都高度依赖一个人,那么这个人的任何个人风险都会直接转化为公司层面的估值波动。
董事会目前的表态是黄仁勋继续履职,调查结论若最终不涉及公司经营,股价冲击可能只是短期波动。但这并不能消除结构性问题。独立调查可以处理具体事件的边界,却无法回答一个更根本的问题:当一家公司的命运与一个人的私生活产生如此直接的关联,市场该为这种关联支付多少风险补偿。
AMD涨13%不只是接盘:谷歌TPU和监管预期也在重塑定价权
AMD涨13%不只是接盘:谷歌TPU和监管预期也在重塑定价权
把AMD当天13.26%的涨幅全部解释为承接英伟达的流出资金,会漏掉两个独立变量。盘面上确实存在资金切换的痕迹,但AMD自身的驱动因素在当天同样清晰。
最直接的是谷歌的动作。谷歌母公司Alphabet宣布推出两款新的张量处理单元芯片,直接切入AI训练和推理市场。TPU是谷歌自研的定制芯片,此前主要用于内部工作负载,现在以更完整的姿态进入数千亿美元规模的AI芯片市场。市场对这一消息的定价逻辑很直接:英伟达GPU长期享有的独享定价权,第一次在叙事层面被一个具备真实工程能力和云平台分发优势的对手实质稀释。当“唯一选择”变成“主要选择”,估值模型里的溢价部分就需要重新计算。
监管预期是另一个被低估的变量。民主党中期选举结果出来后,市场对数据中心建设、能源使用和开发成本的监管收紧产生了具体担忧。Infrastructure Capital Advisors首席执行官杰伊·哈特菲尔德承认,短期看民主党确实构成政策威胁,但具体影响要到2028年开始才真正显现。SlateStone Wealth合伙人肯·波尔卡里的判断更直接:民主党不会摧毁人工智能,这个行业有自己的生命,监管可以施加约束,但不会阻止它。

这两段话放在一起,指向的是同一件事:监管风险存在,但市场并不认为AI叙事本身会因此中断。在这个前提下,资金需要的不是撤离AI芯片,而是寻找一个受监管冲击更小、竞争叙事更独立的敞口。AMD恰好提供了这个位置。它没有英伟达那种单一人物风险,在CPU和GPU两条线上都有产品,客户结构也更分散。奥本海默当天将AMD评级上调至“跑赢大盘”,给出600美元目标价,较上周五收盘价有约34%的上行空间。这是单一投行的观点,不代表市场共识,但它反映了一部分机构在监管预期变化后重新配置AI芯片仓位的倾向。
谷歌TPU的实质冲击同样需要保留边界。TPU的客户采用情况、性能对比和价格策略都还没有足够数据支撑,市场当天的反应更多是对竞争格局变化的情绪定价,而非基于订单或市场份额的重新计算。AMD的上涨因此不能被简单读作“英伟达替代者”的胜利。更准确的说法是:当英伟达出现公司特有冲击时,谷歌TPU和监管预期共同提供了一个理由,让市场愿意把AI芯片的风险敞口分散到更多标的上。

该修正的是治理风险,不是AI信仰
把这次下跌读作“AI信仰崩塌”,是把公司风险误当成了行业风险。当天的资金流向没有离开半导体,只是从英伟达挪向AMD、博通等标的。有分析直接指出,英伟达的跌幅是丑闻带来的独家利空,与AI产业逻辑和公司盈利能力无关。摩根士丹利同日还重申对科技巨头资本开支的乐观判断,预测2027年相关投入可能达到1.6万亿美元。无论这一预测最终是否兑现,它至少说明,大型机构并未因为英伟达的治理风波而下调对AI算力需求的预期。
真正暴露的是另一种东西。市场此前给英伟达的估值里,包含了一层对黄仁勋个人战略眼光和执行力的定价。私德风波让这层溢价开始退潮,公司的治理短板随之显现。问题不在于一个人的私生活,而在于一家万亿市值公司的战略节奏、组织信息流和外部预期,过度集中在同一个人身上。这种集中意味着,任何个人层面的风险都会绕过正常的公司治理缓冲,直接冲击估值。

对普通投资者而言,这件事给出的不是“远离AI芯片”的信号,而是一个更具体的框架:需要把公司治理风险从行业成长逻辑中分离出来。AI需求是否被证伪,要看云厂商的资本开支、客户的采用率和订单数据;英伟达的估值折价是否修复,则取决于董事会能否通过治理改革降低关键人依赖。两者可以同时发生,也可以朝相反方向运动。
边界同样存在。如果后续调查超出私德范畴,涉及公司经营或客户关系,定价修正的幅度可能远超当前。反之,若独立调查确认事件边界清晰,且治理改革落地,英伟达的估值折价可能部分修复。前者是公司层面的尾部风险,后者是行业层面的需求验证。把这两条线分开看,才能避免用一个人的风险去否定一个产业。