A股单日普涨,但还谈不上反转
8月17日A股三大指数集体上涨,科创50涨超4%,逾4300只个股飘红。但7月私募平均亏损7.33%,8月以来市场反复震荡,板块轮动极快,东吴策略认为尚未形成核心主线。本文从当日盘面、近期结构和外部变量三个层面,解释这轮反弹的性质与边界。
A股单日普涨,但还谈不上反转
一天涨3%,但别急着说反转
8月17日的盘面到底有多强
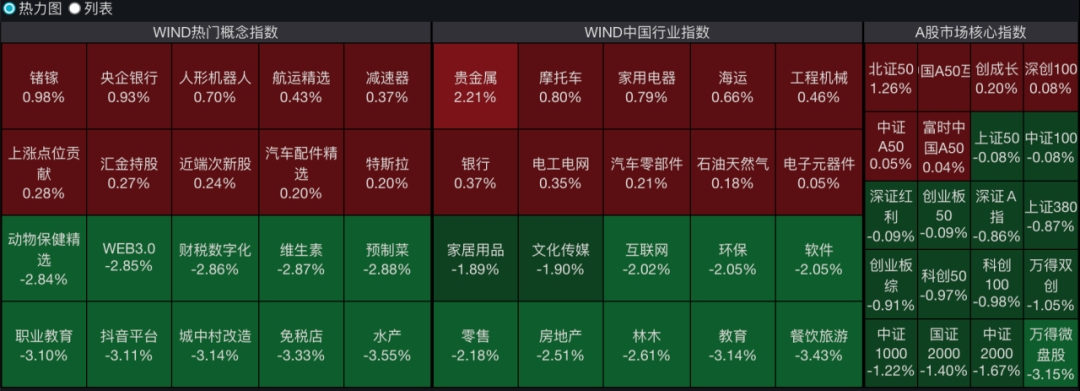
8月17日收盘,沪指上涨1.41%,深证成指上涨2.44%,创业板指上涨3.14%,科创50指数涨幅最大,达到4.14%。全天成交额2.4万亿元。上涨广度同样充分,超过4300只个股收红。市场全天高开高走,创业板指和科创50指数午后进一步扩大涨幅,没有出现常见的冲高回落。

领涨方向集中在电子化学品、半导体、元件、航天装备和贵金属。科创50指数涨幅明显高于主板指数,资金当日更偏好高弹性、前期调整较深的科技成长方向,而不是银行、公用事业等防御性板块。这种选择本身带有情绪修复的特征:资金愿意重新进入波动更大的板块,通常意味着对短期风险的容忍度在上升。
但单日大涨的指向性在震荡市里会减弱。几天前的8月13日,市场还出现过午后跳水。情绪从悲观转向乐观可以很快,反向切换同样不需要太多理由。8月17日的上涨证明了市场存在反弹动力,却没有证明这种动力能够延续。
7月亏了7.33%,8月只是回血

私募排排网数据显示,截至7月31日,有业绩记录的12695只私募证券产品当月平均收益率为-7.33%,是今年以来单月最差表现。同一口径下,今年前七个月的累计平均收益只剩0.43%。这个数字覆盖上万只产品、横跨不同策略,7月的调整深度决定了8月任何像样的上涨都首先表现为“回血”。
8月以来的周度数据也指向同一方向。8月10日至14日当周,全A指数上涨0.27%,主要宽基指数表现分化;截至8月16日当周,沪指下跌0.33%,深证成指上涨0.30%,创业板指上涨1.77%。涨跌幅都很小,方向也不一致。东吴策略对近期市场的概括是“震荡修复格局”,板块轮动显著提速,尚未形成具备持续性的核心主线。
深跌之后的上涨和趋势确立初期的上涨,在形态上有时很难区分,但驱动逻辑不同。修复行情由仓位回补和超跌反弹主导,对利空的反应往往过度,对利好的消化也偏快;趋势反转则需要成交额持续放大,以及领涨板块从题材轮动转向业绩支撑。目前能确认的是前者,后者还没有足够证据。
领涨的科创50,是主线还是轮动?
科创50涨4.14%意味着什么
8月17日收盘,科创50指数上涨4.14%,在主要宽基指数中涨幅最大。电子化学品、半导体、元件等板块领涨,恰好是科创50权重较高的方向。单看这一天,资金对科技板块的偏好相当明确。
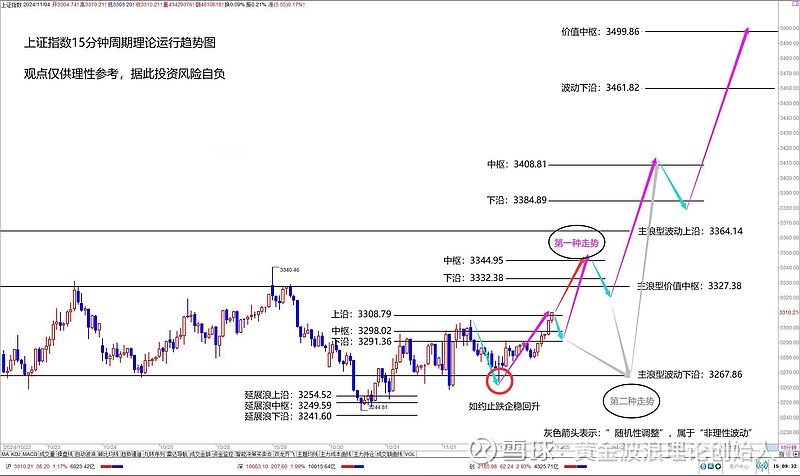
但在震荡市里,单日领涨的指向意义需要打折。东吴策略对近期市场的判断是“电风扇行情”,板块轮动显著提速,领涨板块几乎每天都在换,今天的强势板块未必是明天的强势板块。
更直接的参照是8月13日。当天科创50盘中一度上涨2.6%,午后却随大盘跳水,最终转为下跌1.1%。仅仅四个交易日前,同一个指数还出现过从领涨到领跌的快速反转。这种日内大幅波动说明资金在科技板块上的持仓并不稳定,追涨意愿和获利了结的压力同时存在。
东吴策略为什么说没有核心主线
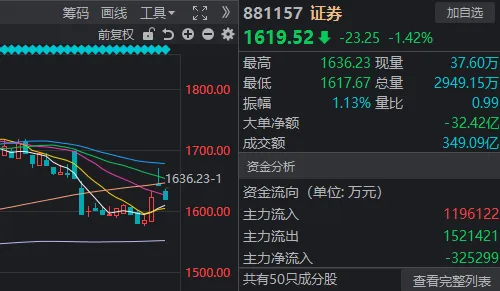
东吴策略所说的“没有核心主线”,针对的是资金承接力度。一个板块要成为主线,需要的不只是某一天涨得多,而是连续多个交易日吸引增量资金,并且带动相关板块形成扩散效应。8月17日的上涨虽然伴随2.4万亿成交额,但成交额是全市场的,无法证明增量资金集中流向了科创50或半导体方向。
当天领涨的电子化学品、半导体、元件,与8月13日跌幅居前的有色、磷化液、玻纤等板块分属不同逻辑。前一轮调整中受损的品种,和这一轮反弹中领涨的品种,并没有形成稳定的接力关系。这种快速切换正是“电风扇行情”的典型特征:资金在寻找短期弹性,而不是建立中期配置。
如果后续科创50能够连续放量走强,并且带动其他科技板块跟进,单日领涨就有可能升级为主线。但目前只有一天的数据,不足以推翻“无核心主线”的判断。对于“该不该追”的问题,答案并不取决于4.14%这个数字本身,而取决于接下来几个交易日里,这个涨幅是被持续承接,还是像8月13日那样被迅速回吐。

外部变量没有消失,只是今天没发作
日本央行加息的阴影还在
今天A股的反弹发生在一个外部压力暂时没有发作的窗口,但这不意味着外部变量已经解除。8月13日全球股市的共振调整已经演示过一次传导路径:来源作者推断,日本央行可能加息是当日全球股市同步下跌的原因。这一判断使用了“可能”“说明”等措辞,并非已证实的事实,但它指向的机制是清晰的——日本货币政策收紧会推高日元、压缩套息交易空间,从而收紧全球风险资产的流动性。
消息面上,高市早苗支持日本央行近期加息,下一次行动可能落在9月或10月。这条信息未获官方确认,但足以让市场对政策路径保持警惕。对A股而言,这类外部冲击通常不改变国内基本面,却会通过风险偏好快速传导。今天的上涨说明市场暂时选择了忽视,而不是风险已经消失。
韩国牛市与A股的关联

同一时期,韩国综合指数用大约10天从5663.24点涨至6813.34点,涨幅超过20%,进入技术性牛市。韩国市场对全球流动性预期高度敏感,尤其是半导体权重极大的指数结构,使其成为风险偏好变化的放大器。韩国股市的快速走强,与A股8月13日的跳水形成对照:两个市场对同一组外部变量的反应节奏不同,但都处在全球流动性预期的支配之下。
A股的情绪修复并不孤立。外部环境暂时缓和时,资金愿意回到高波动板块;一旦日本央行的政策信号重新转鹰,风险偏好的收缩同样会迅速传导。外部变量对A股的影响通常是脉冲式的,如果国内政策和基本面足够强,可以部分对冲冲击。但今天没有出现这种对冲的证据,上涨更多是在外部压力暂缓的间隙里发生的情绪回补。