AI账单到期:科技股下跌是估值锚换了
2025年10月全球科技股同步回调,背后是市场评价标准从投入规模转向回报路径。Meta自由现金流同比降91%、Alphabet转负、Oracle负237亿美元,构成追问回报的财务基础;但估值与杠杆远低于互联网泡沫,需求端仍在增长。读者可获得三个观察变量:收入能否覆盖折旧与融资成本、融资是否转向债务依赖、传统现金牛是否被AI侵蚀。
AI账单到期:科技股下跌是估值锚换了
下跌的不是AI叙事,是估值锚
2025年10月的行情给“AI永远涨”的叙事泼了一盆冷水,但泼下去的不是对AI的否定,而是对估值方式的重新校准。当月全球科技股同步回调,谷歌遭遇有史以来最惨烈的单日下跌,英特尔单日暴跌28.58%,创四十年最大跌幅,海力士、三星电子也录得双位数跌幅。A股同样未能独善其身:5000只个股的中位数跌幅从7月的2%扩大到10月的12.58%,录得月度上涨的个股从2529只锐减至667只。这种跨市场、跨板块的同步性说明,问题不在某一家公司的财报瑕疵,而在市场对整条AI产业链的定价方式。
真正变化的是资金追问的问题。当AI资本开支进入千亿美元规模,市场不再只关心企业愿意投入多少,而开始追问这些投入什么时候转化为收入,以及巨额资本开支是否会拖累现金流和盈利能力。投入规模曾经是竞争力的证明,如今却要先过一道回报率的审查。估值锚从“谁花得多”移向“谁烧得聪明”,这才是10月下跌的性质。
 把单次回调直接等同于逻辑切换并不严谨。下跌可能叠加了利率预期、仓位拥挤、季节性调仓等多重触发因素,仅凭一个月的价格走势无法确认市场评价标准已经系统性转向。判断的依据要落到后续财报季:资本开支指引是否被下调,自由现金流是否连续承压,管理层是否开始用收入转化时间表回应质疑。价格是信号,现金流数据才是证据。
2026年8月24日全球科技板块再度大面积回调、美股存储芯片股盘前普跌,说明这种审查并未随一轮反弹而结束。市场对AI的定价进入了一个更挑剔的阶段:故事仍然成立,但必须附上账单。
千亿美元账单寄到,自由现金流先扛不住
Meta、Alphabet、Oracle的现金流拐点
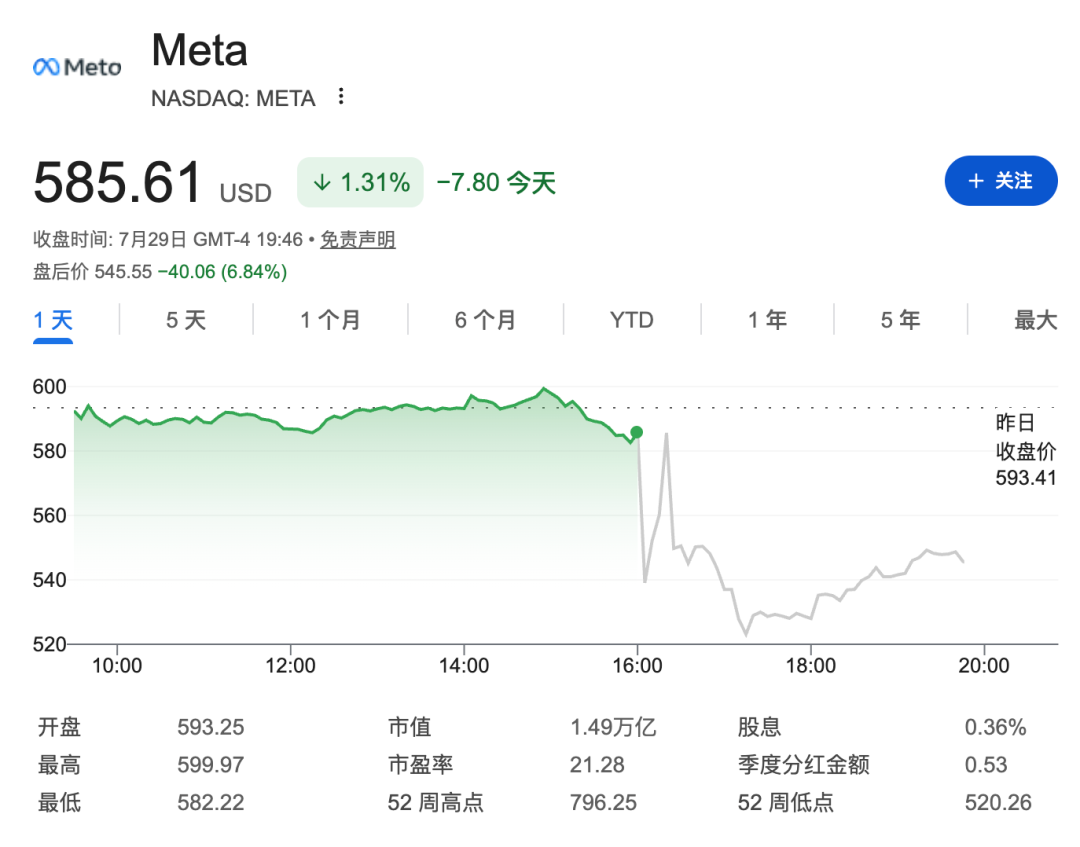
把“回报在哪”的追问落到财报上,最先出问题的是自由现金流这一行。Meta 2026年二季度营收608亿美元、同比增长28%,广告业务并未失速,但自由现金流降至7.84亿美元,同比下降91%,同时维持1300亿至1450亿美元的年度资本开支计划。收入在涨,可自由支配的现金几乎被资本开支吃干。
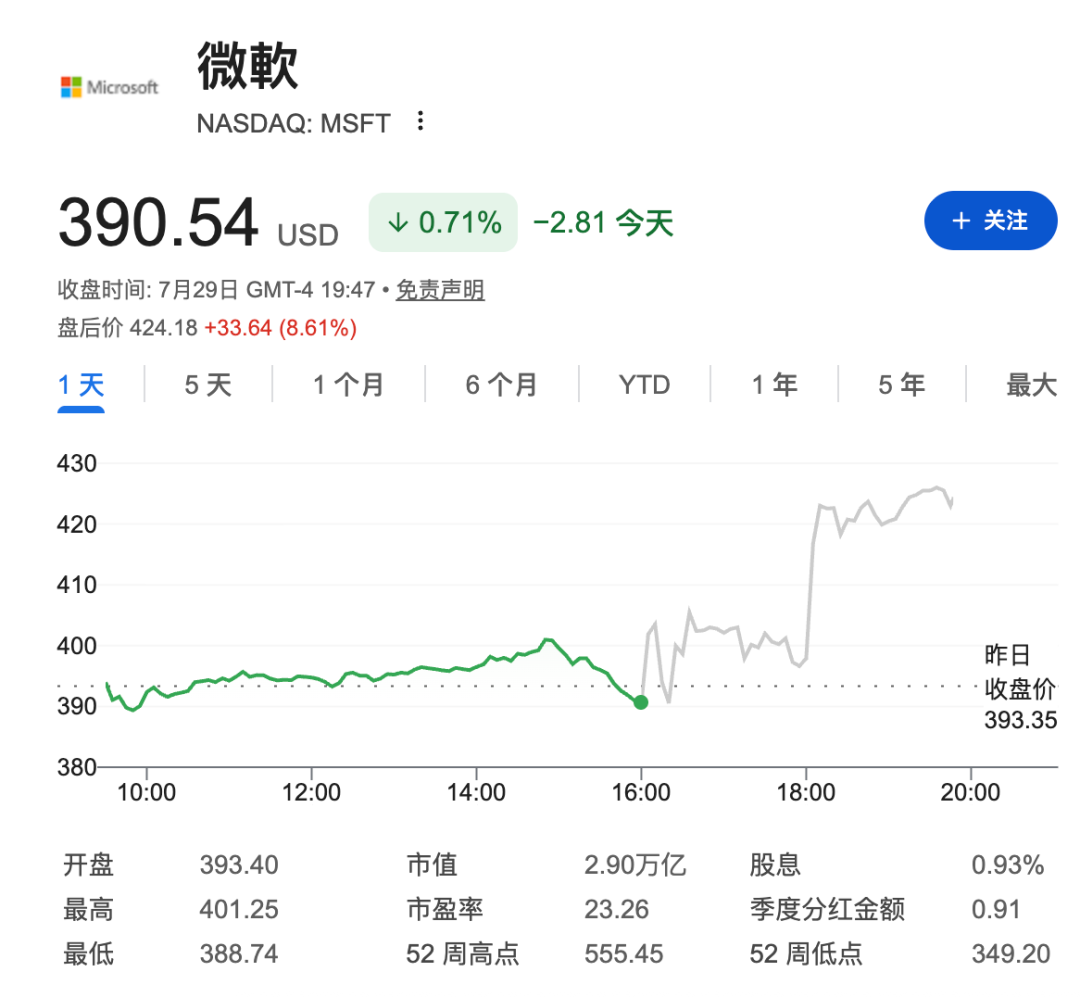 Alphabet的路径类似。公司把2026年资本开支指引提高到1950亿至2050亿美元,并称2027年还会继续增加,二季度自由现金流转为负值、流出59亿美元。另一组按季度统计的数据显示,Alphabet单季自由现金流净流出约91亿美元,资本开支514亿美元,经营现金流423亿美元,已连续第二个季度为负。两组数字的季度口径不完全一致,方向却一致:投入增速跑在了经营现金流前面。
Oracle的对比更醒目。2026财年云基础设施收入181亿美元、同比增长77%,剩余履约义务6380亿美元、同比增长363%,需求端的订单并不缺。但同期资本开支556亿美元,自由现金流为负237亿美元,财报公布后股价盘后一度下跌约7%。订单越多,垫付的机房、芯片和电力就越多,现金先出去、收入后确认,账面利润与手头现金在这一阶段必然分叉。
 ### 资本开支与经营现金流的剪刀差
自由现金流的算法并不复杂:经营现金流减去资本开支。只要资本开支的增速持续高于经营现金流增速,这个差值就会收窄直至转负。AI基础设施恰好是资本开支前置、收入后置的生意,建设期集中付现,折旧按年摊,收入则取决于算力何时被客户真正用满。剪刀差不是意外,是这种投资节奏的算术结果。
它也不是一两家公司的孤例。2026年最新季度,亚马逊、Alphabet、Meta单季自由现金流分别净流出约335亿、91亿、21亿美元;微软与特斯拉则为正,约186亿和15亿美元。Meta另一组季度数据里,资本开支339亿美元、经营现金流328亿美元,自由现金流首次转负。同一轮AI投入,有的公司现金流仍为正,有的已经转负,差别在于广告或云业务的现金奶牛够不够肥、投入节奏踩得多急。
自由现金流为负是否等于投资失败,需要分开看。建设期集中付现,本身是主动选择,只要后续收入能覆盖折旧与资金成本,负值只是时间错配。真正需要警惕的是连续多季为负、资本开支指引仍在上调、而收入转化时间表始终模糊——那才接近永久性失血。各公司对资本开支与自由现金流的统计口径存在差异,单季或连续几季为负可能只反映投资周期,不能直接等同于投资失败;但它足以构成市场追问回报的财务基础,因为投资者看到的是一张越来越长的账单,和一张还没到兑现期的收入表。
负现金流不等于失败,但融资结构在变差
建设期付现与永久性失血的区分
自由现金流为负,先要分清是哪种负。数据中心、AI服务器和网络设备需要在建设和采购阶段集中支付现金,再通过未来多年的云服务、模型推理和企业应用逐步收回成本。这个特征决定了单季甚至连续几季为负,可能只是投资周期的时间错配,而不是投资失败。
区分两种负值,关键看三件事:回收周期有多长、收入增长能否覆盖折旧与运营成本、以及资本开支指引是否还在往上走而收入转化时间表始终模糊。前一种是可以算清的账,后一种是算不清的账。标普全球评级预计,其覆盖的六家超大规模企业2026年、2027年将出现负自由经营现金流,现金流预计到2029年才有望修复。回收周期被拉长到三年以上,意味着任何收入增速不及预期的年份,建设期付现都可能演变为永久性失血——这是负现金流最坏的情形,而非默认结局。
市场对回报路径的奖励也很直接。甲骨文给出2028财年下半年自由现金流转正的指引后,盘后股价涨超10%;同期Alphabet盘后跌逾10%。同一天、同一类资产,差别不在投入多少,而在有没有给出一个可信的转正时点。微软计划在FY2027财年投入约1700亿美元用于AI相关基建与研发,同时保持正向自由现金流,说明高投入与正现金流并非不可兼得,前提是原有业务能持续造血。
从经营现金流到债务依赖的转向
真正需要警惕的信号不在利润表,而在融资结构。2026年以来,谷歌、微软、Meta等科技巨头已发行接近2200亿美元债券,2025年全年约为1080亿美元,翻了一倍还多。当资本开支超出经营现金流所能覆盖的范围,缺口就要靠发债或类债务合同来填。
这里有一层需要诚实对待的反面证据:北美五大云厂商负债权益比约43%,仍显著低于互联网泡沫时期约124%的平均水平,当前投资仍主要由企业自身现金流支持,并没有形成全行业依赖高杠杆扩张的局面。所以融资结构在变差,但还没到杠杆失控的程度。变差的含义是边际上的:利润表依然漂亮,现金流量表开始吃力,一旦利率环境或信用市场收紧,靠债务续接资本开支的公司会比靠经营现金流支撑的公司更早感受到压力。
AI需求端并不虚。谷歌云的订单已超过现有产能,微软手上的商业订单涨到6770亿美元,瓶颈在产能而不在客户。需求真实、财务结构变差,这两件事同时成立。判断一家公司该被归入哪一类,看的不是它烧了多少钱,而是它的现金缺口由谁来补、补多久、以及补上之后收入能不能接住。
泡沫论需要降级,但分化已经开始
估值与杠杆远低于互联网泡沫
把当前的回调直接称为“泡沫破裂”,在数据上找不到足够支撑。截至2026年7月底,标普信息技术行业的前向市盈率约21倍,而2000年前后这一指标约55倍。前向市盈率用的是未来盈利预期,它比静态估值更能反映市场愿意为增长付多少钱。21倍与55倍之间的差距,说明当前定价里包含的乐观成分远没有互联网泡沫时期那么极端。
资产负债表同样不支持系统性破裂的判断。北美五大云厂商的负债权益比约43%,互联网泡沫时期这一数字平均约124%。更关键的是,当前的投资主要由企业自身经营现金流支撑,并没有形成全行业依赖高杠杆融资扩张的局面。中金公司首席国内策略分析师李求索在接受央广财经采访时也强调,需要区分两个问题:AI资产存在泡沫,和AI泡沫已经进入系统性破裂阶段,并不是一回事。
需求真实与回报分化的并存
需求端的数据同样指向“调整”而非“崩塌”。中信建投研报提到,Anthropic二季度录得115亿美元收入,Microsoft 365 Copilot付费席位超过3000万;2026年第三季度,亚马逊AWS、微软Azure和Google Cloud收入分别同比增长39%、48%和103%。这些数字说明企业客户在为AI付费,云厂商的产能扩张有订单承接,而不是纯粹的概念炒作。
但需求真实并不意味着每家公司都能兑现回报。国泰君安国际研究部判断,过去三年“只要沾AI就涨”的粗放投资时代已经终结,业务模式能被AI切实赋能并转化为收入的企业才能穿越周期。艾媒咨询CEO张毅对第一财经记者的表述更直接:AI投资正从比拼资本开支规模的“军备竞赛”,进入检验商业化回报的阶段。2026年微软、亚马逊、谷歌、Meta四家合计资本支出预计逼近7500亿美元,钱花出去之后,市场要看的是收入转化能力,而不是支出规模本身。
需要诚实对待的反面是:估值和杠杆是静态指标,无法排除情绪驱动的短期剧烈回调。AI需求增长能否持续、搜索广告是否会被AI自身侵蚀,仍是未决变量。泡沫论可以降级,但分化已经发生——判断一家公司属于哪一类,标准不是它烧了多少钱,而是它的收入能不能接住已经花出去的钱。