AI应用层定价权的第一次转移
WorkBuddy年化5亿美元、Anthropic超募7倍、DeepSeek降价,三个信号讲的不是同一件事:应用层在起量,资本却仍押注模型层,API价格战则暴露了卖算力的天花板。本文拆开各自的口径与机制,说明真正的变化是定价权第一次有机会从算力层向应用层转移,但通道很窄,只对能把使用量转化为可验证业务结果的产品打开。
AI应用层定价权的第一次转移
三个信号,三种不同的「赚钱」
2026年11月,三条关于AI商业化的消息几乎同时出现。腾讯总裁刘炽平在分析师会上披露,旗下AI助手WorkBuddy最近七天收入按年化折算超过5亿美元,是腾讯会议的两倍以上。Anthropic完成IPO定价,每股83美元,机构与散户认购合计近5000亿美元,超额认购约7倍。更早前,DeepSeek把R1模型的API价格压到每百万token输入0.55美元、输出2.19美元;作为对比,OpenAI的o3-mini定价为1.10美元和4.40美元,较完整版o1便宜93%。
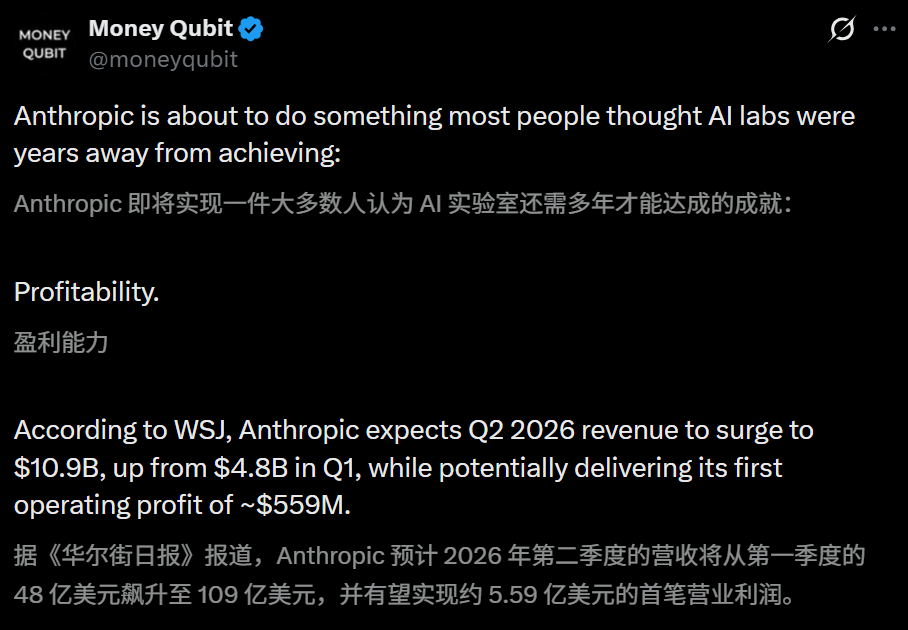
这三个信号常被放在一起,当作AI应用层黄金窗口已经打开的证据。但它们的赚钱逻辑并不相同。WorkBuddy代表应用层收入起量,Anthropic的超募反映资本市场对模型层估值溢价的极度乐观,DeepSeek的降价则是API层的价格竞争。把三者混为一个趋势,会误判当前真正的变化。
AI商业模式正在从卖算力向卖价值艰难跨越。收入确实在向应用层集中,但定价权同时被算力成本和低价竞争双重挤压。黄金窗口只对能把使用量转化为可验证业务价值的产品打开,而且这个窗口比表面数字显示的更窄。
WorkBuddy的5亿美元,是收入还是「年化幻觉」
WorkBuddy的5亿美元是一个容易被误读的数字。腾讯总裁刘炽平在分析师会上的原话是:最近七天收入按年化折算超过5亿美元,是腾讯会议的两倍以上。这个口径意味着,它并非已经实现的全年收入,而是把最近一周的收入乘以52周外推出来的结果。外推的脆弱性在于,一周的高增长无法直接证明未来五十二周都能维持同样的斜率。5亿美元更像一个使用量信号,而非一个可审计的收入事实。
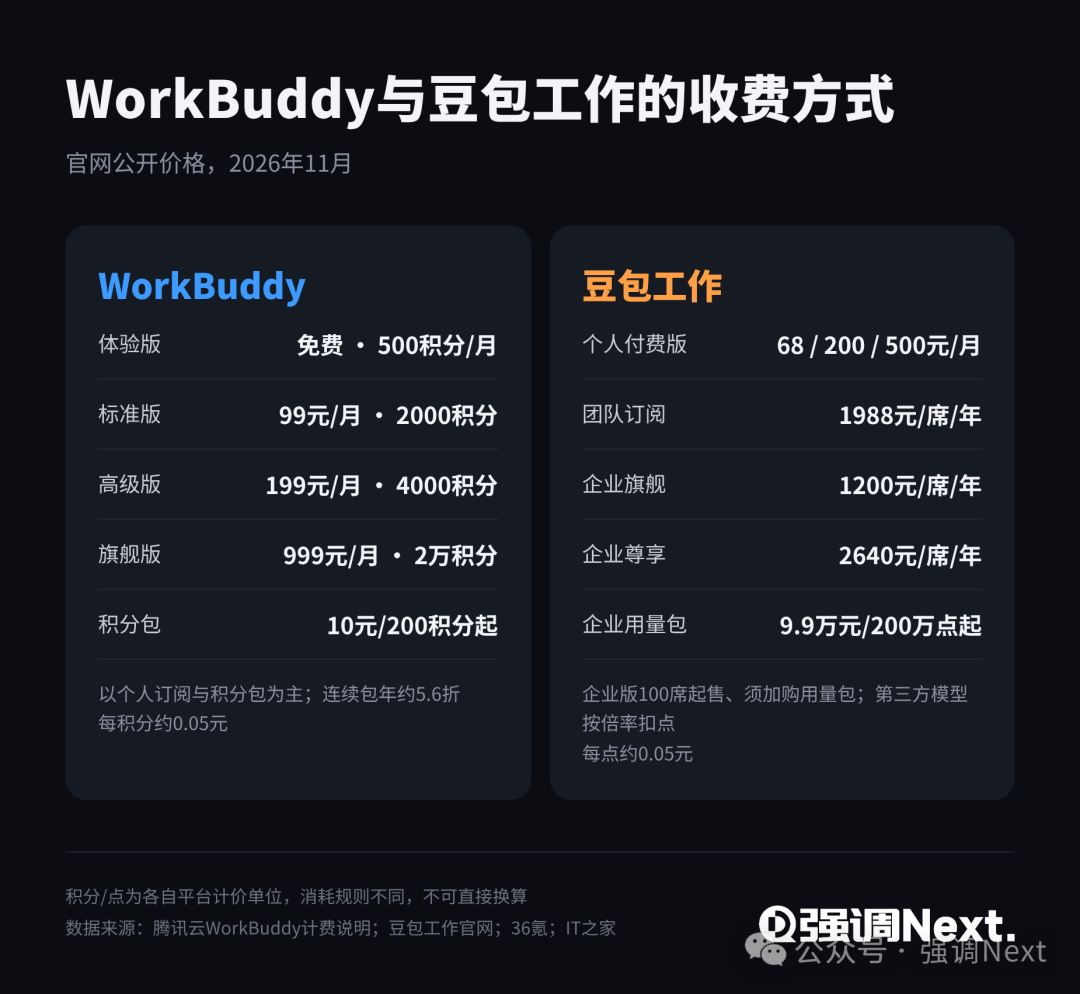
但使用量本身是真实的。截至11月初,WorkBuddy日活跃用户超过1000万,日均Token调用量超过100万亿,成为中国大语言模型日均Token用量最高的AI产品。三季度收入是二季度的5倍以上,中国百强企业已有60%成为其客户。这些指标放在一起,指向一个明确的事实:办公场景中的AI Agent确实在快速渗透,企业愿意为嵌入工作流的工具付费。问题不在于需求是否存在,而在于这种付费能否稳定覆盖背后的算力投入。
腾讯Q3资本开支达814.3亿元,自由现金流延续负值。WorkBuddy的快速增长发生在同一张资产负债表上,它的收入尚未独立于算力成本。日均100万亿Token的调用量既是产品的使用深度,也是持续烧钱的直接来源。应用层收入起量,并不自动等于应用层掌握了定价权。当收入增长依赖巨额基础设施投入时,5亿美元年化收入的质量需要打一个折扣。
WorkBuddy的5亿美元可以拆成两层。使用量信号是可信的,它证明了AI Agent在办公场景的真实付费意愿。收入信号是脆弱的,它建立在七天外推和巨额算力投入之上,尚未证明应用层能够独立于模型层成本形成可持续的利润结构。
Anthropic超募7倍,市场买的不是应用层
Anthropic IPO的超额认购,恰恰是「应用层黄金窗口」叙事的一个反证。市场追捧的是一家模型公司,而不是一家应用公司。资本押注的是模型层的定价权,而非应用层把模型转化为业务价值的能力。
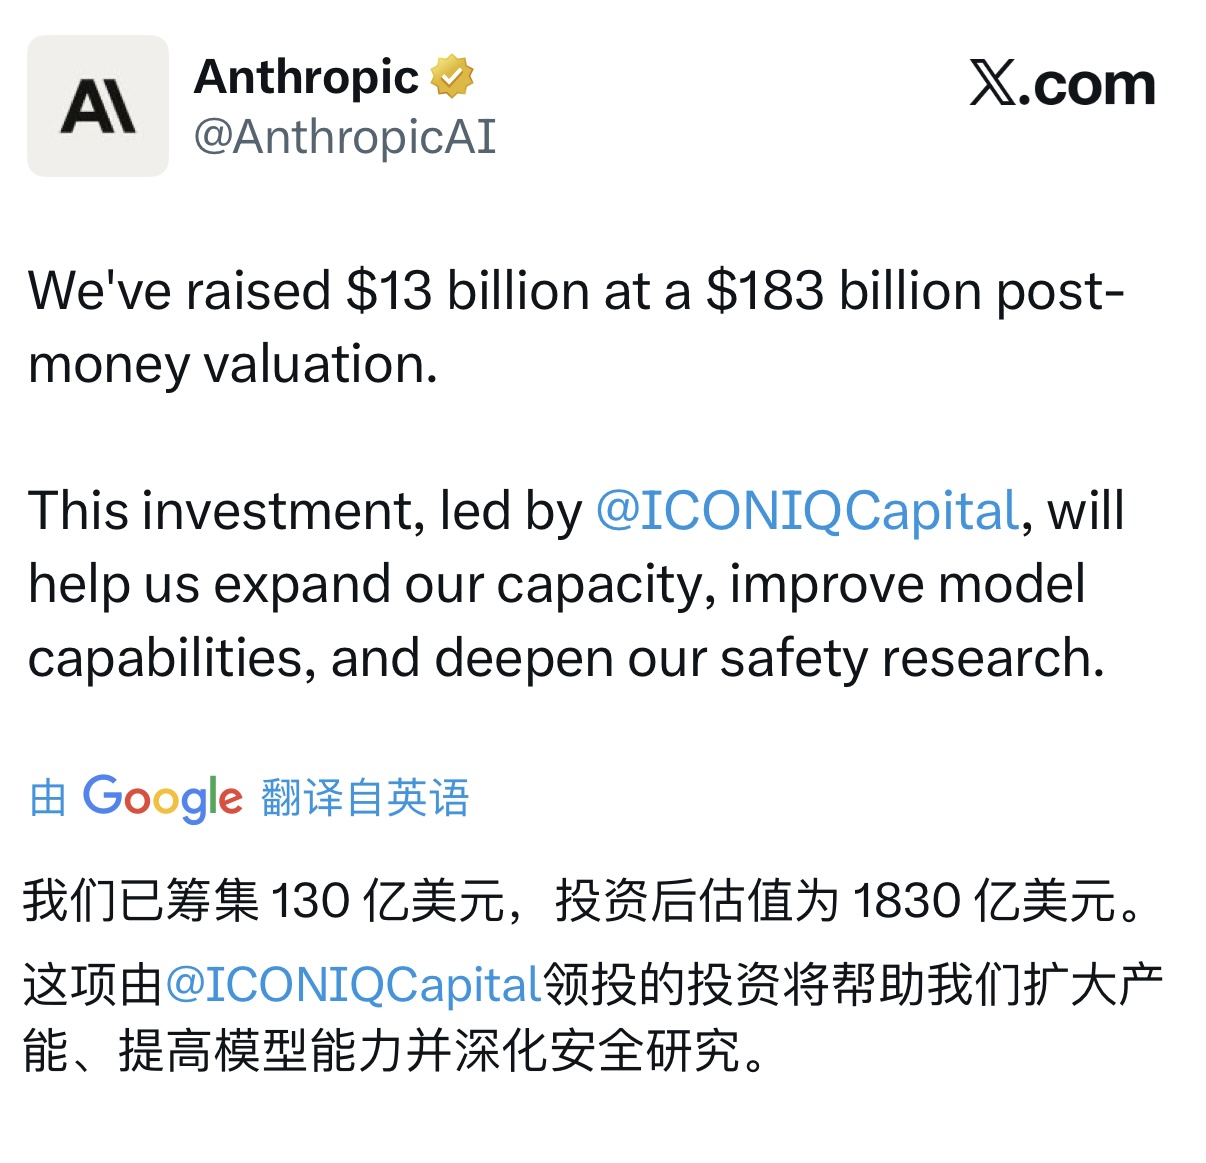
Anthropic此次IPO定价每股83美元,高于最初70至78美元的推介区间。机构与散户认购合计接近5000亿美元,其中机构需求约4000亿美元,散户需求接近1000亿美元。按此需求规模计算,超额认购倍数接近7倍。发行价上调、发行规模扩大,估值预期一度指向1.5万亿美元。此前市场讨论的1.4万亿美元估值,对应的筹资规模已经超过了SpaceX。
这些数字反映的是资本市场对模型层估值的极度乐观。把Anthropic的超募解读为应用层商业模式的胜利,混淆了两个不同的商业逻辑。模型层的估值逻辑是:模型能力越强,调用量越大,定价权越集中。应用层的收入逻辑是:把模型调用转化为用户愿意付费的业务结果。前者卖的是能力稀缺性,后者卖的是价值交付。
超募7倍恰恰说明,资本仍然相信模型层能够持续掌握定价权。这与WorkBuddy所代表的应用层收入起量形成张力。应用层在起量,但资本市场的重心仍然压在模型层。如果应用层真的打开了黄金窗口,市场的热情应该更多流向那些把模型转化为业务价值的产品,而不是继续向模型公司集中。
欧洲央行行长拉加德在纽约时报DealBook峰会上表示,即使经历过去几周的显著价格修正,AI相关股票估值水平依然非常激进,欧洲央行并未直接将其定义为泡沫,但这种状态不太可能长期持续。这话的指向是整个AI资产的价格。如果模型层估值回调,应用层的资本环境同样会受到影响。应用层的增长依赖模型层的供给,而模型层的估值一旦收缩,基础设施投入和API价格策略都会随之调整。
Anthropic超募7倍的真实含义是:市场对模型层定价权的信心仍然充沛。这个信号与「应用层黄金窗口」的叙事并不一致,它提示的是另一个问题——当资本仍然把最大的筹码押在模型层时,应用层要证明的不仅是收入增长,还有在模型层定价权之下的生存能力。
DeepSeek降价暴露的,是API生意的天花板
DeepSeek的降价策略常被当作应用层的利好:模型调用成本下降,开发者可以更便宜地构建产品。这个判断只对了一半。成本端确实在改善,但DeepSeek自身的营收结构恰好暴露了「卖算力」模式的天花板。
截至2026年7月,DeepSeek的年化营收达到4-5亿美元,其中约90%来自API调用,企业私有化部署只占约9%。这个比例说明,DeepSeek的收入几乎完全绑定在按量计费的算力销售上。问题在于,API调用是一个单价持续走低的生意。以DeepSeek R1为例,每百万token的输入价格为0.55美元、输出价格为2.19美元,而OpenAI的o3-mini对应价格为1.10美元和4.40美元。DeepSeek用约为o3-mini一半的输入价格和输出价格吸引开发者,换来了使用量,但每一单位使用量带来的收入被主动压缩了。
天风国际分析师郭明錤的判断直指这一矛盾:目前从生成式AI趋势中获利的方式,主要还是降低成本和卖算力,而非创造新业务或提升既有业务的附加值。他同时提出一个尚未有答案的问题——使用量的提升程度能否抵消价格降低带来的影响。这个疑问针对的是整个API生意的基本逻辑。
低价策略的自我削弱在估值层面已经显现。DeepSeek新一轮融资的投前估值达到710亿美元,较一个月前的520亿美元首轮投后估值上涨37%。但同一来源指出,DeepSeek的API定价远低于GPT-5.5,虽然吸引了开发者,却也压低了营收天花板。除非转向企业级高毛利服务,低价API策略很难支撑710亿美元的估值预期。
DeepSeek降价对应用层确实是利好,但利好的是成本端,不是收入端。应用开发者可以用更低的成本调用模型,这降低了构建产品的门槛。然而,当模型层自己都在用价格战争夺开发者时,它传递出的信号是:纯算力供给的差异化空间正在收窄,按token计价的收入质量无法支撑高估值。对应用层而言,这意味着不能再把「调用量增长」当作商业成功的充分条件。DeepSeek的案例从反面证明,真正的定价权必须来自算力之外的业务价值。
黄金窗口只对一种产品打开
三个信号放在一起,指向的并不是同一件事。WorkBuddy的5亿美元年化收入说明应用层确实在产生真实付费,Anthropic的超募说明资本仍然把最大的筹码押在模型层,DeepSeek的降价则说明纯算力供给的差异化空间正在收窄。它们共同勾勒出的图景是:价值创造正在从算力层向应用层迁移,但迁移的通道很窄。
这个通道的宽度,取决于一条链路是否完整——使用量能否转化为客户可感知的业务结果,业务结果能否转化为付费意愿。三个信号分别对应这条链路的不同环节。WorkBuddy证明了使用量的真实性:日活跃用户超1000万,成为中国大语言模型日均Token用量最高的AI产品。这个量级说明用户确实在把AI嵌入日常工作流,而不是浅尝辄止。
但使用量本身不构成定价权。Anthropic超募7倍反映的是市场对模型层估值溢价的信心,这意味着应用层的增长仍然依赖模型层的供给。当资本把最大筹码押在模型层时,应用层要证明的是在模型层定价权之下的生存能力。DeepSeek的降价则从另一个方向挤压:API价格战让开发者获得更低的调用成本,但也传递出一个信号——按token计价的收入质量无法支撑高估值,纯算力供给的差异化空间正在收窄。
黄金窗口的本质是定价权第一次有机会从算力层转移到应用层。这个转移只对一种产品开放:能把token消耗转化为客户可验证业务结果的产品。WorkBuddy是目前最接近这个条件的样本。它宣称的「15分钟交付报告」和「无缝连接腾讯生态」指向的正是这个方向——把AI的调用量沉淀为具体的交付物,把工具能力嵌入客户已有的工作平台,卖一个可验收的结果。
但验证远未完成。腾讯Q3自由现金流延续负值,资本开支814.3亿元远超预期。这意味着WorkBuddy的收入增长仍然高度依赖算力投入,应用层的定价权尚未真正独立。5亿美元年化收入的信号是真实的,但它建立在巨额基础设施投入之上,要证明应用层能够独立于模型层成本形成可持续的利润结构,还需要更长的观察周期。
黄金窗口打开的是一条窄缝。它只对一种产品开放:那些能把使用量转化为客户可验证业务结果、并据此建立定价权的产品。WorkBuddy正站在缝口,但它是否真的穿过去,取决于未来几个季度能否在算力成本之外,证明自己的价值创造能力。