孙正义错过Anthropic:集中押注的代价
孙正义公开称错过Anthropic是“错误”,但真正值得讨论的不是后悔,而是集中押注策略的代价。软银以646亿美元深度绑定OpenAI,主动放弃了另一条路径,Anthropic的813亿美元IPO只是让这个机会成本变得可见。核心变量不是该不该分散,而是押注对象的确定性和错过代价能否承受。
孙正义错过Anthropic:集中押注的代价
后悔是真的,但“错误”这个词用错了
孙正义说错过Anthropic是“错误”,这句话需要拆开来看。后悔是真实的情绪,但“错误”这个词并不准确。他在东京的活动上公开表示,未投资Anthropic是“我所犯的错误之一”,同时对Anthropic首席执行官达里奥·阿莫代伊给出了很高评价。可如果回到决策当时,软银已经在向OpenAI投入资金,孙正义的判断是“不应该同时追逐两只兔子”。
这个逻辑本身没有明显漏洞。集中押注意味着主动放弃其他选项,而不是在信息充分的情况下做错了一道选择题。真正的代价在于,当Anthropic以813亿美元筹资额完成IPO,那条被放弃的路径突然显示出巨大的账面收益,后悔便随之出现。但收益是在事后才被看见的,决策时并不存在。
如果Anthropic的IPO表现平淡,孙正义大概率不会公开称这是错误。“错误”的判断高度依赖结果,而非决策时的信息质量。用结果倒推决策质量,会混淆运气和判断。后悔更多是策略成本的显现:集中押注换来了与OpenAI的深度绑定,同时也把“错过”从偶然事件变成了结构性结果。
646亿美元押注OpenAI:专注的实质是深度绑定
软银在OpenAI上的筹码有多重
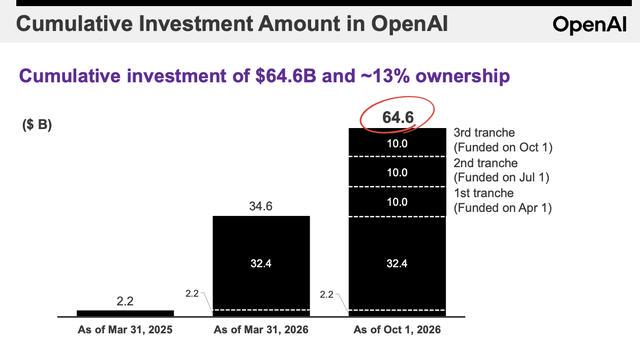
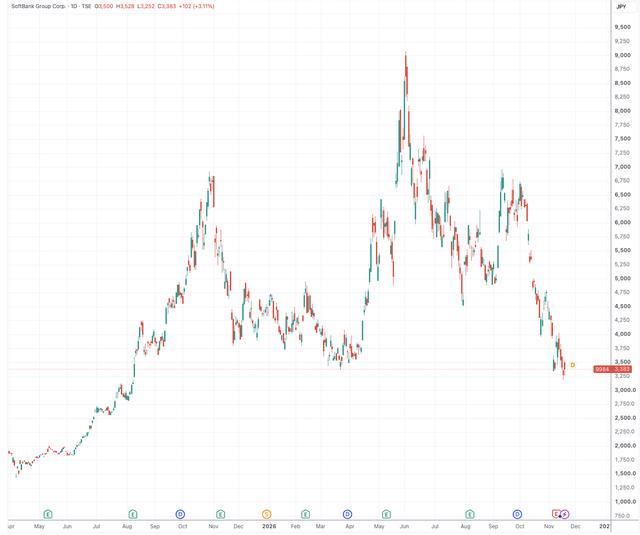
软银对OpenAI的投入不是试探性的。根据软银公告,公司自2024年9月起通过愿景基金二期投资OpenAI。截至10月1日的公告,累计投资已达646亿美元,持股比例约13%。2025年2月,软银又宣布通过同一基金追加投资300亿美元。这个体量意味着软银已经是OpenAI最重要的外部股东之一,而不是一个等待退出的财务参与者。
13%的持股比例在风险投资语境里是一个相当高的集中度。软银选择把资源压倒性地放在OpenAI身上,要的不是一张入场券,而是一个能影响合作条件的位子。追加300亿美元进一步表明,这种关系需要持续供血,而不是一次性下注。
为什么“两只兔子”不是简单的分散投资问题
孙正义自己给出的解释是:一般而言支持多家公司是明智的投资策略,但建立强大的合作关系有时需要向某一间公司投入更多资源。这句话把问题从“分散还是集中”的抽象原则,拉回到合作深度的具体选择。
如果软银同时持有OpenAI和Anthropic的相近比例股权,两家公司都会把它视为一个骑墙的财务投资者。深度绑定意味着在关键节点上站队:优先提供资金、协助进入日本市场、共同承担基础设施成本。这些承诺只有在资源高度集中时才可信。分散投资能降低组合风险,但也会稀释每一段关系的战略分量。
“为什么不能两边都投”的答案不是资金不够,而是两边都投会改变软银能拿到的合作深度。646亿美元的押注换来的是与OpenAI在多个业务层面绑定的资格。Anthropic的IPO收益是这条路径的机会成本,但在决策时点上,它只是一条没有被选择的路。
Anthropic的813亿美元IPO:错过的代价被放大了
Anthropic的IPO规模意味着什么
Anthropic的IPO最终以每股83美元定价,发行9.564亿股,公司及七位联合创始人合计筹集813亿美元。这个数字超过了SpaceX此前750亿美元的基础发行规模,成为有史以来规模最大的IPO。发行价高于原定的70至78美元区间,完全稀释估值达到约1.5万亿美元。如果把招股文件中列出的260亿美元私募配售计入,整体发行规模达到1073亿美元,同样超过SpaceX含超额配售权在内的862亿美元总融资额。
这些数字放在任何行业都足够醒目,放在AI领域则更像一个分水岭。一家前沿AI实验室通过公开市场完成如此体量的融资,意味着资本市场对基础模型公司的定价已经进入了一个新的量级。Anthropic不再只是OpenAI的竞争对手,它本身成了一个独立的资本标的,一个可以容纳主权基金、养老金和指数基金配置的资产类别。
错过的是“投资机会”还是“时代窗口”
软银没有持有Anthropic股份,因此不存在已实现亏损。所谓“错过”,是机会成本:一笔没有被执行的交易,在事后显示出巨大的账面收益。这个区分很关键。机会成本只有在假设软银当年能以同等条件进入时才可量化,而这个假设本身并不成立。
软银曾透露2023年有过投资Anthropic的机会,但具体条件和金额均未披露。这意味着无法计算软银“少赚了多少”。如果当时进入的估值、持股比例、退出安排与后来IPO的定价条件不同,用813亿美元倒推损失就只是情绪化的估算。孙正义的后悔可以理解,但它描述的是策略代价被结果放大的感受,而非一个可以写进财务报表的数字。
更准确的说法是:软银错过了一个时代窗口的入场券,但没有人能在2023年确定这张入场券会以1.5万亿美元估值兑现。集中押注OpenAI的决策,在Anthropic IPO之前已经锁定了软银的资本位置和战略关系。Anthropic的上市让另一条路径的收益变得可见,但没有改变决策时点的信息约束。
专注还是赌博:取决于你对AI的判断,而不是投资纪律
集中押注的成立条件
集中押注是否合理,不能只看最后赚没赚到钱。它取决于两个更早的变量:押注对象的不确定性有多高,以及错过其他选项的代价能否承受。
如果标的确定性极高,集中押注接近理性选择。分散反而会摊薄收益,把本可以拿到的深度绑定稀释成普通的财务投资。但如果标的不确定性高,集中押注就变成用全部筹码承担单一风险,此时“错过”不再是偶然,而是策略内生的成本。
孙正义的押注对象是OpenAI。他给出的判断很明确:AI才刚起步,说这是泡沫的人没抓住重点。这个判断是否成立,决定了他集中押注的性质。如果AI确实处于早期,OpenAI作为头部公司的领先地位大概率延续,错过Anthropic只是少赚一条平行赛道。如果AI已经进入估值透支阶段,集中押注本身就放大了下行风险,错过Anthropic只是这个风险的另一面。
OpenAI自身的融资动作提供了反向信号。有报道称其募资目标从9月的1.4万亿美元估值下调至1.25万亿美元,降幅约100亿美元。即使是最受追捧的AI公司也在调整估值预期,集中押注所依赖的“确定性”并非静态,它同样在变化。
孙正义的AI判断与历史教训
孙正义对AI泡沫的否认不是随口表态。他经历过2000年互联网泡沫破裂,并在那之后因为软银资金短缺而无法继续投资,对此深感遗憾。这段经历塑造了他的判断框架:真正的风险不是泡沫本身,而是泡沫破裂后手里没有筹码。
这个框架可以解释他为什么选择集中押注而非分散布局。在他看来,AI仍处于起步阶段,当前最重要的是在关键公司中占据足够深的位置,而不是通过分散来抵御可能并不存在的泡沫。错过Anthropic的遗憾,被置于这个更大的判断之下:如果AI的长期趋势成立,阶段性错过一个标的远不如在核心标的上持有不足危险。
但历史教训的引用需要谨慎。互联网泡沫破裂后软银资金短缺,恰恰说明集中押注的代价可能在事后才显现。当时无法继续投资的遗憾,本身就是前期集中押注的结果。把这段经历当作支持当前集中押注的理由,逻辑上并不自洽:它同时证明了集中押注的收益和代价。
对普通投资者而言,孙正义的策略几乎不具备可复制性。软银的资本量级、与OpenAI的多层业务绑定、以及孙正义个人对AI阶段的判断,共同构成了集中押注的前提。缺少其中任何一项,同样的策略就会变成不同的游戏。集中押注是智慧还是赌博,不取决于最终结果,而取决于押注时对确定性的判断和对错过代价的承受能力。