美联储主席画出AI三种结局:真正的问题不是哪种会成真
美联储主席沃什罕见地公开推演AI的三种经济结局:生产率繁荣、大规模失业、泡沫破裂。本文不追问哪种结局更可能,而是拆解三种情景背后的共同变量——AI投资回报的不确定性,以及它如何反过来约束美联储的政策空间。
美联储主席画出AI三种结局:真正的问题不是哪种会成真
三种结局背后,只有一个真正的变量
美联储主席沃什在旧金山联储的一场生产率与就业专题会议上,把美联储工作人员正在研究的三种AI情景摆到了台面上。第一种是生产率跃升:AI广泛应用显著提高劳动生产率,实际GDP增速持续高于长期平均水平,同时维持接近充分就业。第二种是大规模失业:企业通过自动化大幅减少对人力的需求,即使整体经济活动有所增加,失业率仍可能明显上升。第三种是泡沫破裂:大规模资本投入和股市上涨之后,预期回报转降,股票估值下跌,经济放缓和失业率上升接踵而至。
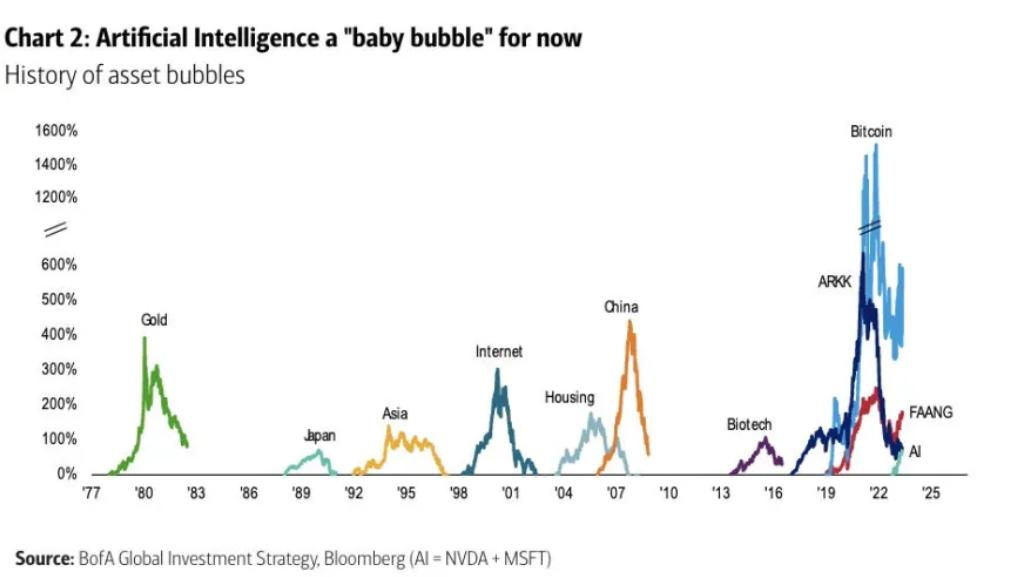
三种结局的起点都不是AI技术本身,而是AI投资回报的兑现程度。回报高且广泛,生产率繁荣;回报高但集中在资本方,劳动被替代,大规模失业;回报不及预期,前期投入和估值失去支撑,泡沫破裂。三种未来不是三个平行世界,而是同一个变量在三个区间上的表现。
沃什本人也强调,这些不是正式预测,而是帮助决策者理解不同结果的情景。三种情景之间可能存在过渡或混合状态,现实未必会精确落入其中任何一格。但这个框架的价值在于把讨论从“AI会不会改变世界”拉回到一个更具体的问题:投入AI的钱,到底能不能产生足够的回报。
生产率数据在涨,但AI还不是主角
最乐观情景的成立条件,首先要在生产率数据上留下痕迹。目前能看到的是,美国第三季度劳动生产率以年化3.6%的速度增长,创下近一年来最快纪录。这个数字本身不弱,但把它归因于AI,证据链并不完整。经济学家普遍认为,人工智能目前仍只是这一增长的边际贡献因素,远未成为主导驱动力。
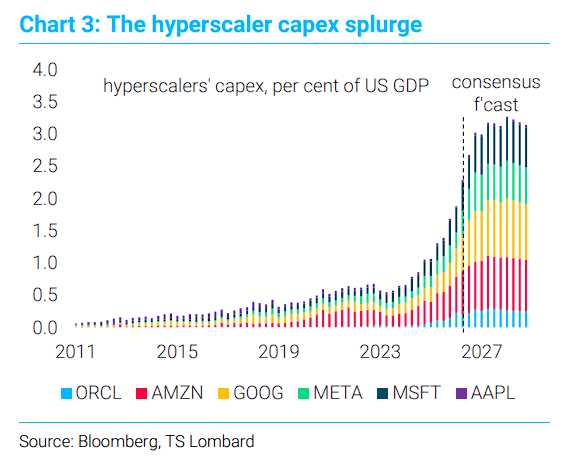
生产率繁荣情景的逻辑是:AI广泛应用→劳动生产率显著提高→GDP增速持续高于长期均值。链条的第一环就卡在“广泛应用”和“显著提高”之间。3.6%的增速可以来自很多因素,包括疫情后劳动力市场的重新配置、企业投资周期的正常化,以及部分行业在自动化上的渐进投入。要把其中AI的独立贡献分离出来,目前没有可靠的方法,也没有足够长的数据窗口。
这并不意味着乐观情景可以被排除。技术扩散存在时滞,从企业部署AI到生产率统计出现系统性抬升,往往需要几个季度甚至更长时间。电力和计算机的扩散都曾经历过类似的观察期。因此,当前数据无法排除AI在未来几个季度开始显著拉动生产率的可能。但“无法排除”与“已经证实”之间,隔着的是证据,而不是时间。乐观情景的现实基础,目前只能算是一个有待检验的假设。
AI已经在影响通胀,只是方向与直觉相反
AI对通胀的影响,目前的方向与多数人的直觉相反。沃什在2026年10月IMF于曼谷举办的活动上承认,AI基础设施建设所需的材料和其他投入品价格大幅上涨,正在给整体通胀带来压力。他给出的判断相当直接:AI“显然正在冲击经济需求侧,而非供给侧”。
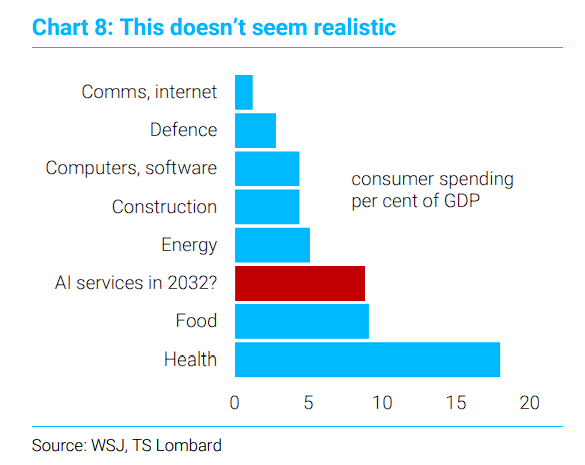
通常的技术进步叙事倾向于认为,新技术会压低成本、提高效率,从而抑制通胀。但AI当前的投资形态并不符合这一路径。数据中心建设需要大量芯片、电力、冷却设备和特种材料,这些投入品的需求在短时间内集中释放,价格随之上升。与此同时,AI相关的资本开支本身也在支撑总需求,而不是削减总需求。这两股力量叠加,使AI在短期内表现为通胀性的冲击,而非通缩性的缓解。
对美联储而言,这意味着它无法把AI当作一个纯粹的长期供给故事来等待。如果AI只是未来某个时点提高生产率,货币政策可以保持耐心;但如果AI已经在需求侧制造价格压力,它就必须被纳入当前的通胀评估。沃什强调,美联储的角色既不是倡导者,也不是反对者,而是必须认识到新技术广泛应用将对经济产生重大影响。
这个处境里存在一个尚未解决的时间差。沃什同时表示,AI的通胀压制效应尚未显现。如果AI最终提升生产率,中长期可能转为通缩力量,但时点和幅度都不确定。短期内,美联储面对的却是确定存在的价格压力。这种错位压缩了政策空间:不能忽视眼前的通胀信号,也不能提前押注一个尚未出现的生产率红利。
美联储的困境:不能预测,却必须准备
三种情景对货币政策的要求彼此冲突。生产率繁荣意味着供给能力扩张,经济可以在不引发通胀的情况下增长,但若需求同步走强,美联储需要防止过热。大规模失业情景要求宽松政策支撑需求和就业。泡沫破裂情景则把金融稳定置于首位,可能需要紧急流动性工具和监管干预,而不是常规的利率调整。这三种应对之间没有中间路线,也没有可以同时覆盖三者的政策组合。
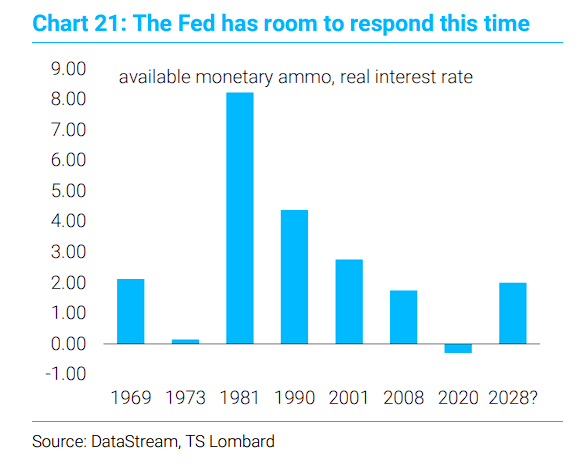
沃什明确表示,这些情景不是美联储的正式预测,而是帮助决策者理解技术变革可能带来的不同结果。这一限定决定了美联储不会基于任何一种情景提前行动。如果生产率繁荣尚未出现,提前收紧货币会扼杀投资;如果失业尚未发生,提前宽松会制造新的资产泡沫;如果泡沫尚未破裂,以金融稳定为由干预又缺乏依据。美联储只能等待数据给出更明确的信号。
但等待本身也有成本。AI的冲击如果以非线性方式展开,等到信号清晰时,政策反应可能已经滞后。情景预案提高了决策者对可能性的认知,却没有提供提前行动的依据。沃什此次讲话未涉及近期货币政策,也未就利率路径释放新信号,当日美股三大指数盘中跌幅扩大,纳指收跌2.49%,标普500指数收跌1.92%。市场对“不行动”的反应本身,已经说明AI预期对资产价格的敏感度。
美联储面对的是一个可能重塑经济结构的变量,却只能用为常规经济波动设计的工具去应对。情景预案的价值不在于预测哪种结局会成真,而在于承认AI已经进入货币政策无法回避的视野。至于政策工具是否适配这种不确定性,目前没有答案。