AI算力股业绩暴涨股价暴跌:市场真正在怕什么
英伟达单日蒸发5900亿美元、台积电利润暴增77%仍下跌、液冷龙头英维克净利暴跌82%一字跌停,AI算力股正经历定价逻辑切换。本文拆解三个关键变量:业绩兑现为何无法支撑股价、框架订单与真实收入的巨大落差、以及“有业绩的泡沫”与纯泡沫的本质区别。核心判断是:市场怕的不是算力需求见顶,而是供给过剩和交付能力不足同时发生。
AI算力股业绩暴涨股价暴跌:市场真正在怕什么

业绩好也跌,业绩差更跌:市场进入非对称惩罚期
英伟达的5900亿美元蒸发不是孤例
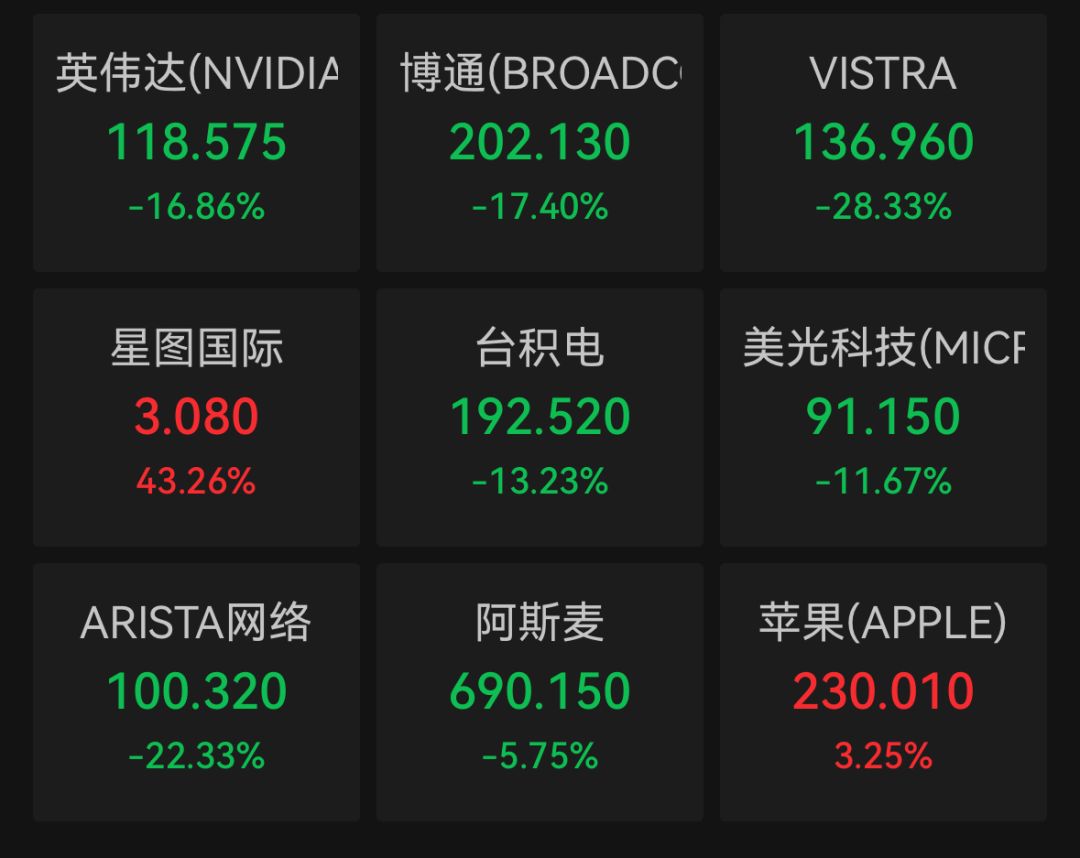
2025年1月27日,英伟达单日下跌16.97%,市值蒸发约5900亿美元,创下美国上市公司单日市值损失纪录。当天AI电力供应商同样遭到抛售:美国联合能源下跌21%,Vistra下跌29%。市场用同一种方式重估了算力链条上的不同环节。

更值得注意的形态出现在随后几个月:当公司交出真实业绩时,股价的反应变得不对称。台积电第二季度净利润同比增长77%,创下历史纪录,同时上调2026年营收增长预期至40%以上,美股收盘仍下跌2.3%。IBM因盈利预警单日暴跌逾20%,跌幅超过1987年“黑色星期一”。
Vital Knowledge分析师的概括很直接:科技股超预期业绩无法催生上涨,业绩爆雷则遭到重创。高盛追踪的动量股指数在台积电公布业绩当天单日下挫6%,本月累计蒸发五分之一市值;美股半导体板块自6月中旬高点累计下跌约22%,进入技术性熊市。
台积电利润暴增77%为何只换来下跌2.3%
台积电的案例把机制暴露得最清楚。利润暴增77%是事实,2026年营收增长预期上调至40%以上也是事实,但股价下跌同样发生了。原因在于,这些数字在公布之前已经以某种形式存在于股价中。当业绩只是确认了市场已经定价的预期,它就不再是上涨的理由;真正驱动价格的是下一个季度的预期差。一旦市场判断增长斜率无法继续抬升,哪怕绝对值仍在高速增长,估值收缩的幅度也会远超业绩本身的变化。
非对称惩罚的根源就在这里。上涨需要“超预期中的超预期”,下跌只需要“不及预期”或者“增长放缓”的迹象。IBM的盈利预警直接触发超过20%的单日跌幅,不是因为公司失去了全部价值,而是因为此前定价中隐含的确定性被抽走了。
这种环境并非对所有信号都负面。英伟达披露持有Nebius股权后逆势上涨2.3%,说明市场仍会对“新增量叙事”给予正向反馈。区别在于:存量业绩确认已经不能提供上涨动能,只有尚未被计入价格的新故事才能。当定价的锚从当期业绩转向预期差,业绩暴涨与股价下跌同时出现就不再是矛盾,而是同一套逻辑的两个输出。
框架订单的幻觉:160亿在手,6700万落地
从德祥新云算力到东阳光:框架合同与真实收入的鸿沟
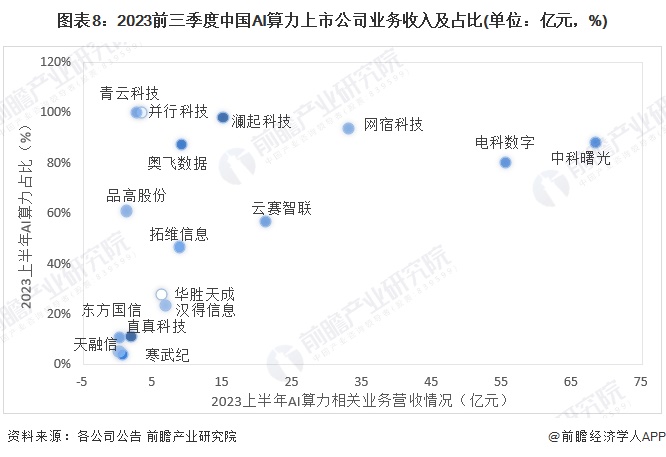
龙头公司的估值收缩已经让市场变得挑剔,二线算力股的处境更加直接:股价不再为订单故事买单,而是追问钱是否真的到账。港股德祥新云算力在10月13日盘中一度跌去87%,收盘跌幅仍超过40%。这家公司最新财年归母净利润亏损5.28亿港元,算力业务尚无实质性收入,主业仍是物业发展。一次暴跌不足以说明行业全貌,但它暴露了一个定价标准的切换:市场开始把“没有收入的算力转型”视为风险本身。

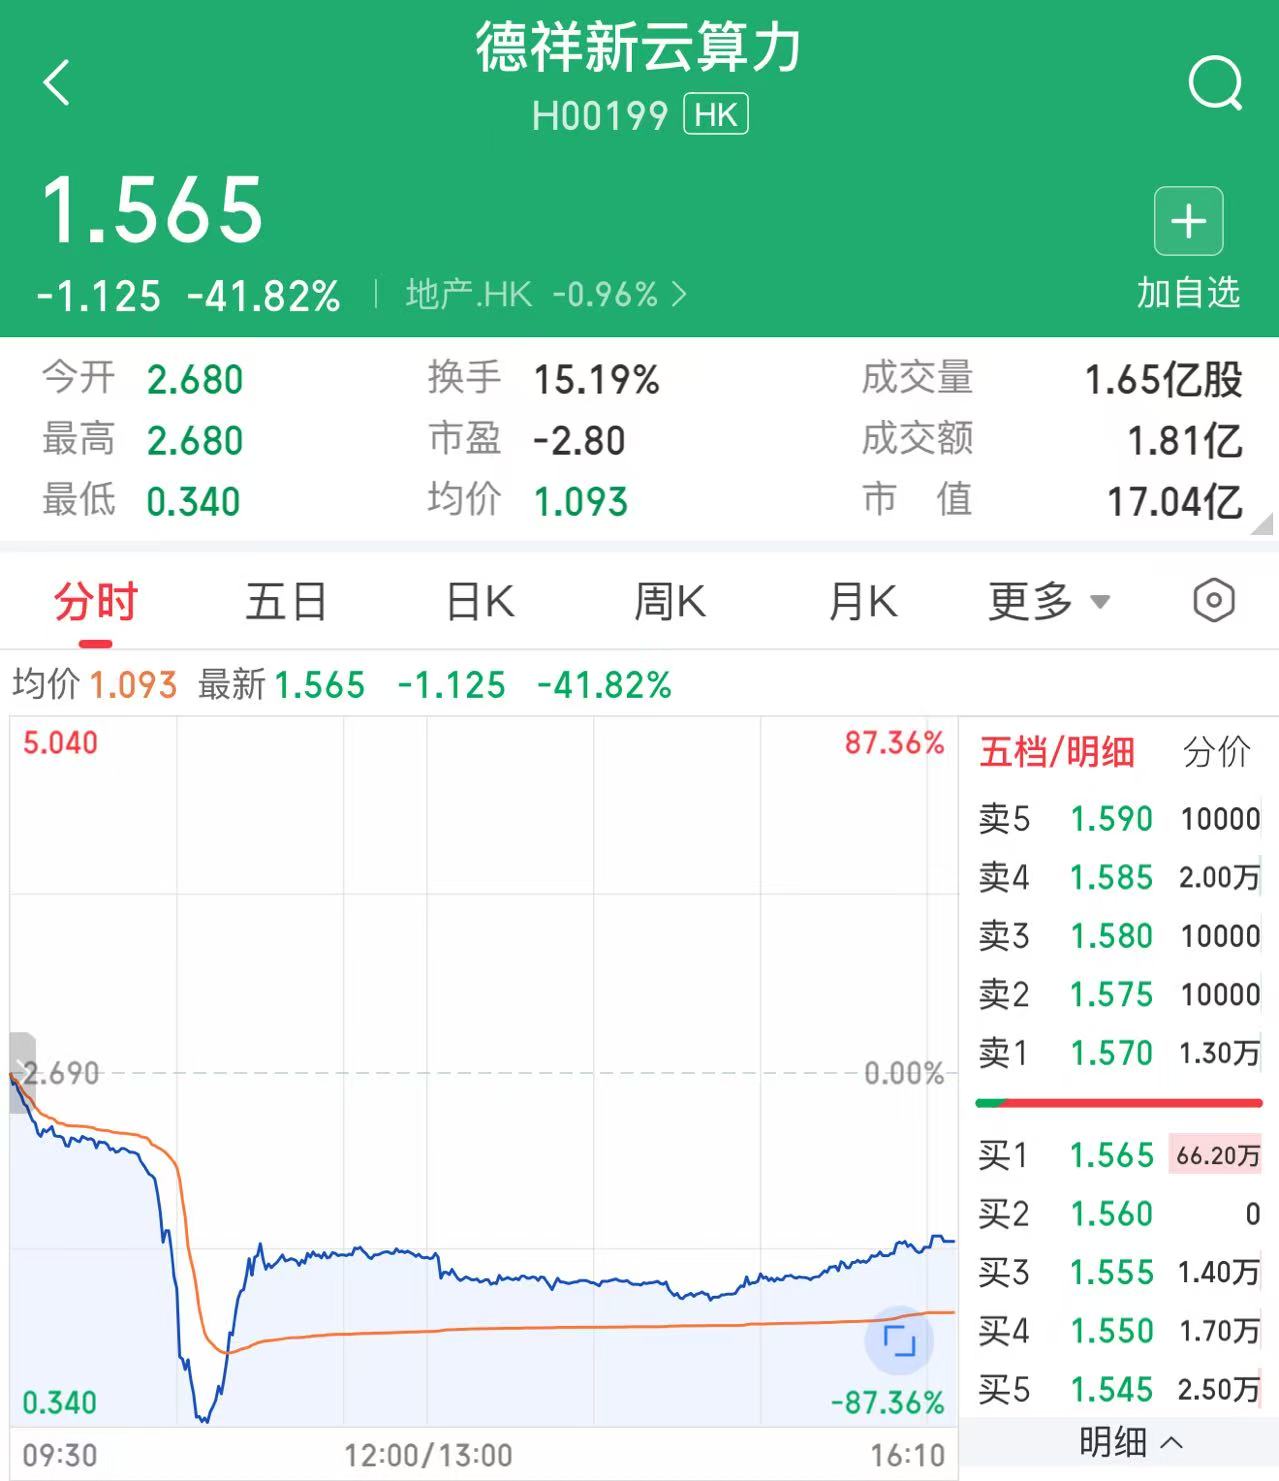
框架订单与确认收入之间的落差,在A股跨界算力公司身上更为清晰。行云科技手握160亿元框架订单,2026年上半年算力相关收入实际只有6700多万元。东阳光上半年有两笔百亿级框架合同,算力订单项下设备投入41.14亿元,已实现的算力服务收入为6034.18万元。设备投入是现金流流出,收入确认是现金流流入,两者之间的时间差和转化率决定了框架合同的真实价值。框架合同通常附有分阶段执行条款或前置条件,名义金额并不等于承诺采购额,更不等于当期收入。市场此前愿意按订单总额给估值,现在开始按收入确认和回款质量重新定价。
粤港湾智算的“预付款原则”说明了什么
并非所有框架订单都缺乏约束。粤港湾智算高管在中期业绩会上提出“签了就要交付”的内部原则,并称今年新增订单中超过95%带有客户预付款。这一表述如果属实,意味着订单背后存在真实的资金约束,客户违约成本更高,交付概率也更高。它反衬出另一类框架合同的脆弱性:没有预付款、没有收入确认、仅以公告金额支撑估值。市场的区分方式正在变得简单——有预付款的订单是订单,没有预付款的框架合同更接近叙事。跨界算力公司能否把框架金额转化为现金流,取决于硬件采购能力、资金厚度和运维经验,而这些恰恰是多数跨界者最薄弱的部分。

液冷暴雷:当“卖铲人”的铲子也卖不动了
英维克一季度净利润暴跌82%的警示
英维克2026年一季报呈现出一个矛盾组合:营收同比增长26.03%,达到11.75亿元;归母净利润却同比暴跌81.97%,仅剩865.76万元。与2025年第四季度相比,营收环比下滑42.43%,净利润环比跌幅更达92.95%。4月21日开盘,英维克一字跌停,封单55.62万手,对应金额59.43亿元。
这组数字指向的不是需求消失。营收仍在增长,说明客户还在采购液冷设备,算力基础设施的建设并未停摆。问题出在利润端:公司在以牺牲利润率的方式维持收入规模。2025年全年,英维克营收增长32.23%,归母净利润只增长15.30%,利润增速已经落后于收入增速;到2026年一季度,这种背离被急剧放大。
从非标定制到标准化量产:阵痛还是拐点

液冷行业的利润逻辑正在经历切换。早期数据中心液冷以非标定制为主,项目分散、技术门槛高、客户议价空间有限,设备商可以维持较高毛利。随着AI算力集群规模扩大,液冷方案开始向标准化量产过渡,客户集中度上升,采购方议价能力增强,价格和利润率随之承压。止于至善投资基金经理何理将英维克的业绩归因于市场低估了“从非标定制向标准化量产过渡的阵痛期”,并指出此前对短期业绩弹性的预期过于乐观。
这一判断的边界同样需要正视。如果只是阵痛,意味着利润率的压缩是一次性冲击,待产品结构切换完成后可能修复;如果是拐点,则意味着液冷环节的供给扩张速度已经超过需求增速,高毛利阶段不可逆地结束。英维克的数据尚不足以对二者做出最终裁决,但环比数据的剧烈波动至少说明,需求节奏本身并不平稳,设备商的收入确认和利润释放存在显著的时间错配。
“有业绩的泡沫”就不是泡沫吗?
光模块龙头三年涨30倍后的回撤风险
雪球上有一篇流传较广的对比分析,把2023年以来的A股AI算力行情与1999—2000年互联网泡沫放在同一框架里,结论是当前阶段“不是纯泡沫”,而是“业绩+情绪”共振的超级周期。理由包括真实需求、真实订单、真实利润和真实壁垒。这个判断本身没有错,但它回避了一个更关键的问题:有业绩支撑的资产,是否就不会经历泡沫式的估值收缩。

作者列出的数据显示,2022年12月至2026年4月,中际旭创、新易盛、天孚通信三只光模块龙头的区间涨幅分别达到2916%、3157%和3111%。即便这些公司同期业绩增速全部超过100%,累计利润增长也远不足以在三年内消化三十倍以上的股价涨幅。这意味着当前价格中已经包含了对未来多年高增长的线性外推,而不是对已实现业绩的定价。
作者同时给出了自己设定的见顶信号:英伟达订单增速环比下滑、800G/1.6T光模块价格战、北美云厂商资本开支下调、龙头业绩增速从100%以上降到50%以下、估值PE突破80倍。这套清单的逻辑指向一个事实:市场真正敏感的并非“业绩是否存在”,而是“业绩增速能否维持”。当增速从100%降到50%,即便绝对值依然可观,估值中枢也会剧烈下移。作者据此预测龙头总跌幅50%—70%,二线70%—90%。预测数字不必当真,但其中隐含的机制是成立的:股价涨幅与业绩增速之间的差距越大,估值对增速变化的敏感度就越高。

白酒和新能源的教训:业绩好照样崩盘
这篇分析下面有一条评论直接反驳:“当年白酒、新能源有业绩照样崩。”这句话点破了“有业绩的泡沫”这一概念的脆弱之处。白酒和新能源在各自高点时同样拥有真实利润、真实增长和真实需求,但崩盘并非因为业绩消失,而是因为此前股价已经透支了未来数年的增长预期。一旦增速从超高区间回落,估值压缩的幅度足以吞噬业绩增长带来的全部收益。
回到AI算力,市场当前的分歧点也在于此。英伟达绩后下跌,有观点将其归因于“利好提前透支+高位获利盘了结”,属于典型的“利好兑现落地跌”,而非基本面恶化。同一来源也提示,英伟达股价处于历史高位,估值已反映大部分AI景气预期,若全球AI资本开支放缓或大客户采购收缩,高位估值存在消化压力。两种说法看似相反,实际指向同一个机制:当业绩增长已被提前计入股价,任何无法证明增长可持续的信号都会触发估值收缩。
因此,“有业绩”与“没有泡沫”之间并不存在因果关系。泡沫破裂的触发条件不是业绩是否存在,而是业绩增速是否足以支撑已计入的估值水平。AI算力的真实需求不会因为股价下跌而消失,但供给端从稀缺走向过剩的速度如果快于预期,业绩增速回落与估值收缩会同时发生,其破坏力与经典泡沫破裂并无本质区别。