AI烧钱竞赛:5.94万亿债台高筑,泡沫破裂倒计时?
AI烧钱竞赛:5.94万亿债台高筑,泡沫破裂倒计时?
 去年这个时候,朋友给我看了一张AI广告投放排期表,单月预算八位数。我问ROI怎么算,他沉默了一会儿说:“先占坑。”
一年过去,坑填满了,钱烧光了,但那个被寄予厚望的“AI原生用户”并没有如期而至。
DeepSeek-R1上线仅6天用户破亿,单日活跃用户峰值达7180万。它没在渠道上砸一分钱广告,API价格却仅为行业平均的十分之一,还支持私有化部署。这不是技术上的碾压,而是把整个行业的成本结构撕开了一个巨大的口子。当闭源厂商还在用“万亿参数”“万卡集群”讲故事时,开源模型用高效架构证明了:暴力算力可以被架构创新大幅替代。
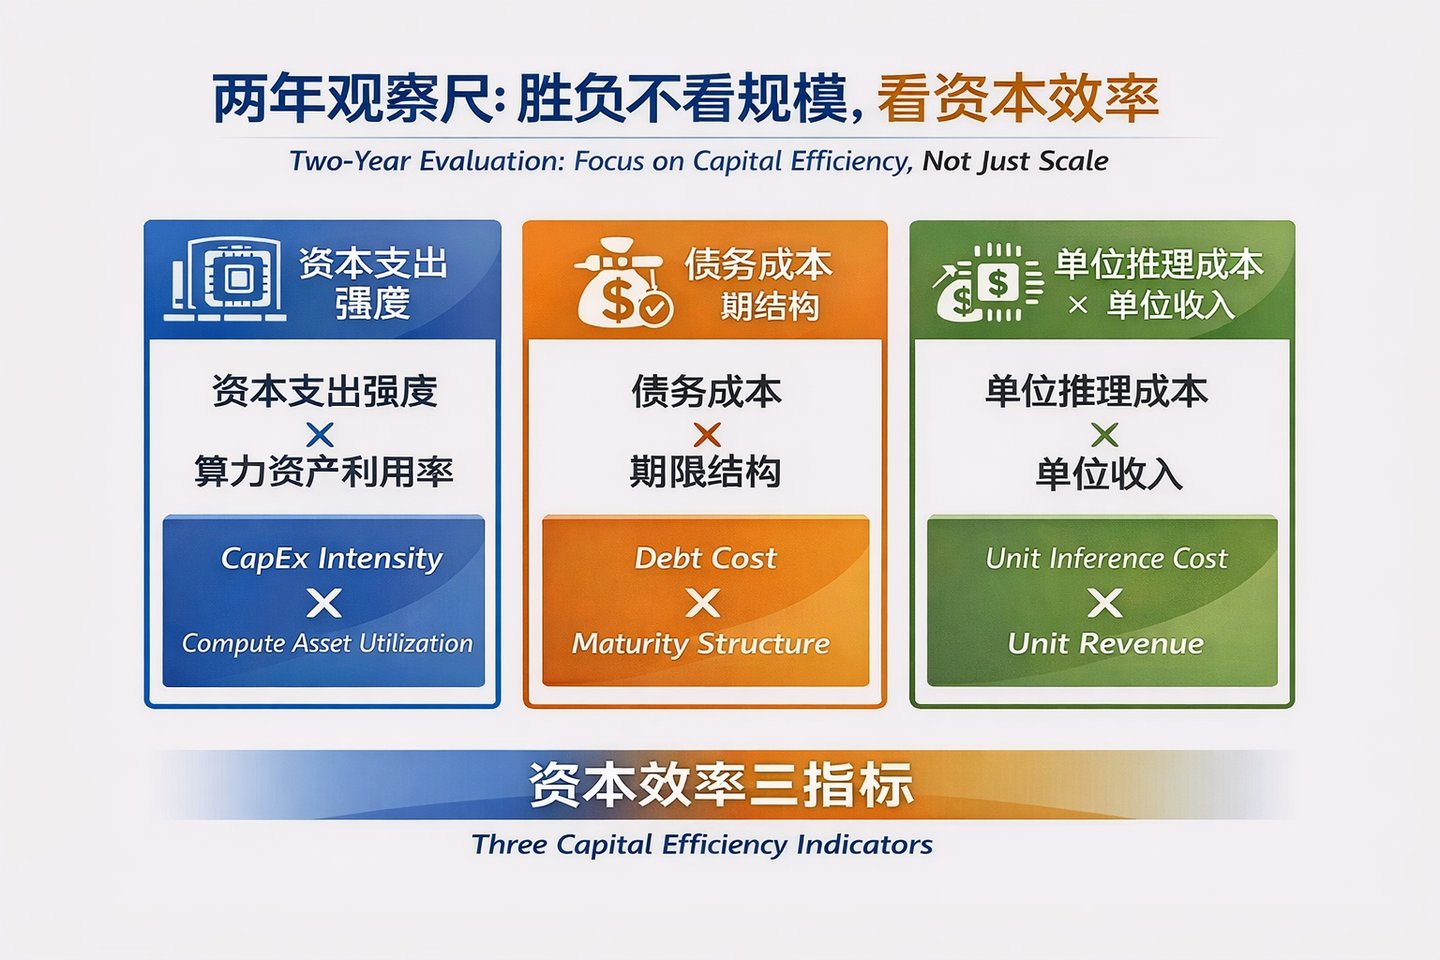 这意味着什么?那些已经砸下去的数据中心订单、GPU采购合同、多年期算力租赁协议,突然面临一个尴尬的账本问题——你的资产还没折旧完,技术代差已经让它贬值了。
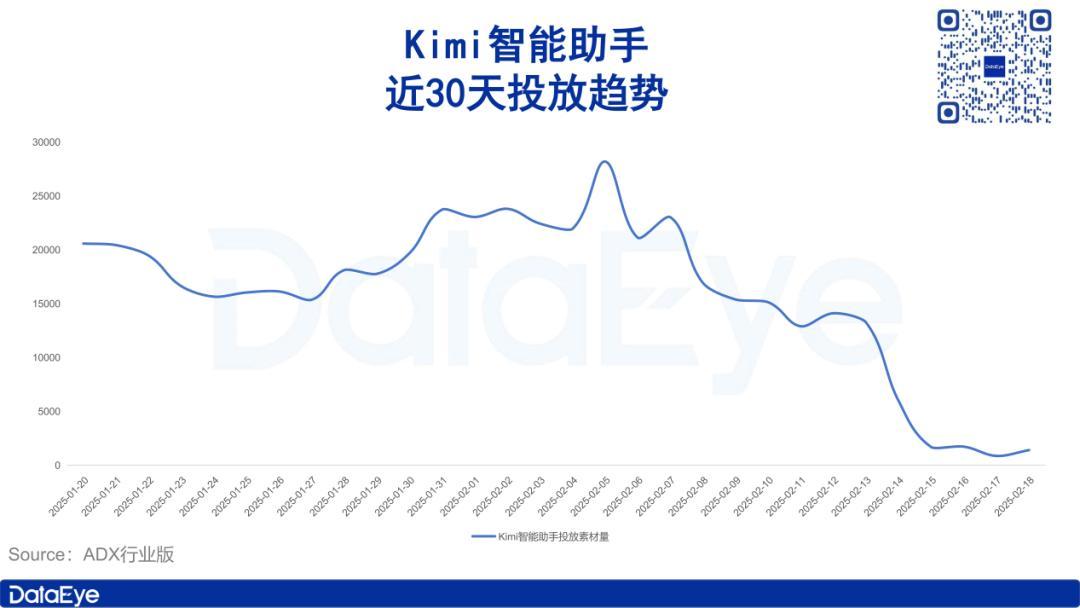
更致命的是获客端。ADX行业版数据显示,自2月14日起,Kimi智能助手的投放力度断崖式下滑,单日素材量从日均2万组暴跌至1500组左右,降幅高达92.5%。这不是主动收缩,而是获客成本高企撞上了现金流的天花板。当增长无法覆盖成本,融资节奏一旦放缓,压力就会瞬间放大。
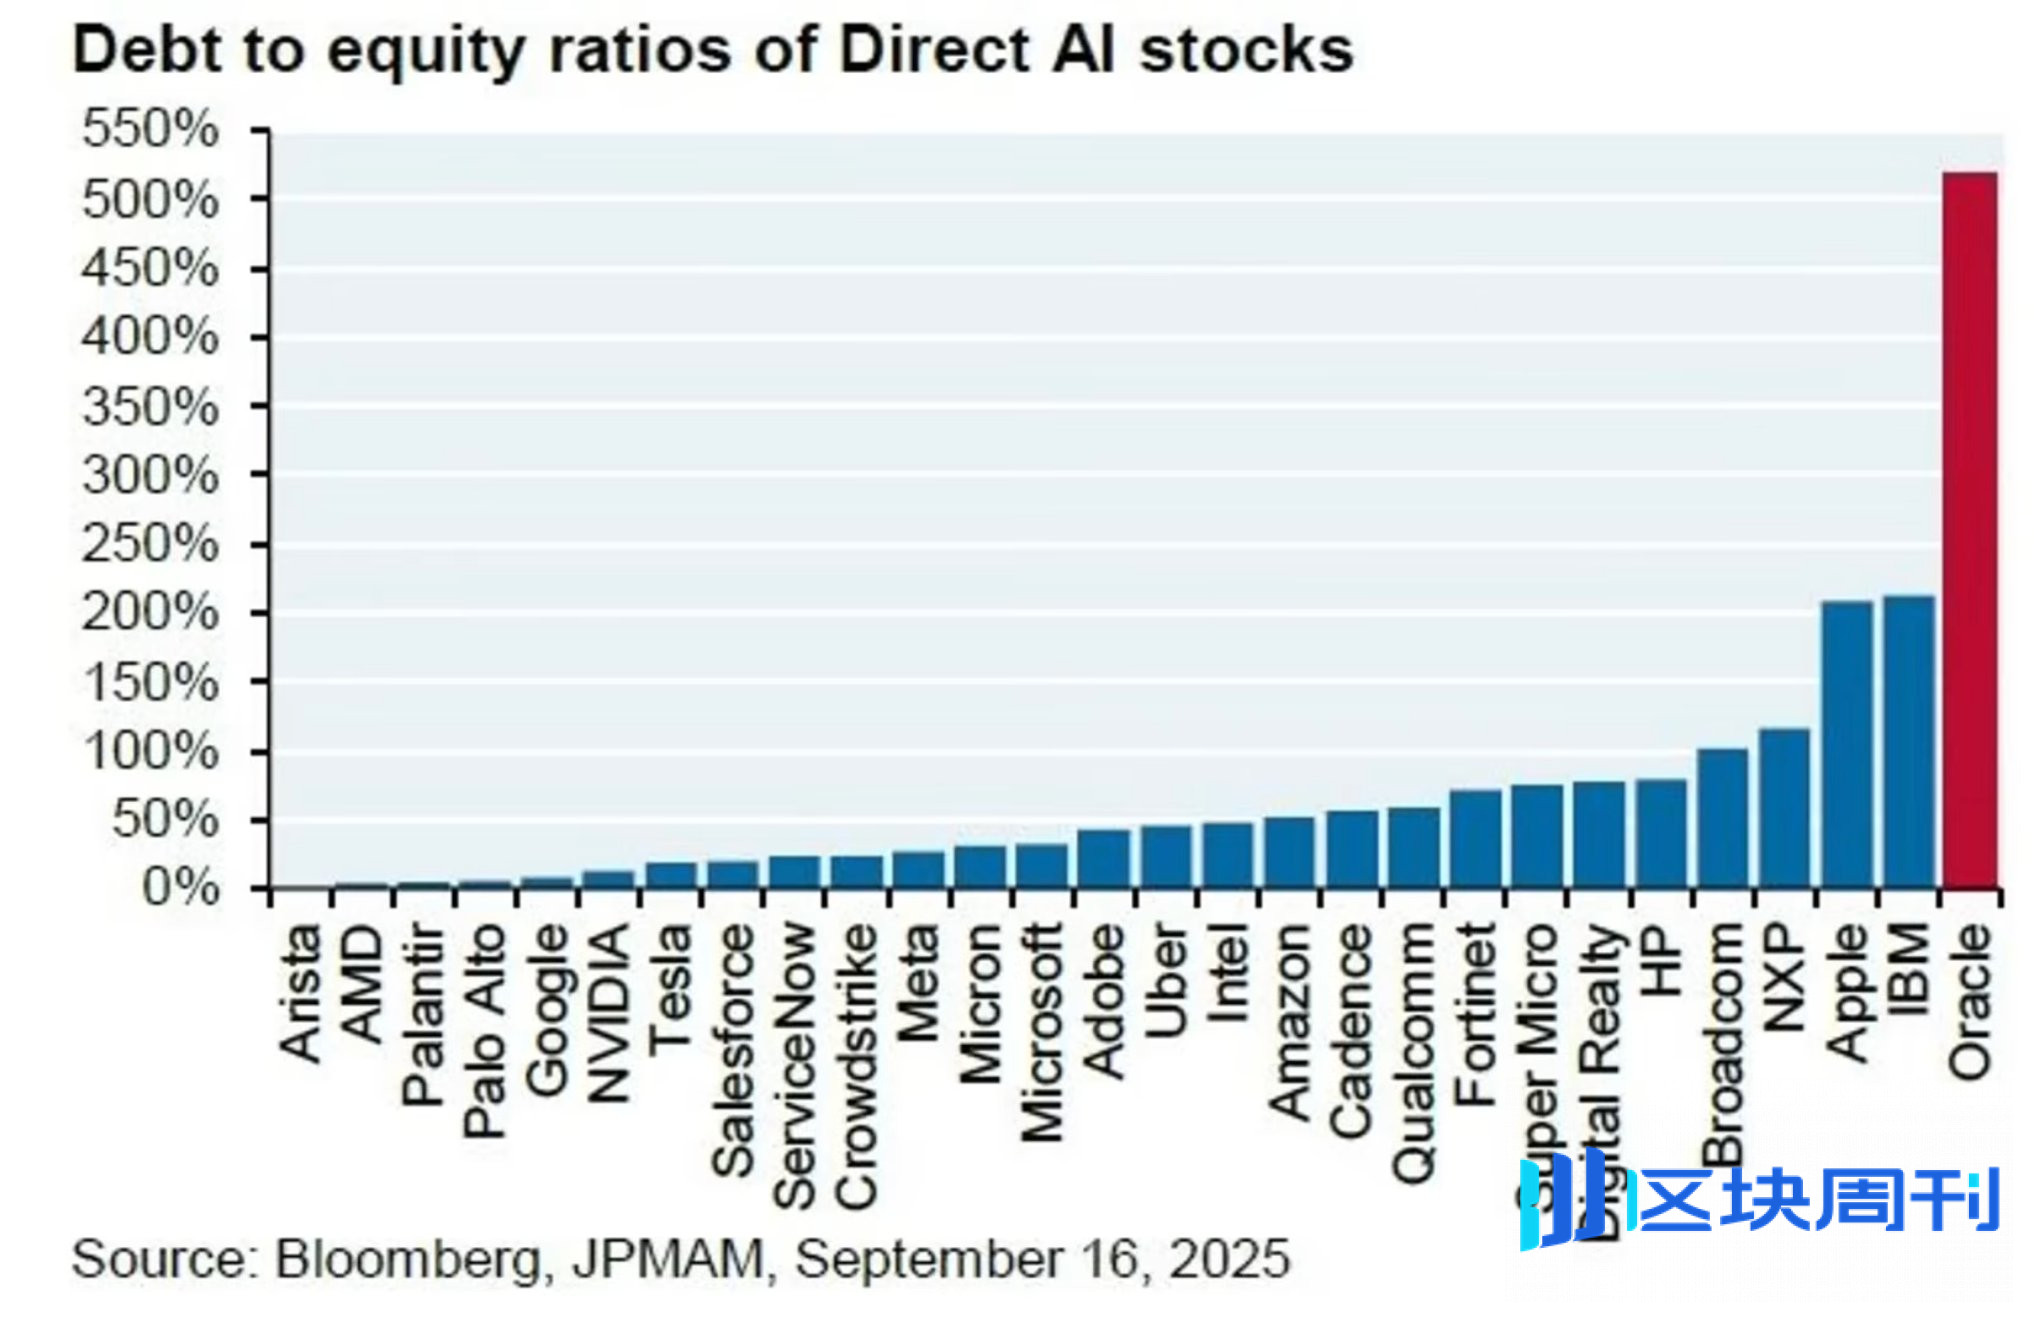
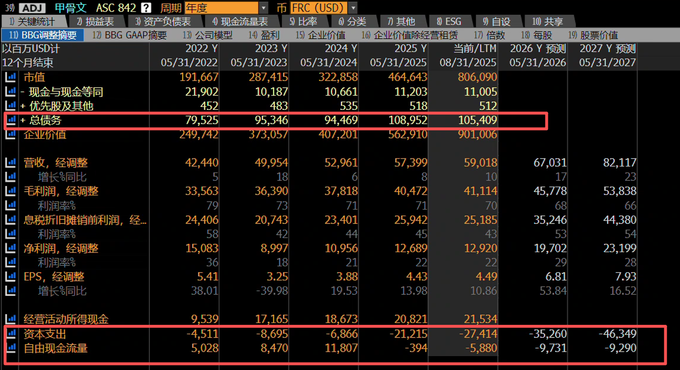
甲骨文的故事更典型。这家老牌软件巨头为支持AI算力需求,把债务从500亿一路拉到1110亿美元,规模约为全年销售额的2.5倍。标普已将其信用评级下调至投资级最低档。市场的反应同样冰冷:摩根大通等机构花了超六个月,仍难以分销甲骨文旗下380亿美元数据中心债务。
金沙江创投朱啸虎的判断一针见血:若开源模型性能接近闭源模型,后者将失去存在价值。
 投资者终于开始算一笔简单的账:你借了上千亿建数据中心,但三年后算力成本可能下降70%,五年后技术路线可能完全改变。到时候,这些资产还值多少钱?亚马逊今年250亿美元债券发行遭遇罕见冷遇,与去年投资者疯狂认购形成鲜明对比。
当模型差距超过代际,高额的市场费用就会从竞争武器变为财务累赘。
泡沫不是被刺破的,是被账本算破的。过去两年“先烧钱占赛道”的逻辑之所以成立,是因为大家相信先发优势能转化为壁垒。但当开源模型证明壁垒没那么高、获客数据证明用户没那么忠诚时,这个逻辑的根基就动摇了。烧钱不再是护城河,而是财务累赘。
 ## 二、 债海藏雷:5.94万亿债务盛宴下,谁在“裸泳”?
当AI竞赛从技术比拼演变为资本结构对决,5.94万亿美元的全球债券发行量不再只是数字狂欢。真正危险的,不是科技巨头借了多少钱,而是这些债务正在以超出市场想象的方式,向整个金融体系渗透。
危险的“消化不良”:从银行体系“肠梗阻”到AI债券“垃圾债化”的系统性风险
债务本身不可怕,可怕的是债务的流转路径开始失控。
摩根大通等承销商正经历前所未有的“消化不良”——一笔与甲骨文数据中心相关的380亿美元建设债务,花费超六个月仍难以分销,最终只能折价甩卖给非银机构。这并非孤例,亚马逊近期250亿美元债券发行遭遇冷遇,标志着资本市场对无休止AI融资的承接力已逼近极限。
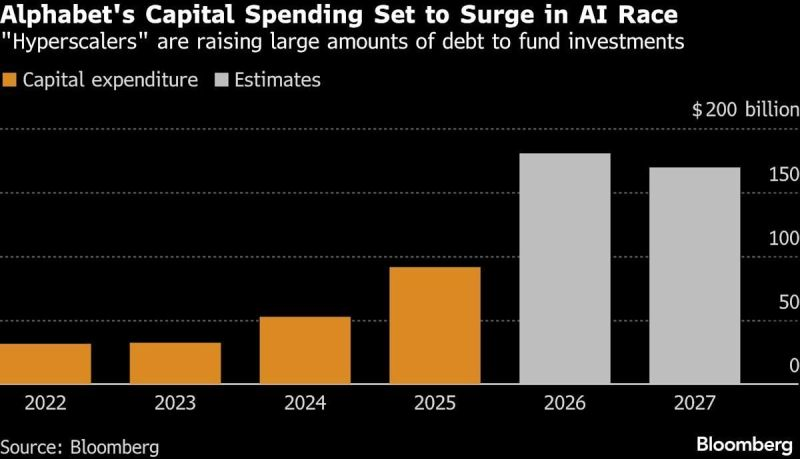 更隐蔽的风险在于债务结构的劣变。Meta和甲骨文大规模设立特殊目的实体,将290亿美元债务隐形化,风险转嫁给养老金和资管机构。标准普尔已将甲骨文评级下调至投资级最低档,警示其激进的杠杆扩张。
风险被分散并不等于风险消失,透明度下降反而会让危机传导更难以预测。
一旦AI需求不及预期,这些看似稳健的优先级债券,随时可能滑向“垃圾债”深渊。高盛警告,投资级债市正变得像股市一样高度集中于AI领域,缺乏上行空间却暴露了巨大的下行风险。
致命的时间错配:50年长期债务如何填平3年就面临淘汰的算力资产残值?
 如果说债务路径的复杂化是隐性风险,那么资产与负债的时间错配,就是一颗摆在明面上的定时炸弹。
亚马逊此次发行了长达50年期的债券来建设数据中心。然而,算力设备的生命周期正在急剧缩短——六年前最先进的A100芯片如今已无人问津,H100、B100的迭代速度远超传统服务器周期。
一边是跨越半个世纪的偿债义务,一边是随时可能被下一代技术清零的资产残值。
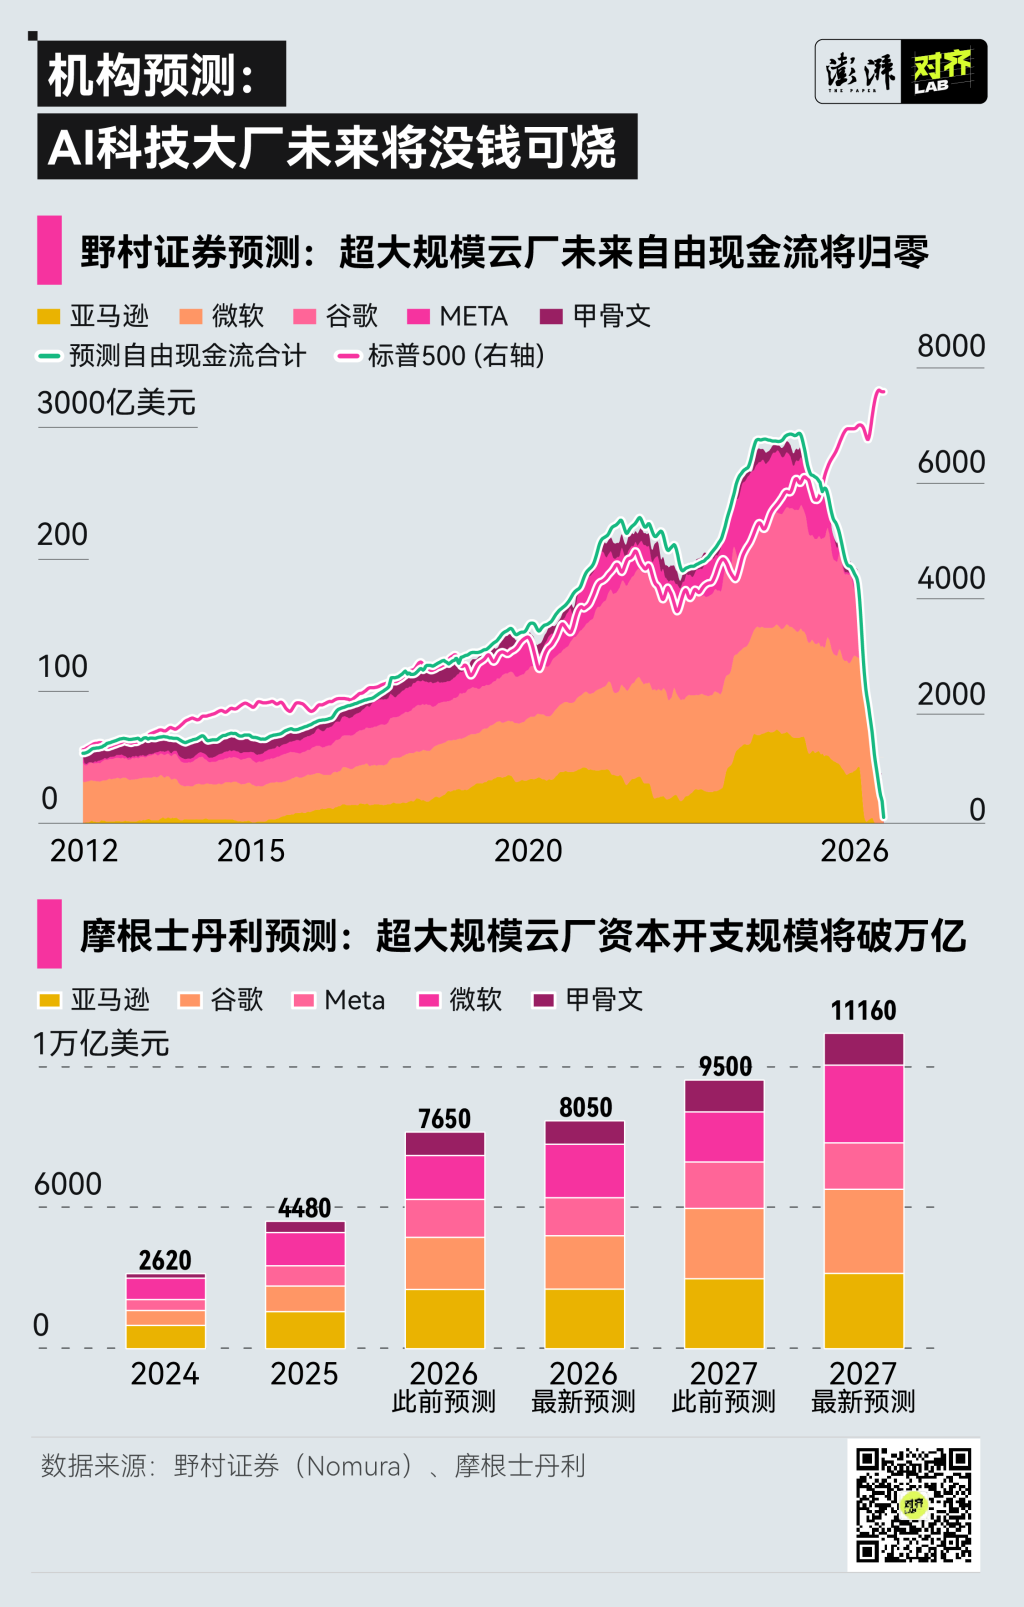
这不是会计层面的技术问题,而是对现金流持续性的豪赌。当一家公司用50年期债务购买3年就可能技术性贬值的GPU集群时,资产折旧速度与债务偿还节奏彻底脱节。亚马逊一季度自由现金流转为负值,就是最直接的预警信号。
甲骨文为支援OpenAI启动500亿美元筹资计划,股价应声下跌,信用利差悄然走阔——投资者正在重新为“AI风险溢价”定价。核心矛盾在于:硬件折旧在加速,单位算力成本在持续下行,但债务利息却是确定的时间函数。
一旦AI技术路线突变或商业化不及预期,数据中心的残值将断崖式下跌,而固定的债务本息支出不会消失。那些杠杆最高的玩家,将最先倒在技术迭代的黎明之前。
 ## 三、 路径对决:开源普惠与闭源豪赌,谁的资产负债表能撑到黎明?
当“烧钱-融资-再烧钱”的循环开始松动,AI竞赛正式分裂为两条截然不同的路径:一条是继续闭源、重资产、赌算力垄断的豪赌;另一条则是开源、轻资产、拼生态效率的普惠之路。这不仅是技术路线的选择,更是一场资产负债表耐力的终极对决。
生态联盟的“省钱”最优解:微信、百度为何纷纷为开源模型开放10亿级流量入口?
DeepSeek以极低成本实现顶尖性能,彻底动摇了“算力堆砌=能力领先”的信仰。当开源模型在推理效率上追平甚至超越闭源竞品,商业逻辑发生了根本性逆转:与其独自背负数千亿美元的基建债务,不如将模型开源,换取生态规模与流量变现的杠杆。
 这正是微信、百度等平台巨头迅速向开源模型敞开10亿级流量入口的深层原因。
对平台而言,接入开源模型无需承担高昂的训练成本与硬件折旧,却能即时获得AI能力,提升用户粘性与广告效率。这是一种典型的“轻资产撬动重生态”策略——将资本开支的压力转移给算力提供商,自己聚焦于应用层的数据飞轮与商业闭环。
更深一层看,这种生态联盟正在重塑产业分工。开源模型提供方专注于算法创新与成本控制,平台方专注于场景渗透与现金流兑现。双方通过API调用费、增值服务分成等方式共享收益,而非像甲骨文那样,将所有风险集中于自身的资产负债表上。
当技术代差无法用资本堆砌填平时,开放生态就成了唯一能打破债务死循环的钥匙。
苹果的保守与甲骨文的激进:当烧钱引发恐慌时,稳健现金流为何成为意外护城河?
 在AI烧钱竞赛最狂热的阶段,苹果的“保守”曾被嘲笑为落后。然而当市场开始用脚投票,拒绝为无底洞式的资本开支买单时,苹果的谨慎反而成了最坚固的护城河。
苹果的策略核心是端侧推理——将AI能力集成到设备芯片中,而非依赖云端算力集群。这意味着每一部iPhone售出,用户就已经为算力付费了。苹果无需发行巨额债券建设数据中心,却能让AI渗透进其20亿活跃设备的生态中。
反观甲骨文,这家老牌软件巨头为支援OpenAI,启动了高达500亿美元的筹资计划,市场却对此投下不信任票。标准普尔已将其信用评级下调至投资级最低档,其债务规模飙升至全年销售额的2.5倍。更致命的是,甲骨文用50年期债券购买的算力资产,可能在3年内就面临技术性贬值。
当烧钱引发恐慌时,稳健的现金流本身就是一种定价权。苹果的资产负债表上躺着数千亿美元的现金,而甲骨文却在为未来的算力需求提前背负债务——两条路径的结局,或许已经写在了各自的财务报表里