减肥神药治痴呆:53%风险降低却遭III期失败,GLP-1护脑梦碎?
减肥神药治痴呆:53%风险降低却遭III期失败,GLP-1护脑梦碎?
去年,一位朋友问我:为什么治疗糖尿病的药,会被科学家盯上去治阿尔茨海默病?这听起来就像拿降压药去治骨折,风马牛不相及。
但这个看似离谱的跨界,背后藏着一个被医学界讨论了多年的颠覆性假说。
阿尔茨海默病患者的大脑中,有两种标志性的“垃圾堆积”:β-淀粉样蛋白斑块和Tau蛋白缠结。正常情况下,大脑有自己的一套清运系统,但在患者脑中,这套系统瘫痪了。
问题的关键出在胰岛素信号通路上。
近年来的研究发现,阿尔茨海默病患者的大脑中普遍存在胰岛素抵抗现象——神经元对胰岛素不再敏感,导致能量代谢失调,垃圾清除能力断崖式下降。正因如此,一些科学家开始将阿尔茨海默病称为 “3型糖尿病” 。这不是说吃糖会变傻,而是指出两者在底层病理上有着惊人的相似性。
而GLP-1受体激动剂(如司美格鲁肽)恰好能改善胰岛素敏感性,恢复神经元的代谢功能。更关键的是,动物实验显示,这类药物能直接降低大脑中β-淀粉样蛋白的积累,并减少Tau蛋白的过度磷酸化——相当于同时清理了两种最要命的“脑内垃圾”。
这让GLP-1类药物从减肥神药摇身一变,成了阿尔茨海默病领域最受瞩目的跨界选手。
真正点燃这场研发狂潮的,是一个令人心跳加速的数字。
2020年,诺和诺德在研究司美格鲁肽的心血管获益时,顺带分析了一组真实世界数据。结果让所有人坐不住了:在15,820名2型糖尿病患者中,使用GLP-1药物治疗的那一组,发生痴呆的风险比安慰剂组降低了53%。
53%是什么概念?在阿尔茨海默病这个让无数药企折戟沉沙的“创新药坟场”里,任何能降低10%以上风险的候选药物都足以引发轰动,更别说53%这个近乎颠覆性的数字。
诺和诺德的产品战略执行副总裁后来在接受路透社采访时,用一个词精准概括了这一决策的心态——“彩票式布局”。风险极高,但一旦成功,就是变革性的。摩根士丹利当时估算,试验成功的概率只有约25%,但潜在的年收入增量高达50亿美元。
面对全球5500万阿尔茨海默病患者、且迄今没有一款能真正逆转病程的药物这一巨大蓝海,诺和诺德决定赌一把。他们做了一件在药物研发史上极为激进的事:直接跳过II期临床试验,从真实世界数据一步跨入大规模III期试验。
这一跳,后来被证明代价沉重。
二、现实之困:诺和诺德III期试验失败的深度剖析
2026年,诺和诺德公布了针对3,808名早期阿尔茨海默病患者的III期EVOKE和EVOKE+试验结果。经过两年治疗,口服司美格鲁肽未能达到减缓认知衰退的主要终点。这个曾让无数人看到希望的“跨界神药”,在硬终点面前停下了脚步。
生物标志物与认知结果的背离:为何大脑“干净”了,思维却未改善?
试验中最令人困惑的,是生物标志物与临床结果的严重背离。
诺和诺德公告明确指出,司美格鲁肽确实改善了阿尔茨海默病相关的生物标记物——神经炎症指标下降了,病理蛋白水平也有所减少。实验室里的数据一片向好,但患者身上却看不到任何实际收益。
大脑“干净”了,认知却在继续滑坡。
这种背离直指阿尔茨海默病药物开发的一个根本性困境:我们是否找错了靶点?
长期以来,β-淀粉样蛋白沉积和Tau蛋白过度磷酸化被视为疾病的元凶。但越来越多失败的临床试验暗示,这些病理标志可能只是**“犯罪现场留下的痕迹”**,而非真正的凶手。
GLP-1类药物通过改善胰岛素信号通路、抑制神经炎症来间接清理这些“垃圾”,却未能阻止神经元死亡的进程。这揭示了一个残酷的现实:一旦认知症状已经出现,神经退行性级联反应可能已不可逆转。生物标志物的改善,或许来得太晚了。
激进的研发赌注:跳过II期临床的高风险策略反思
这场失败并非偶然,而是一次高风险策略的必然代价。
回溯2020年,诺和诺德在司美格鲁肽心血管试验的事后分析中发现,15,820名患者中GLP-1治疗组发生痴呆的风险比安慰剂组降低53%。面对这个惊艳的数字,公司做出了一个大胆到近乎冒险的决定:跳过临床II期,直接启动两项大规模III期试验。
诺和诺德产品与组合战略执行副总裁在接受路透社采访时直言不讳:“这就像一张彩票——风险非常高,但如果成功,可能会带来变革性的影响。”
摩根士丹利此前估算,该试验成功概率仅约25%,但一旦成功,预计可为公司带来高达50亿美元的年收入增长。阿尔茨海默病全球患者超5,500万,且无有效治愈手段,这是一个巨大的蓝海市场。
然而,阿尔茨海默病也被称为创新药的“死亡谷”。渤健的Aduhelm、罗氏的gantenerumab……多家巨头在此折戟。诺和诺德试图用代谢药物的逻辑硬闯神经退行性疾病领域,却忽视了II期临床的核心价值:剂量探索、患者分层、终点验证。
行业分析认为,此次失败让诺和诺德付出了数亿至超过十亿美元的研发沉没成本。GLP-1的“万能神药”叙事,就此出现了一道难以弥合的裂痕。
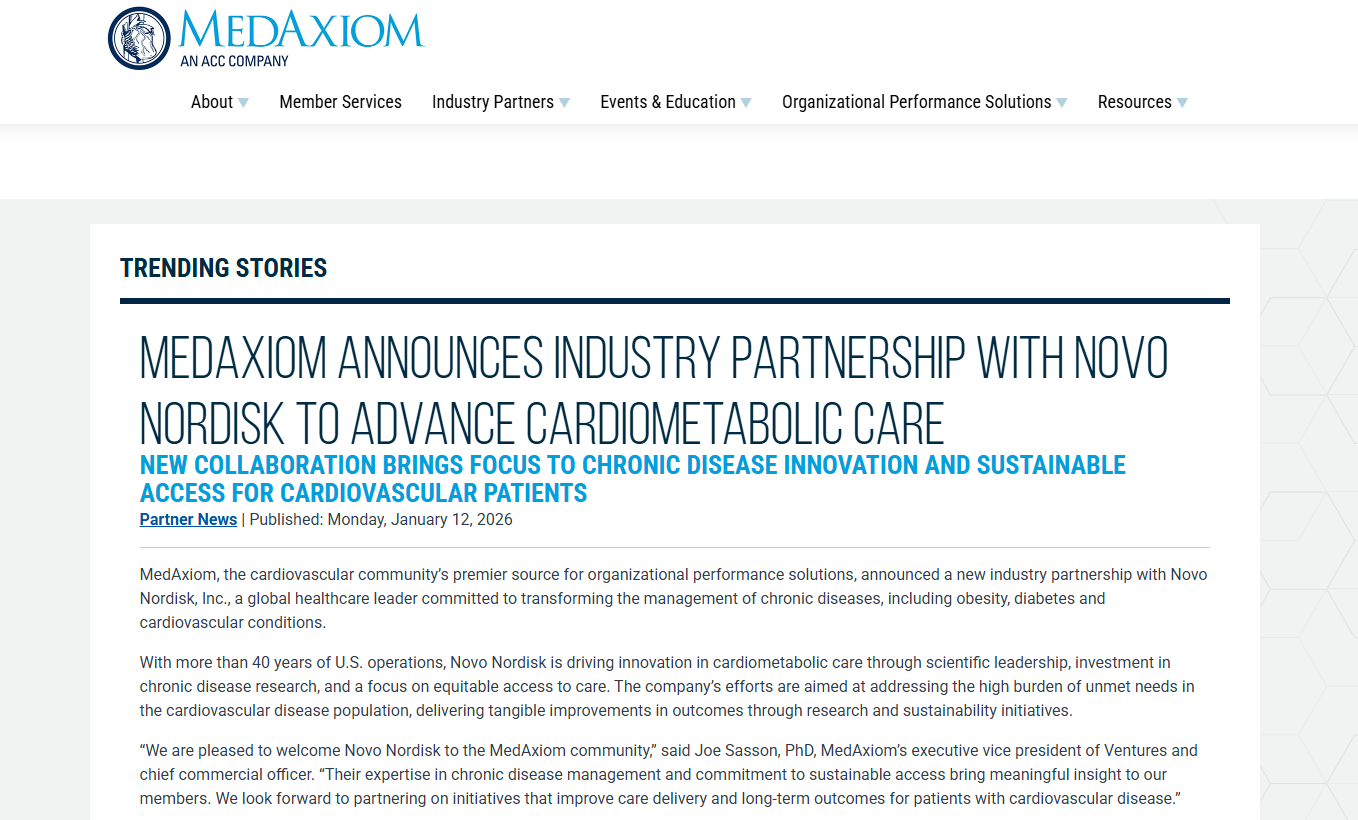
三、震荡与重构:跨界受挫后的市场变局与剩余价值
EVOKE试验失败的消息传出后,诺和诺德股价在哥本哈根交易所一度暴跌12.4%,创2021年7月以来最低水平,市值单日蒸发超百亿美元。
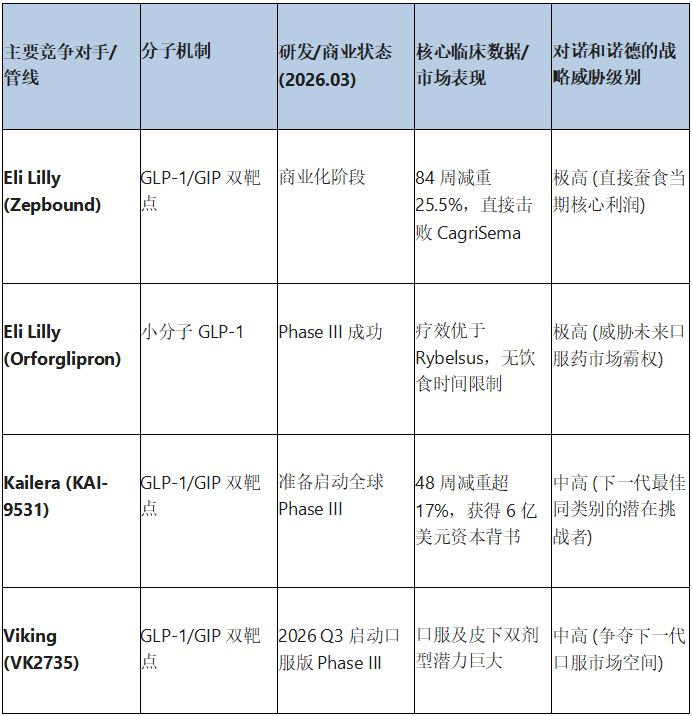
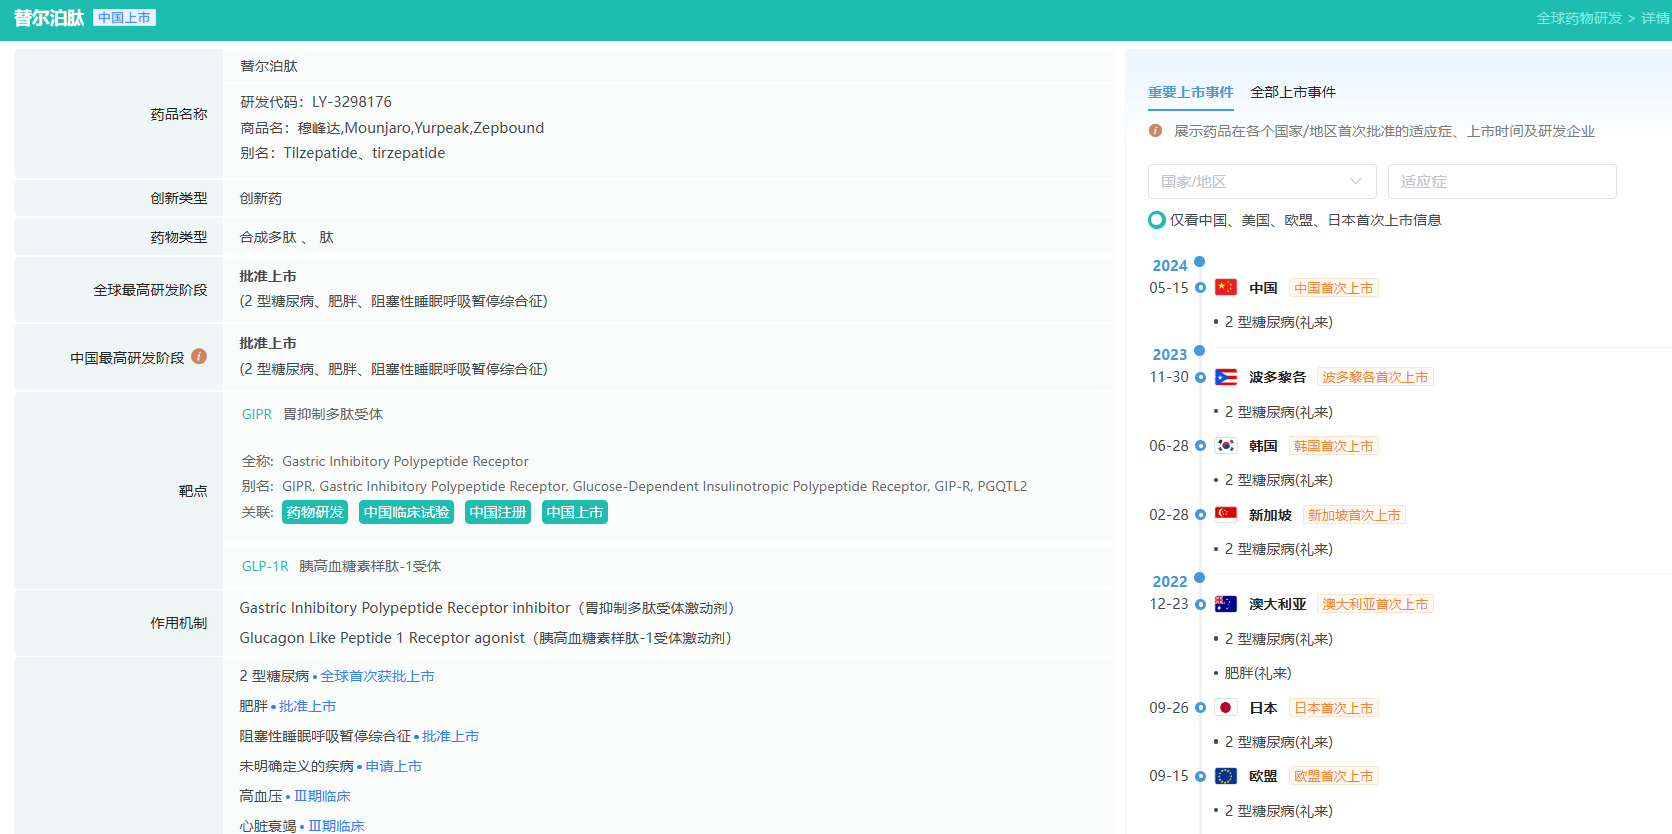
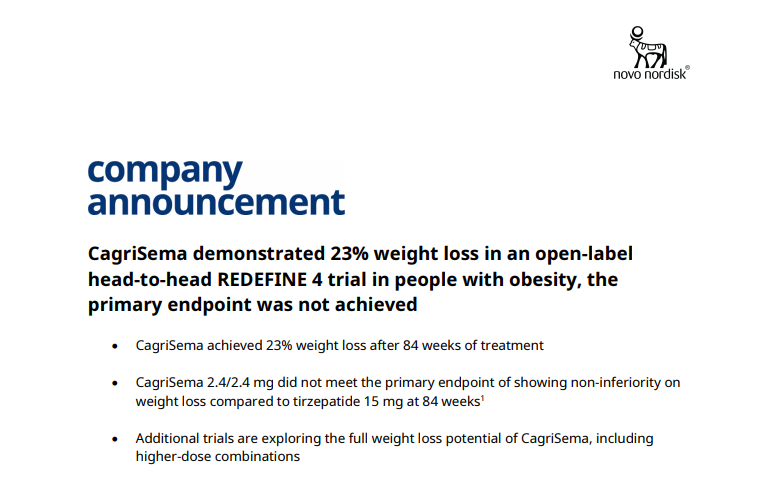
这已是该公司2025-2026年间遭遇的第三次重大打击——此前CagriSema头对头试验败给礼来替尔泊肽、特朗普政府强推“最惠国待遇”降价政策,已让其股价年内累计跌幅超四成。资本市场的剧烈反应,本质上是对一个更深层问题的集体修正。
“万能神药”叙事遇冷:股价暴跌与研发管线的被迫聚焦
过去三年,司美格鲁肽完成了一场令人眩晕的叙事跃迁:从糖尿病药物到减肥神药,再被赋予心血管保护、慢性肾病治疗乃至抗痴呆的想象空间。诺和诺德市值一度超越LVMH,成为欧洲最大上市公司。
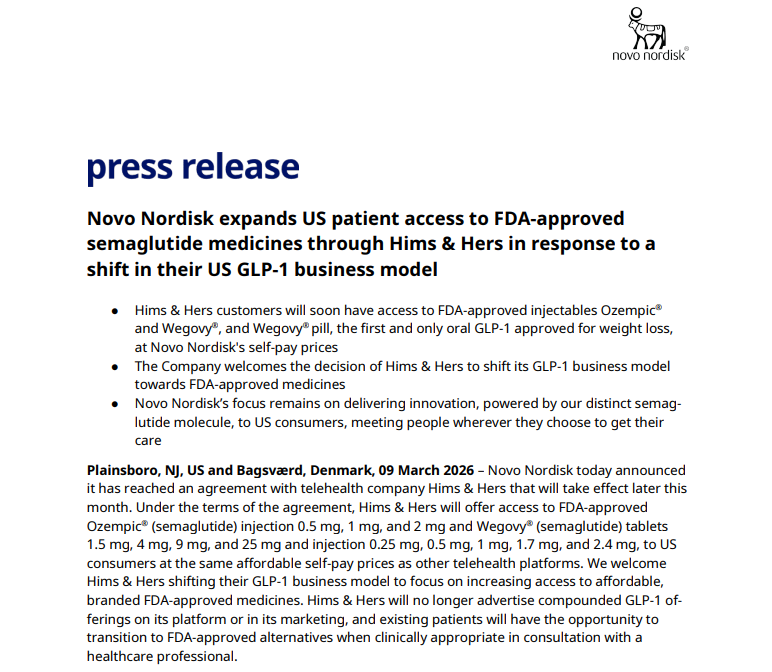
阿尔茨海默病的失败像一盆冷水,迫使市场直面一个根本问题:GLP-1的跨界边界究竟在哪里?
诺和诺德管理层的回应是战略性收缩。公司宣布全球裁减约9,000个岗位,将释放的80亿丹麦克朗年化成本重新配置于心肾代谢轴心这一核心战场。CEO Maziar Mike Doustdar明确表示,研发资源将聚焦于已证明生存获益的领域——如FLOW试验中司美格鲁肽将慢性肾病患者全因死亡风险降低20%的确凿数据,以及刚获FDA批准的MASH适应症。
这场收缩并非溃败,而是从“广撒网”向“深挖井”的逻辑回归。
阿尔茨海默病的失败揭示了一个残酷真相:GLP-1并非无所不能的“灵丹妙药”,跨界想象需要临床硬终点的背书。
预防窗口期的最后赌注:在症状出现前能否守住希望?
尽管III期治疗试验失败,GLP-1在阿尔茨海默病领域的故事并未完全终结。真正的悬念转移到了预防窗口期。
流行病学调查持续指向一个耐人寻味的信号:在痴呆症状出现前就开始使用GLP-1类药物的2型糖尿病患者,其未来患上阿尔茨海默病的风险确实显著降低。这与此前53%痴呆风险降低的数据一脉相承,提示GLP-1的保护作用可能存在于疾病的极早期阶段——一旦β-淀粉样蛋白沉积和Tau蛋白缠结已造成不可逆的神经元损伤,单纯“清理垃圾”便为时已晚。
**这一假说决定了诺和诺德是否值得继续押注。**若能在认知正常但存在高风险的人群中启动大规模预防性试验,并证明延缓或阻止疾病发生,其商业价值将远超任何治疗性药物。
但挑战同样巨大:预防性试验需要数万名受试者、长达5-10年的随访周期,以及数十亿美元的投入。对于一家正经历利润负增长预期的企业而言,这是一场需要极大战略勇气的豪赌。
目前诺和诺德尚未公布是否启动此类试验。但可以确定的是,阿尔茨海默病这个“创新药死亡谷”,不会因为一次III期失败就吓退所有探索者。只是下一次,故事的主角可能不再是司美格鲁肽,而是新一代更精准的分子。