AI股大跌:市场这次看的是现金流,不是故事
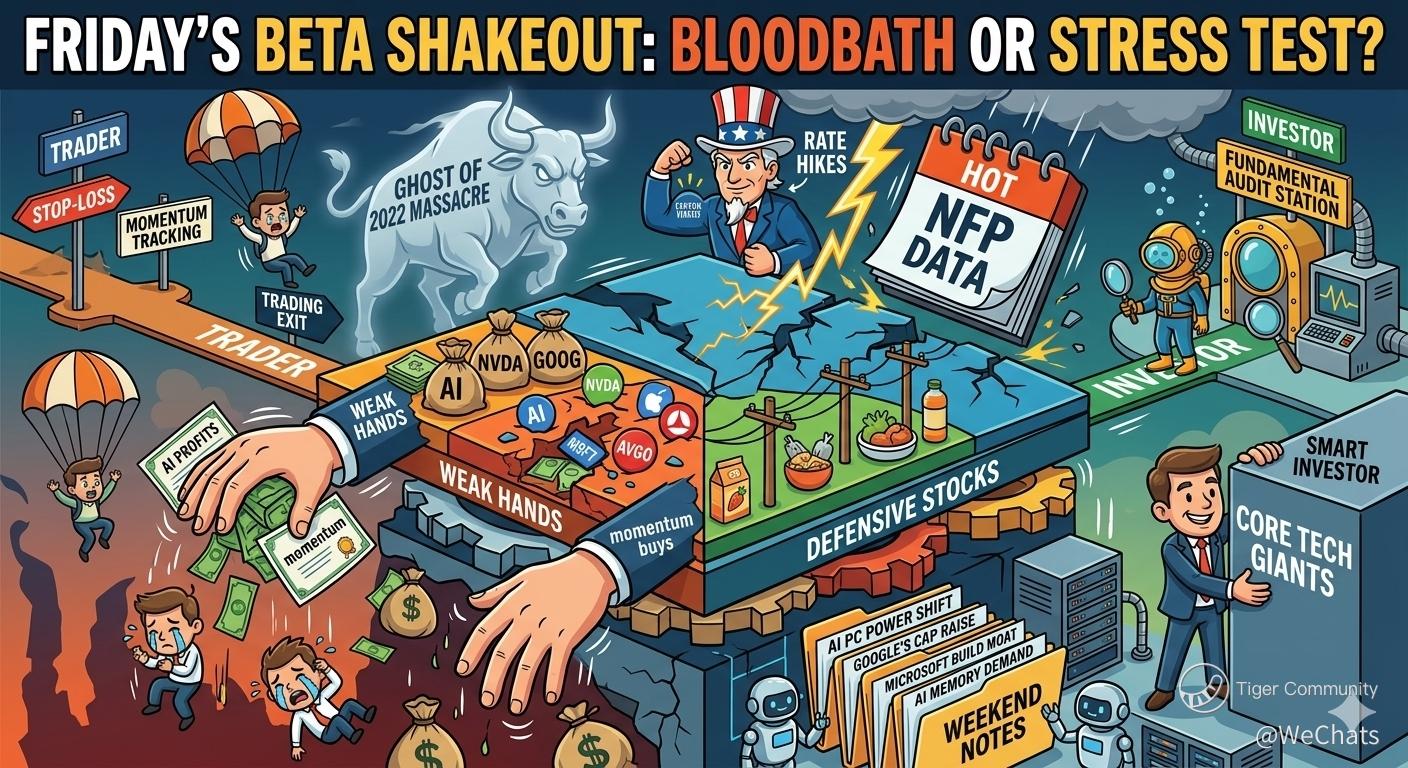
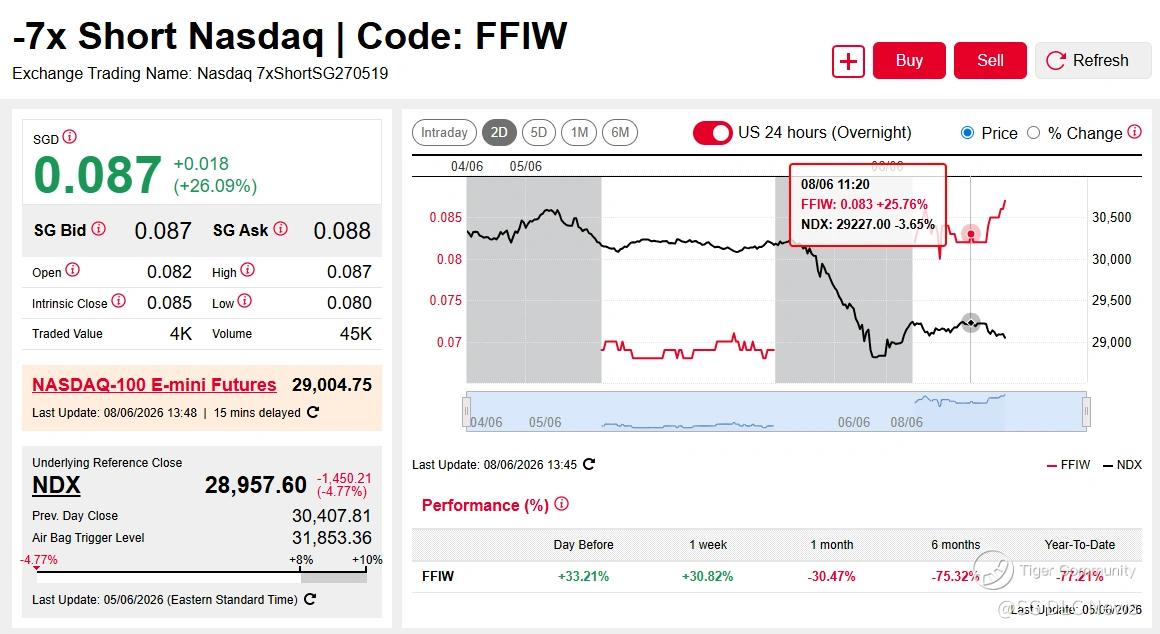
2025年万圣节前,纳斯达克100单日一度跌2.6%,Alphabet创史上最惨单日跌幅、市值蒸发超5000亿美元。与2月由利率预期和拥挤交易触发的回调不同,这次下跌的触发点是巨头财报暴露的AI资本支出与回报之间的时间差。微软资本支出低于预期却获相对认可,说明市场惩罚的不是AI支出,而是缺乏纪律和回报可见度的支出。
AI股大跌:市场这次看的是现金流,不是故事
 ## 这次暴跌不是2月的重演
把这次下跌直接套进“AI泡沫又破一次”的框架,会漏掉最关键的变化。2月那轮回调,主导变量在分母端:降息预期被强劲就业数据压低,折现率预期上移,高估值成长股首当其冲。市场当时交易的是一笔拥挤交易的松动,而不是对AI生意本身的怀疑。
 这一次,压力来自分子端。Alphabet、亚马逊、英特尔等公司的最新财报与展望,未能化解市场对AI庞大资本支出回收缓慢的担忧,这是多家市场观察者给出的核心解释。Alphabet单日跌超12.6%,创下公司史上最惨单日纪录,市值蒸发超过5000亿美元。它并非没讲AI故事,问题在于财报没能回答一个更硬的问题:已经投出去的钱,什么时候能变成利润和现金流。
 2月的逻辑是“利率预期变化→高估值资产承压→拥挤仓位踩踏”,公司经营本身不是矛盾焦点;这次是“资本支出扩张→回报周期拉长→市场要求看到现金流证据”,矛头指向公司自己的投入产出表。前者会随着利率预期稳定而修复,后者需要财报数据来兑现,修复速度不由宏观情绪决定。
也要承认,两次下跌并非毫无交集。有读者评论指出,1.3万亿美元市值蒸发不等于AI叙事破裂,拥挤交易、估值偏高与就业数据压低降息预期共同触发了重定价。这个提醒是成立的:交易结构问题在两次下跌中都在场,不能把2月与这次完全割裂。但共同因素解释的是跌幅为什么这么大,解释不了市场为什么开始追问回报时间表。
触发点不同,后续观察的指标也应不同。盯着降息预期和资金流向,是2月的看盘方式;这次更需要盯财报里的资本支出指引、折旧节奏和云业务利润率。定价标尺换了,判断依据也得跟着换。
 ## 市场第一次公开追问:钱花出去了,现金流呢
Alphabet的史上最惨单日跌幅说明了什么
Alphabet当天股价跌超12.6%,创下公司史上最惨单日纪录,市值蒸发超过5000亿美元,也是单一公司单日市值缩水的历史第二大纪录。按来源的说法,导火索是“糟糕的财报数据”。
 单看跌幅,这不过是又一个财报雷。但把它放进AI资本开支的语境里,含义就变了:市场惩罚的不是业绩差,而是公司一边维持巨额AI投入,一边没能给出这些投入何时变成利润的清晰路径。同一批财报里,亚马逊2026年资本开支被指膨胀到2200亿美元,相当大一部分与AI相关。两家公司体量不同、业务不同,被追问的却是同一个问题——支出规模越大,回报时间表就越难含糊过去。
“AI支出义警”不是修辞,是定价行为
 Halter用“AI支出义警”描述这种转变:投资者可能对那些支出过度、却拿不出相应回报的公司采取强硬态度。他还有一句更直白的话——“我们非常重视自由现金流,市场可能正试图要求这些公司建立支出纪律”。
“义警”这个说法容易让人以为是一场情绪化的讨伐。它实际描述的是一种定价动作:自由现金流从财报里的参考项,变成了估值时先看的那个数。过去市场把资本开支当增长信号,花得越多说明卡位越狠;现在同样的支出要先过一道问答题——它什么时候能变成可分配的钱。答不上来,估值就先扣分。
需要留出边界。Halter的判断用的是“可能”,是市场观察者的推测,不是已经坐实的定价规则切换。资本开支与回报之间本就存在时间差,数据中心、芯片、电力配套从投入到产出往往以年计,市场未必有能力准确判断回报节奏,短期定价也可能过度反应。
但方向值得认真对待。当“支出纪律”成为公开讨论的词汇,资本开支就不再天然是利好。
微软的资本支出低于预期,反而成了正面案例
同一轮下跌里,为什么有人被罚、有人被奖
把微软放进这轮抛售里看,画面会变得复杂。它的Azure云业务增长优于预期,资本支出却比原先预估少了50亿美元,同时维持正自由现金流。三个条件叠在一起,市场给出的反馈相对温和。同一段时间,Alphabet因为支出规模引发担忧而承受了巨额市值蒸发。
两相对照,被惩罚的并不是“花钱做AI”这件事本身。市场真正介意的是支出与回报之间的连接是否看得见。微软的支出低于预期,但增长没有掉队,等于用更少的资源交出了不差的成绩单,现金流也没有被拖成负数。这种组合在当下的定价环境里被当成纪律的样本。Alphabet的问题不在支出绝对值大,而在于市场无法从公开信息里判断这笔钱什么时候能转为利润。
这里要小心一个误读:资本支出低于预期被认可,不等于“少花钱就一定涨”。来源没有给出微软这一数据的具体季度和比较基准,单一个案不足以提炼成普适规律。如果一家公司削减支出是因为需求走弱,同样的数字会被读成负面信号。市场奖励的是“支出效率”,不是“支出收缩”这个动作本身。

把视野拉宽,10月有11只半导体股市值缩水超过20%,英特尔领跌45%。但同一批股票里有10只的股价仍高于年初水平。这组数字说明,很多回撤发生在前期涨幅之上,性质更接近估值回调,而不是基本面崩塌。统计口径来源没有说明,11只股票的样本也不能代表整个芯片板块,所以只能当作方向性参考。
有市场观察者把这种结构拆得更直接:业绩落地、手握长期算力订单的头部芯片企业,回撤属于估值回调;没有营收、纯靠AI概念的中小标的,下跌是泡沫出清。这是来源作者的判断,不是已经验证的结论,但它和微软个案指向同一个机制——资金在重新排队,排队的依据从“谁沾AI”换成了“谁的支出能算清回报”。
对普通投资者来说,这个区分比跌幅本身更有用。同样是跌三成,一家有订单和现金流支撑的公司,和一家只有故事的公司,后续路径可能完全不同。看清哪些下跌是估值消化、哪些是泡沫出清,比判断“AI还行不行”更接近可操作的问题。
## 对普通读者,关键不是猜底,而是换一把尺子
回到开头的问题:这次和2月到底有什么不同?不同不在跌幅,在尺子。既然市场开始用自由现金流衡量AI公司,读者看盘的标准也该跟着换。来源作者提出的三大择筹标准——看估值、看基本面、看流动性——恰好对应现金流标尺下的三个追问:贵不贵、赚不赚、撑不撑得住。顺序不能反。先看估值,是判断价格里已经装进了多少乐观预期;再看基本面,是看资本支出有没有转化成订单、收入和利润的迹象;最后看流动性,是看市场有没有足够的承接力量消化抛压。把流动性放在第一位,容易变成猜短期涨跌;把估值放在最后,则容易在故事最热的时候买入最贵的部分。
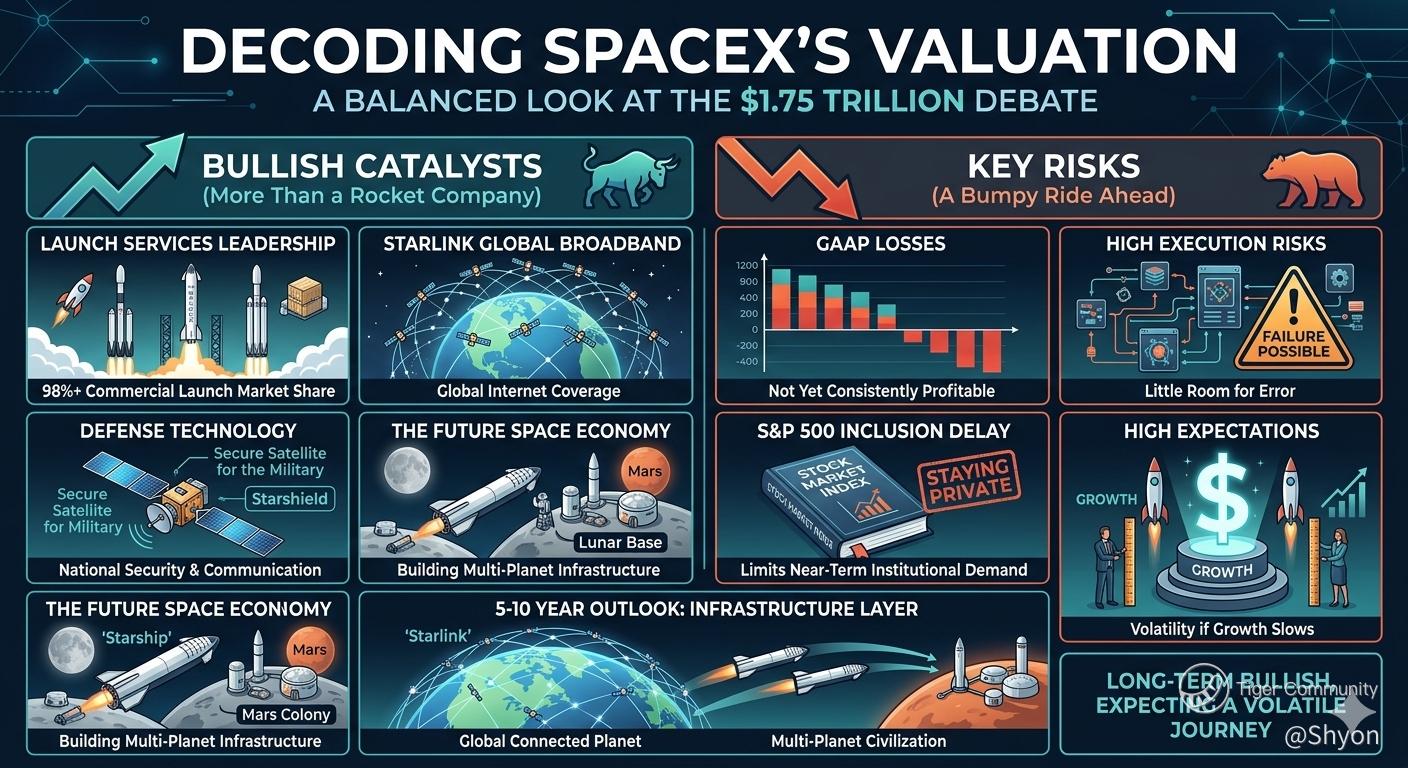
这三条是排序工具,不是买入清单。来源作者同时提醒,短期压制因素尚未出清:美联储加息预期仍在、SpaceX持续分流资金、高位拥挤筹码的出清没有完成,因此当下并非捡筹窗口。这些判断没有给出具体数据口径,只能当作方向性参考,但它说明一件事:普跌不等于普涨的机会,指数跌到位也不代表个体公司跌到位。
来源还给出两个技术面入场信号:VIX站上30后拐头下行、融资盘集中平仓结束;英伟达、美光等龙头缩量企稳、不再创新低。这两个信号可以作为观察市场情绪的辅助坐标,但它们属于来源作者的个人框架,不是机构研究结论,也不构成因果保证。恐慌指数回落可能只是短暂喘息,龙头企稳也可能是下跌中继。把它们当成“可以动手”的确认键,就把参考工具用成了择时保证。
更稳妥的用法,是把这三条标准和两个信号放在同一张表上:估值和基本面回答“值不值得看”,流动性回答“现在是不是合适的时点”,技术信号只用来校准情绪,不用来替代判断。框架有边界,边界之内它能帮你区分估值回调和泡沫出清;边界之外,它不保证你买在低点。