美股科技股急涨,空头回补是主要推手
这轮美股科技股大涨集中在半导体和存储板块,道指同日分化、芯片股内部涨跌互现,并非全面普涨。高盛交易台数据显示近六年最大净买入几乎全部来自空头回补,同时提示超1000亿美元杠杆芯片多头是反向风险。盈利增长有戴尔、美光等实据,但高盛与花旗对年底目标位的分歧说明估值空间取决于美联储利率路径。
美股科技股急涨,空头回补是主要推手
涨的是科技股,不是整个美股
把“美股科技股集体大涨”当成一个整体画面来看,很容易滑向一个结论:美股全面走强。这个判断至少不够精确。
以2026年4月16日凌晨那次收盘为例,纳指连续第11个交易日收涨并创历史新高,标普500首次收盘站上7000点,两者都创下美以对伊战争以来的首个历史新高。但同一天道指跌了0.15%。道指的构成偏金融、工业,科技权重远低于纳指,它没能同步创下新高,说明当天上涨的力量高度集中在科技板块,而不是所有行业一起被买上去。
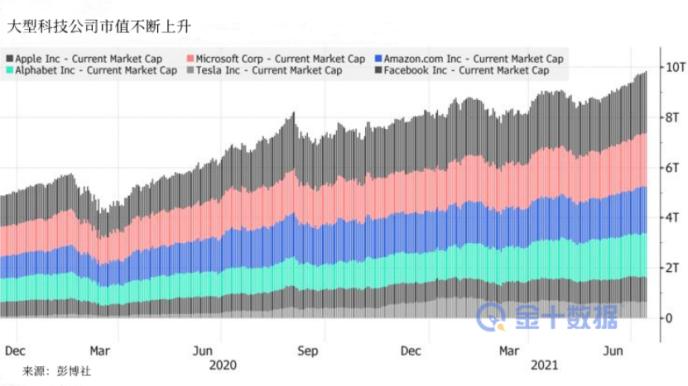
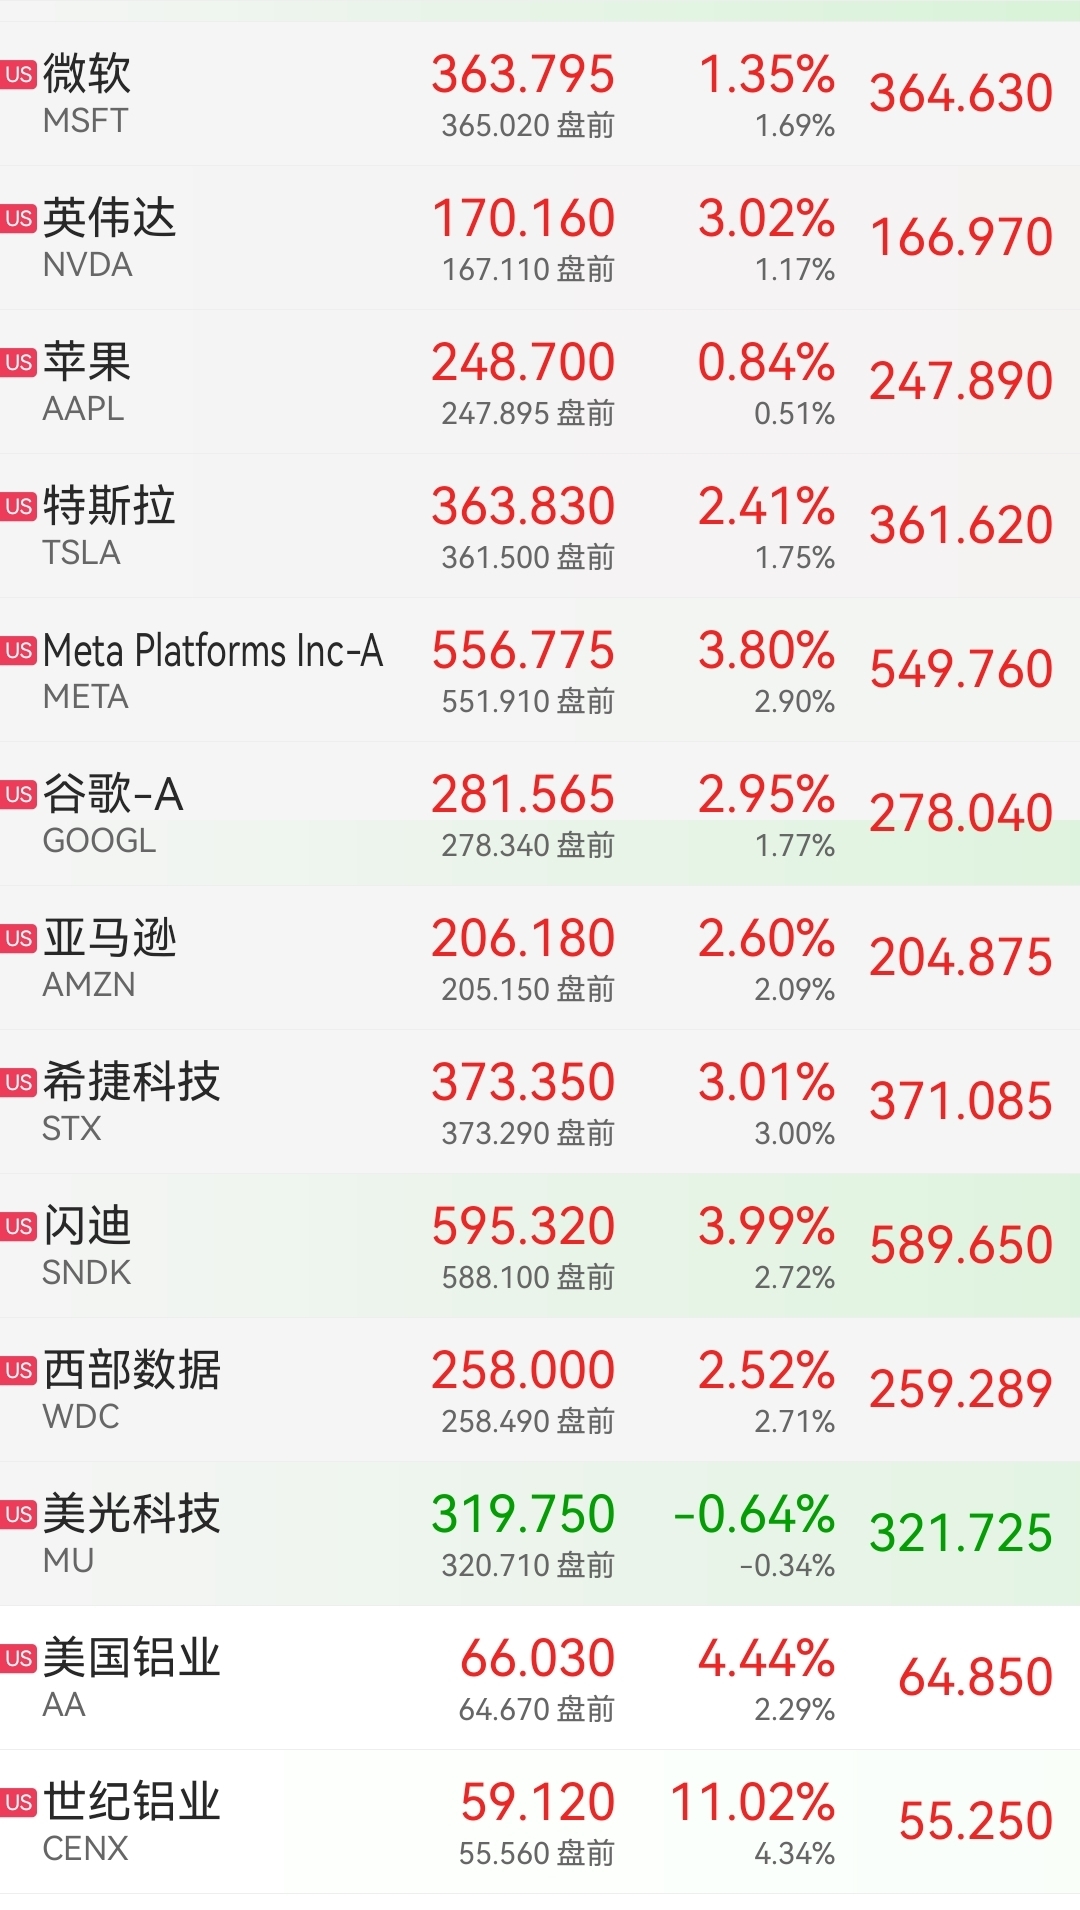
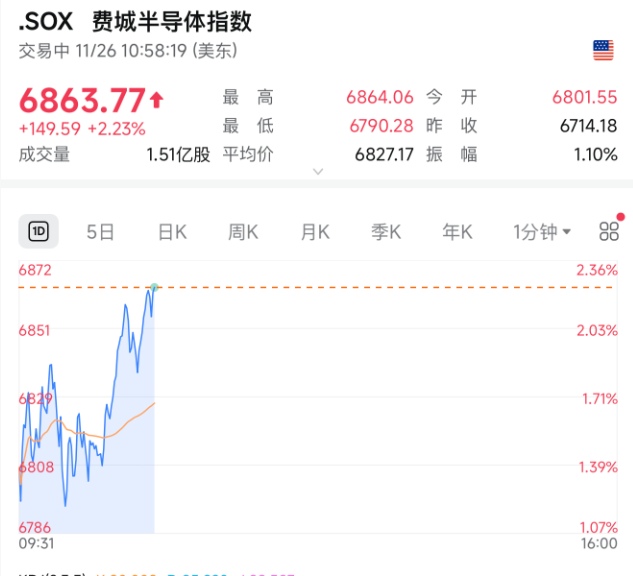
科技股内部同样不是铁板一块。大型科技股当天确实普涨:特斯拉涨7.6%,微软涨超4%,苹果涨近3%,英伟达、谷歌、Meta涨超1%。但热门芯片股里,闪迪跌超5%,美光科技跌2%,阿斯麦、希捷科技跌约2.5%,博通则涨超4%。同一个交易日,同一个板块,涨跌方向完全相反。费城半导体指数此前两天累计涨约9%,存储板块西部数据、美光科技和闪迪单日涨超8%——这些数字本身没错,但它们描述的是特定时段的特定标的,不能直接推及“所有芯片股都在涨”。
把“集体大涨”拆开看,它更准确的表述是:科技股、尤其是半导体和存储板块在特定时段领涨,同时道指分化、芯片股内部分化并存。这个区分不是抠字眼。如果连上涨的边界都没划清,后面讨论“为什么涨”“能不能持续”就会建立在错误的画面之上。

空头回补是这轮上涨最诚实的注脚
近六年最大净买入,几乎全部来自空头回补
价格急涨并不必然对应着大举建仓。高盛交易台的数据提供了一个更具体的解释:上周录得2020年11月以来最大净买入,几乎全部由空头回补驱动,宏观产品和个股均现净买入。

这意味着买盘的来源不是新资金基于盈利前景的系统性加仓,而是此前押注下跌的头寸被迫平仓。空头回补的机制并不复杂:当股价开始上涨,空头浮亏扩大,触及风控线后必须买入股票平仓;这些买入本身又推高股价,触发更多空头平仓。价格越涨,买盘越集中,涨势因此显得急促而猛烈。
但高盛在同一份提示中给出了反向风险。市场上仍有大量对冲基金通过总收益互换(TRS)高度杠杆持有芯片多头,高盛测算此类头寸规模超过1000亿美元,并警告一旦股市再度下跌,将不可避免地引发更多强制平仓和头寸转移。杠杆多头和空头回补是同一枚硬币的两面:空头回补制造了急涨,杠杆多头则可能在下跌时放大跌幅。两者都指向同一个事实——这轮行情的仓位结构本身就不稳定。
地缘情绪缓和只是扣动了扳机
空头回补需要触发条件。EFG Asset Management副首席投资官Daniel Murray的判断是,随着中东局势的尘埃似乎逐渐落定,市场注意力将重新回归基本面,尤其是刚刚启动的业绩季,盈利预期目前仍较为乐观。
地缘风险溢价回落,让此前因避险而做空或低配的资金有了回补的理由。但情绪缓和本身不创造盈利,它只是降低了不确定性,让原本就存在的仓位调整得以集中发生。空头回补能解释涨势为什么这么急,不能解释涨势能持续多久。回补结束后,如果盈利和货币政策不配合,买盘可能迅速衰减。
高盛资产配置研究主管Christian Mueller-Glissmann的观点更直接:近期美股涨势若要延续,需要美联储重新转向降息。交易员目前认为美联储在12月前降息的可能性约为60%。这个概率本身说明市场并未把降息当作既定事实。仓位修复可以解释涨势的急促,但能不能持续,最终要回到盈利和估值这两个慢变量。
盈利故事是真的,但估值空间已经有人开始怀疑
盈利端确有实据。戴尔科技截至7月31日的2027财年第二财季营收470亿美元,同比增长58%;非GAAP每股收益7.04美元,同比增长203%,均高于市场预期。戴尔首席运营官Jeff Clarke表示,过去12个月公司累计获得的AI服务器订单已超过1300亿美元。美光科技周二大涨19%,市值首次突破1万亿美元,今年以来股价上涨逾三倍。这些数字说明AI基础设施的订单和收入正在真实落地,不是纯粹的概念炒作。
但产业叙事成立,不等于股价还有同等幅度的上涨空间。花旗银行美国股票策略师Drew Pettit认为美股进一步上涨空间已经有限,理由集中在利率环境:10年期美债收益率已升至约4.5%,通胀预期上升,收益率曲线今年实际上还在趋平,这些因素不支持市场获得更高且可持续的估值倍数。他给出的标普500年底目标位为7700点,较当前仅约2%上涨空间。高盛则持相反看法,将年底目标位从7600点上调至8000点,理由是即便面临地缘政治逆风,企业盈利增长依然强劲。两家机构对盈利强度的判断相近,分歧出在估值倍数上——盈利增长能否转化为股价涨幅,取决于利率是否给估值扩张留出空间。

戴尔和美光提供了产业叙事
戴尔和美光的财报数据是这轮行情中少数可以直接验证的硬信息。戴尔第二财季营收470亿美元、每股收益7.04美元,均显著超出市场预期,AI服务器订单累计超过1300亿美元。美光市值突破1万亿美元,年内涨幅逾三倍。这两家公司的共同点是:它们处于AI算力供应链的关键位置,订单和收入的变化能相对直接地反映下游需求。
需要留意的是,这些数据描述的是已经发生的订单和收入,不代表未来增速可以线性外推。戴尔的1300亿美元订单是过去12个月的累计值,且属公司口径,未经第三方独立核实。美光的市值和涨幅反映的是市场对存储芯片周期的定价,而存储行业历史上具有明显的周期性。
高盛与花旗对年底目标位的分歧
高盛和花旗的年底目标位差距为300点,看似不大,但背后的逻辑分歧不小。花旗的Pettit强调利率和通胀预期对估值倍数的压制,认为当前环境不支持更高的估值水平。高盛则更看重盈利增长的持续性,认为地缘政治逆风不会改变企业盈利改善的方向。
两家的分歧本质上是对同一个变量的不同权重:美联储的利率路径。如果通胀预期回落、长端收益率下行,花旗所担心的估值压制会缓解,高盛的乐观目标就更有可能实现。如果通胀预期继续上升、收益率维持高位甚至走高,盈利增长再强,估值倍数也难扩张,股价的上涨空间就会被压缩。
盈利预期本身也是预估值。FactSet数据显示,标普500成份股公司本季度盈利预计同比增长47.4%,为过去五年最强劲增长;瑞银预计标普500成分企业一季度利润增长约17%,为2021年四季度以来最快增速。这些预测如果被后续财报证伪,基本面支撑会迅速弱化。当前市场对盈利的乐观定价,建立在预测兑现的前提上。

普通读者该盯住的不是涨幅,是三个变量
美联储是否重新转向降息
高盛资产配置研究主管Christian Mueller-Glissmann的判断是,这轮涨势若要延续,需要美联储重新转向降息。交易员目前认为12月前降息的概率约为60%。这个数字值得放在两个坐标里看:一是它来自市场定价,不是美联储的承诺,预期可以随时被通胀数据推翻;二是60%意味着近四成的概率押在不降息这一边。把降息当成既定前提去追涨,等于替市场承担了那四成的不确定性。
芯片杠杆多头会不会被迫平仓
高盛测算,对冲基金通过总收益互换(TRS)持有的芯片多头规模超过1000亿美元。这类头寸的杠杆属性意味着,一旦股价再度下跌,强制平仓会放大跌幅。上涨时它是助推器,下跌时它是加速器。触发条件是“再跌”,不是“涨得不够”,所以它不会因为涨势放缓就自动解除。观察这个变量的意义在于:如果出现回调,回调的幅度可能因为杠杆盘的存在而被放大,而不是像普通回调那样温和。

买美股科技股的通道成本
纳指100 PE-TTM约35倍,处于近五年65%的历史分位。这个估值水平说明,当前买入的价格已经包含了相当多的乐观预期。对于通过场内ETF参与的投资者,还需要额外算一笔账:QDII额度紧张时,场内ETF容易出现高溢价,溢价率超过3%就意味着主动抬高了买入成本。若后续溢价回落,即使底层资产净值上涨,也可能出现亏损。高溢价阶段,场外联接基金是成本更可控的替代通道。
这三个变量本身都有不确定性。降息概率是市场隐含而非确定,杠杆平仓是条件触发而非必然,溢价率也随额度变化而波动。它们提供的是观察框架,不是买卖信号。