云深处招股书揭秘:四足机器人未破万台,人形工业落地更遥远
云深处招股书揭秘:四足机器人未破万台,人形工业落地更遥远

2026年5月,云深处科技递交科创板IPO申请,招股书里最亮眼的数据是销量:2023年391台,2024年896台,2025年直接飙到2908台,三年翻了7倍多。乍一看,机器狗产业似乎要起飞了。但仔细拆解这2908台的去向,你会发现一个尴尬的事实:四足机器人还远没到“万台级”常态化采购的阶段,它只是从“演示品”变成了“验证品”。
招股书里藏着更真实的数据。云深处四足及轮足机器人主要应用于电力巡检、应急消防、警务安防、工业巡检等领域。但具体到每个场景,数字就没那么性感了:电力巡检累计销售超300台,应急消防超150台,警务安防超300台,工业巡检约300台。 这意味着,即便销量增长了三倍,任何一个单一工业场景的累计部署量,都还没突破“千台”的门槛。
这不是云深处一家的问题,而是整个行业的缩影。根据沙利文数据,2025年云深处四足机器人行业应用收入全球第一,但这份“第一”的含金量,更多是行业尚在早期、玩家稀少的体现。销量增长背后,是客户在“小批量试点”,而非“大规模铺开”。工业客户真正购买的不是一台“会跑的机器狗”,而是一套能在真实场景中长期稳定运行、持续创造价值的自动化系统。

为什么四足机器人无法快速放量?云深处招股书中的风险提示给出了三个核心卡点。
第一,下游需求高度碎片化。 电力巡检识别仪表读数,应急消防需要耐高温,工业巡检需要防尘防爆——每个场景的环境、任务、标准都不同。一台通用机器狗,很难同时满足所有场景的定制化需求。从“技术可行”走向“场景可用”,需要大量适配,而适配的成本和时间,恰恰是规模化最大的敌人。

第二,技术验证周期漫长。 客户不会因为你演示了一段“后空翻”就下单。他们需要看到设备在真实环境中连续运行1000小时、2000小时不出故障。这个验证周期,通常以年为单位。 核心技术从突破到成熟产品,要经历市场试用、产业化落地等多环节验证,任何一个环节出问题,都会让客户退回“观望区”。
第三,商业化渗透率极低。 招股书明确指出:具身智能机器人在多数应用领域的渗透率仍处于较低水平,可靠性、智能化水平与终端客户要求之间仍可能存在差距。客户不买,不是因为不想买,而是因为你还没证明你真的“能用”。
一个残酷的现实是:四足机器狗虽然已经越过了纯Demo阶段,却仍处在“从小批量、多点部署走向大规模铺开”的中间阶段。它需要跨过的,不是技术演示的“最后一公里”,而是从“能用”到“好用”的“最后一百公里”。这个距离,比外界想象的更远。

工业客户为何谨慎采购?稳定性、系统集成与ROI三重考验
外界常有一种错觉:机器人进工厂,应该比进家庭容易。毕竟工业场景任务固定、环境可控、需求明确。但现实恰恰相反,工业客户对四足机器人的态度,用“谨慎”二字形容都算轻的。
低容错行业属性:客户更关心设备能否稳定运行一年以上,而非“能跑起来”
云深处招股书坦言,电力巡检、应急消防、警务安防等行业客户虽对前沿技术保持开放,但决策极其理性谨慎。飞捷科思全域具身智能安防巡检系统研发负责人李志建点明了核心矛盾:“现在行业最大的误区,是外界容易把‘四足机器人能跑起来’理解成‘已经可以规模化落地’。”

工业客户真正关心的,从来不是机器人“会不会走路”,而是三个问题:能不能稳定工作一年以上?能不能真正替代人工?整体ROI是否成立?
原因在于,电力、能源、轨交、化工等行业,本质上都是低容错行业。对客户来说,不用机器人最多效率低一点;但用了机器人如果出事故,责任风险会急剧放大。CCFYOCSEF上海AC委员周海昌指出,客户希望设备在不出故障的情况下持续工作,而不是因断电、天气、施工路障等因素频繁中断。如果设备维护周期短于半年,需要频繁人工介入,客户就会重新审视其稳定性。
机器人一出问题,往往需要人员到现场查看,差旅成本、人员成本、停机成本全部要算进去,商业模型可能瞬间崩塌。因此,大量四足机器人项目本质上仍属小范围试点、示范项目或智能化样板工程,真正进入大规模设备采购阶段的并不多。客户愿意大规模采购,需要经历长周期稳定性验证、ROI验证、多场景连续运行验证,以及内部安全与运维体系验证——这个周期通常比外界想象得更长。
一句话总结:工业客户采购的不是一个“能跑起来的演示品”,而是一台“能稳定运行一年以上的生产工具”。
系统环节越多,整体可靠性越低:从导航到异常判断,任一环节失效都影响商业模型

工业巡检不是单台机器人自己走一圈那么简单。它涉及自主导航、地图构建、图像识别、异常判断、数据上传、后台系统和报告生成等多个环节。周海昌举例,系统环节越多,整体可靠性越容易被拉低。假设单个环节可靠率是90%,多个环节叠加后,系统整体可靠率可能明显下降。
这意味着,四足机器人要在巡检场景中真正铺开,考验的不只是本体运动能力,而是整套系统的可靠性、可维护性和可复制性。工业客户采购的不是一台“会跑的机器狗”,而是一套能在真实场景中长期稳定运行、持续创造价值的自动化系统。
这背后,是对机器人公司从硬件到软件、从单机到系统、从演示到交付的全链条能力要求。任何一个环节的失效,都可能让整个商业模型失去成立的基础。 比如导航系统偶尔偏差,导致机器人撞上设备;图像识别漏判一个异常点,导致事故未及时预警;数据上传中断,导致后台无法生成完整报告——这些看似微小的故障,在工业场景中都会被放大为信任危机。
所以,工业客户的谨慎不是保守,而是理性。他们知道,四足机器人的价值不在于“能跑”,而在于“跑得稳、跑得久、跑得值”。而目前,这三重考验,四足机器人还没完全过关。

成本难降与产业链瓶颈:四足机器人的商业化困局
四足机器人销量在增长,但一个根本性问题始终悬而未决:成本为何降不下来? 答案并非简单的“技术太先进”,而是整个产业链尚未进入规模化制造阶段。
核心零部件仍依赖小批量定制,缺乏消费电子级供应链效应
云深处招股书及行业分析揭示,四足机器人的成本结构暴露了其“高端工业装备”而非“消费电子产品”的本质。高性能关节模组、减速器、力矩电机、编码器、驱动控制器等核心部件,仍带有小批量、半自动化生产和半定制化特征。飞捷科思研发负责人李志建指出,部分核心部件依赖人工装配、人工调校和人工一致性检测,行业尚未形成类似新能源汽车或消费电子那样的大规模供应链效应。
这导致了连锁反应:零部件和材料成本高企,良率爬坡缓慢,供应链议价能力有限,生产效率低下,单台成本难以通过规模效应摊薄。一台机器狗的成本下降,不只是技术问题,更是产业生态问题。 未来若要进入低成本、大批量阶段,必须实现关节模组标准化、零部件平台化、自动化装配提升,以及通用化产品替代大量定制化项目——这些目标短期内难以达成。换句话说,四足机器人至今仍像“手工打造的跑车”,而非“流水线上下来的汽车”。
工业场景收入占比不足一成,出货量增长不等于落地价值验证
更值得警惕的是,出货量的增长并不等同于商业价值的全面验证。云深处招股书显示,其2025年四足及轮足机器人收入为3.22亿元,其中行业应用收入占2.58亿元(约80%)。但这2.58亿元分散在电力巡检(累计销售超300台)、应急消防(超150台)、警务安防(超300台)、工业巡检(约300台)等多个场景中。

单一场景的销售体量,仍远未达到“万台级”常态化采购的规模。 这意味着,四足机器人在工业场景中的收入占比,相对于整个工业巡检市场的总盘而言,可能不足一成。CCFYOCSEF上海AC委员周海昌指出,客户采购仍然呈现分阶段、小批量推进的特征,很多项目本质上属于小范围试点、示范项目或智能化样板工程。
出货量增长背后的真相是:工业客户购买的不是“会跑的机器狗”,而是一套能在真实场景中长期稳定运行、持续创造价值的自动化系统。 如果系统维护周期短、故障率高、ROI不明确,即使销量数字漂亮,商业模型也未必成立。对于人形机器人而言,这一困局只会更加严峻——自由度更高、任务更复杂、成本更高,工业化落地的周期只会更长。
四足机器人卖得多了,但离真正的“商业闭环”还有距离。这不是一个简单的“量变引起质变”的故事。
人形机器人工业化落地:比四足更远的征途
如果四足机器人在工业场景中尚且步履蹒跚,那么自由度更高、任务更复杂的人形机器人,其工业化落地之路只会更加漫长。这不是悲观的论调,而是基于技术逻辑和产业现实的冷静推演。
技术难度跃升:自由度更多、能耗更高、安全风险更大,控制复杂性远超四足
人形机器人与四足机器人的技术难度,不是一个量级的提升。一位行业研发负责人直言,四足机器人重心更稳定,控制难度更低,工业场景容错更高,对操作精度要求也相对有限。而人形机器人则截然不同:它拥有更多的自由度,意味着更复杂的运动学和动力学控制;更高的能耗,对电池和能源管理系统提出了苛刻要求;更严苛的可靠性要求,任何一个关节的失效都可能导致灾难性后果。
更关键的是安全风险。在工业环境中,一个重达数十公斤、拥有双臂双腿的机器人一旦失控,其破坏力远超四足机器狗。工业客户对“低容错”的本能警惕,在人形机器人面前会被放大数倍。正如业内专家所言:“如果今天四足机器人还处于价值验证期,其实人形机器人距离真正的大规模产业化会更远。”
参照四足现状:若四足仍处价值验证期,人形全面替代人工的周期只会更长
云深处招股书提供了一个极具说服力的参照系。当四足机器人在电力巡检、应急消防等相对固定、环境可控的场景中,仍处于“小批量、多点部署”的阶段,尚未出现“万台级”常态化采购时,我们凭什么相信人形机器人能一步到位进工厂?
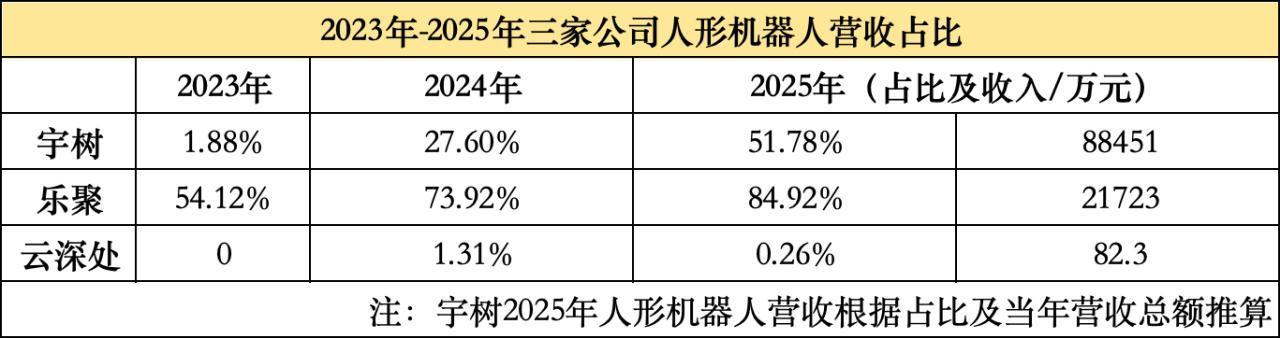
一个残酷的现实是,云深处的人形机器人产品目前仍处于技术验证阶段,而宇树科技2025年人形机器人出货量虽已超过5500台,但正如招股书风险提示所言,当前行业的订单仍以“验证性采购”为主,而非基于生产力需求的扩张性采购。人形机器人在工厂全面替代工人,目前大多数任务还做不到。
从“能跑起来”到“能稳定工作一年以上”,从“技术演示”到“系统级可靠”,人形机器人需要跨越的门槛,比四足机器人只多不少。
这并非否定人形机器人的未来,而是提醒市场:不要被出货量的增长冲昏头脑。如果四足机器人的工业化落地是一场马拉松,那人形机器人的征途,可能是一场铁人三项赛——不仅要跑得远,还要在更复杂的路况下保持稳定,且容不得半点失误。