AI应用重估,云知声的医疗价值卡在哪
资本市场关注点从算力转向应用端,云知声在医疗领域覆盖450余家医院、超八成三甲,但覆盖不等于收入。本文拆解从覆盖到付费之间的三重约束——医生使用习惯、院内部署成本、红海竞争,并给出判断:价值重估的前提是商业化验证,而非指数纳入或评测排名。
AI应用重估,云知声的医疗价值卡在哪
市场为什么开始重新看应用端
过去两年,资本市场对人工智能的注意力经历了一次清晰的迁移。最早被追逐的是算力,GPU、服务器、光模块这些基础设施率先兑现订单和收入;随后大模型成为焦点,参数规模、训练成本和推理能力被当作衡量企业技术实力的标尺。到了今年,关注点进一步向应用端移动。9月,上交所正式发布上证科创板人工智能应用臻选指数,将相关软件和硬件企业单独纳入指数体系。A股和港股市场对软件、智能体以及行业应用的讨论也明显升温。
这种迁移有它的内在逻辑。经过持续投入,大模型本身的能力已经积累到一定程度,市场自然要问下一个问题:这些技术究竟进入了哪些业务,又能带来多少收入。基础设施和模型层的进步,本身就在为应用层的落地创造条件,关注点下移是水到渠成的事。
但指数纳入是一个信号,不是结论。它说明市场开始为应用端单独定价,却不改变任何一家企业的基本面。政策层面的推动同样如此。2025年11月,国家卫健委等五部门联合印发《关于促进和规范“人工智能+医疗卫生”应用发展的实施意见》,提出2027年初步建成AI医疗应用体系、2030年实现深度融合的目标,重点支持AI在基层诊疗、医院智能化等核心场景落地。这类文件为行业划定了方向和时间窗口,但方向明确不等于商业闭环已经形成。
应用端重估是一个正在发生的趋势,趋势本身不构成个股价值的自动兑现。如果应用端确实在被重新定价,那么具体到医疗这个场景,什么样的公司值得被重新看,就成为一个需要拆开算的问题。
云知声在医疗领域到底积累了什么
450家医院和八成三甲意味着什么
云知声在医疗领域的覆盖数据,最常被引用的一组是:智慧医疗相关系统已进入国内450余家医院,其中超过八成为三甲医院。另一份稍早的资料给出的口径略有不同,称解决方案落地近400家医院,另有700余家进入测试阶段,覆盖数百家顶级三甲医院。两组数字存在出入,但指向同一个事实:云知声在医院端的触达规模,在AI医疗公司中属于靠前的位置。

三甲医院的占比是这组数据里更值得注意的部分。三甲医院对信息系统的采购流程更长、合规要求更高、对供应商的技术能力也更挑剔。能进入这个圈层,至少说明产品通过了基本的资质门槛和临床场景验证。
但覆盖数字需要拆开看。进入450家医院,可以指系统已经部署上线,也可以指签署了合作协议、尚在测试或试点阶段。近400家落地加700余家测试的口径,恰恰说明“进入”和“落地”之间还有一段距离。覆盖广度是真实的,但覆盖不等于收入,更不等于利润。
从病历到医保,场景覆盖的宽度
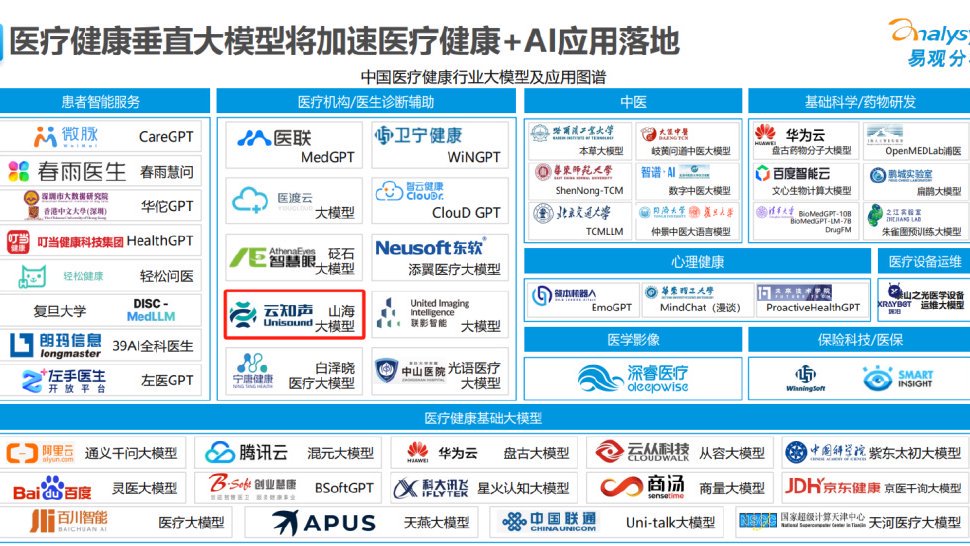
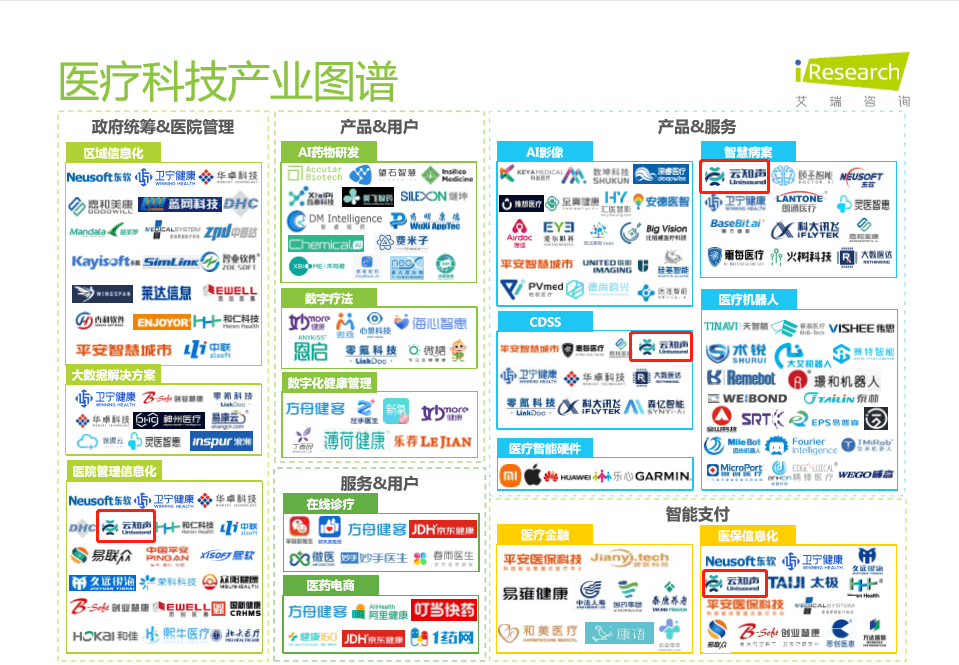
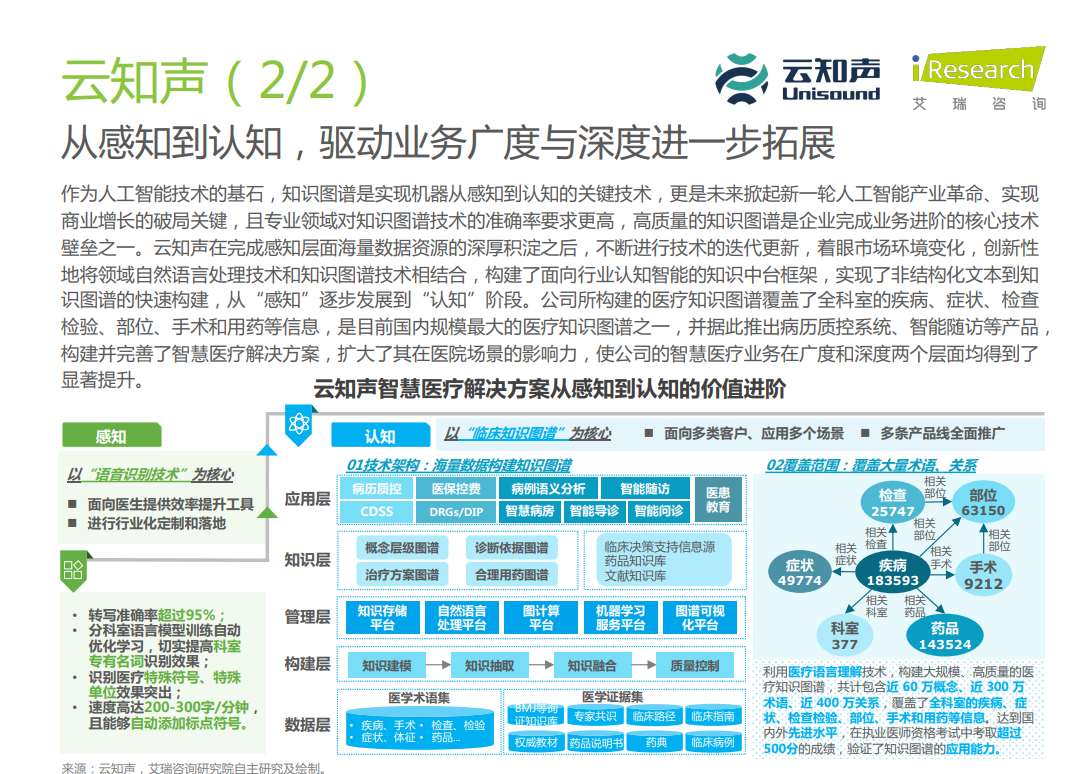
从产品线看,云知声在医疗领域不是单点工具。公司自述已形成覆盖智能病历、病历质控、诊后管理、临床辅助决策、医保基金监管、专病智能体等多个环节的产品和解决方案。其山海医疗大模型的主要场景包括病历生成、病历质控、单病种上报、医保控费、保险理赔医疗审核、专病库平台和智能问诊,其中应用率最高的是病历生成、病历质控和保险理赔的医疗审核。
场景宽度说明两件事。一是产品能力不是围绕单一功能搭建的,而是试图嵌入医院多个业务环节;二是不同场景的商业化难度差异很大。病历生成和质控属于医院日常高频需求,付费意愿相对明确;医保基金监管和保险理赔审核涉及更复杂的合规链条,落地周期更长;专病智能体则更接近探索性产品,规模化收入还需要时间验证。
需要诚实对待的是,上述覆盖数据和场景清单均来自公司自述或转载文章,缺少财报或公告级别的第三方验证。场景清单是产品能力描述,不等于每个场景都已产生规模化收入。覆盖了这么多医院,为什么商业化仍然是一个问题,需要从付费链条本身去找答案。

从覆盖到收入,卡在哪里
医生愿不愿意改习惯
医疗大模型进入医院,技术只是入场券。云知声AI Labs研发副总裁刘升平在谈及规模化落地时,把医生和患者的接受度列为首要问题,特别提到有些场景需要改变医生的使用习惯。这句话的分量容易被低估。医生的工作流经过多年训练和制度固化,任何嵌入诊疗环节的工具,都必须在不增加认知负担的前提下证明自己的价值。病历生成之所以应用率较高,恰恰因为它替医生省去重复劳动,而不是要求医生多学一套操作。反过来,涉及诊断建议或临床决策的场景,医生对AI输出的信任建立周期要长得多,产品体验和组织惯性共同构成摩擦,这不是模型能力提升就能自动消解的。
院内大规模部署的成本账
刘升平提到的第二个问题指向硬件成本:如果在院内大规模并发使用医疗大模型,部署成本会比较高。医院的信息化预算有明确约束,采购决策往往需要论证投入产出比。单点试用和全院并发之间的成本差距,可能直接决定一家医院是否愿意从试点转向付费。覆盖了多少家医院,和这些医院愿意为多少并发量、多少场景持续付费,是两个不同的口径。

红海竞争是不是真问题
有评论认为U2-Med评测分数高不代表能赚钱,医疗信息化巨头已把赛道挤成红海。这一说法来自文章评论区的个人观点,不代表行业共识,但它指向的竞争格局并非虚构。医疗信息化领域确实存在深耕多年的厂商,它们掌握医院渠道和既有系统入口。云知声的差异化在于大模型能力和场景纵深,但差异化能否转化为合同,取决于医院在既有供应商和新技术方案之间如何权衡。刘升平预计医疗大模型真正进入更广泛的商业化阶段还需2-5年,今年只是应用元年。这个时间表是他的个人判断,可能偏保守或偏乐观,但它至少说明,覆盖到收入的转化不是短期事件。

重估的前提是什么
评测排名和券商目标价能说明什么

山海医疗大模型在PromptCBLUE和MedBench两个综合评测上排名第一,这个说法来自刘升平本人的受访表述,没有第三方核验。评测分数高,说明模型在标准化任务上的表现不差,但评测集和真实诊疗场景之间有距离。医院采购时看的不是榜单,是系统能不能嵌进现有工作流、误判率能不能被临床接受、出了问题谁负责。
国泰海通首次覆盖给出“增持”评级和451.33港元目标价,预计2025至2027年营收保持超35%增长。这是券商观点,不是事实。目标价背后是一套假设,假设变了,数字就变了。把研报结论当作判断依据,等于把别人的假设当成自己的结论。
数字医生是方向还是故事

云知声正在推进数字医生探索,首个验证场景选在肝脏科。方向描述是围绕患者较完整的诊疗过程持续理解病情,覆盖问诊、检查、辅助判断、方案建议和后续随访。这个方向和简单模拟医生问答有区别,但方向描述本身不构成产品验证。肝脏科是单场景,单场景跑通到多科室复制,中间隔着数据适配、科室接受度和付费模式三道坎。
真正值得跟踪的信号只有几个:医疗业务营收增速能否在更大基数上维持。2024年医疗业务营收同比增长34.4%,这个数字来自转载文章,没有财报出处和绝对金额,但至少提供了一个起点。单院付费深度有没有变化,比覆盖医院数量更能说明问题。数字医生从探索到验证有没有可披露的节点。评测排名和券商目标价是能力信号和观点信号,不是商业验证信号。两者不能互相替代。