马斯克600亿豪赌AI编程:Cursor为何值这个价?
马斯克600亿豪赌AI编程:Cursor为何值这个价?
600亿美元,买一个写代码的工具?当SpaceX宣布获得以600亿美元收购Cursor的期权时,整个科技圈都倒吸了一口凉气。这个价格,是Cursor半年前估值的两倍多,足以买下好几个老牌科技公司。一个成立仅四年、由几个MIT毕业生在客厅里捣鼓出来的AI编程工具,凭什么值这个价?
要理解这笔天价交易,我们必须先看清Cursor的真实价值,以及它华丽增长曲线下隐藏的致命软肋。
Cursor的增长速度,只能用“离谱”来形容。 它完美诠释了什么叫“风口上的猪”。
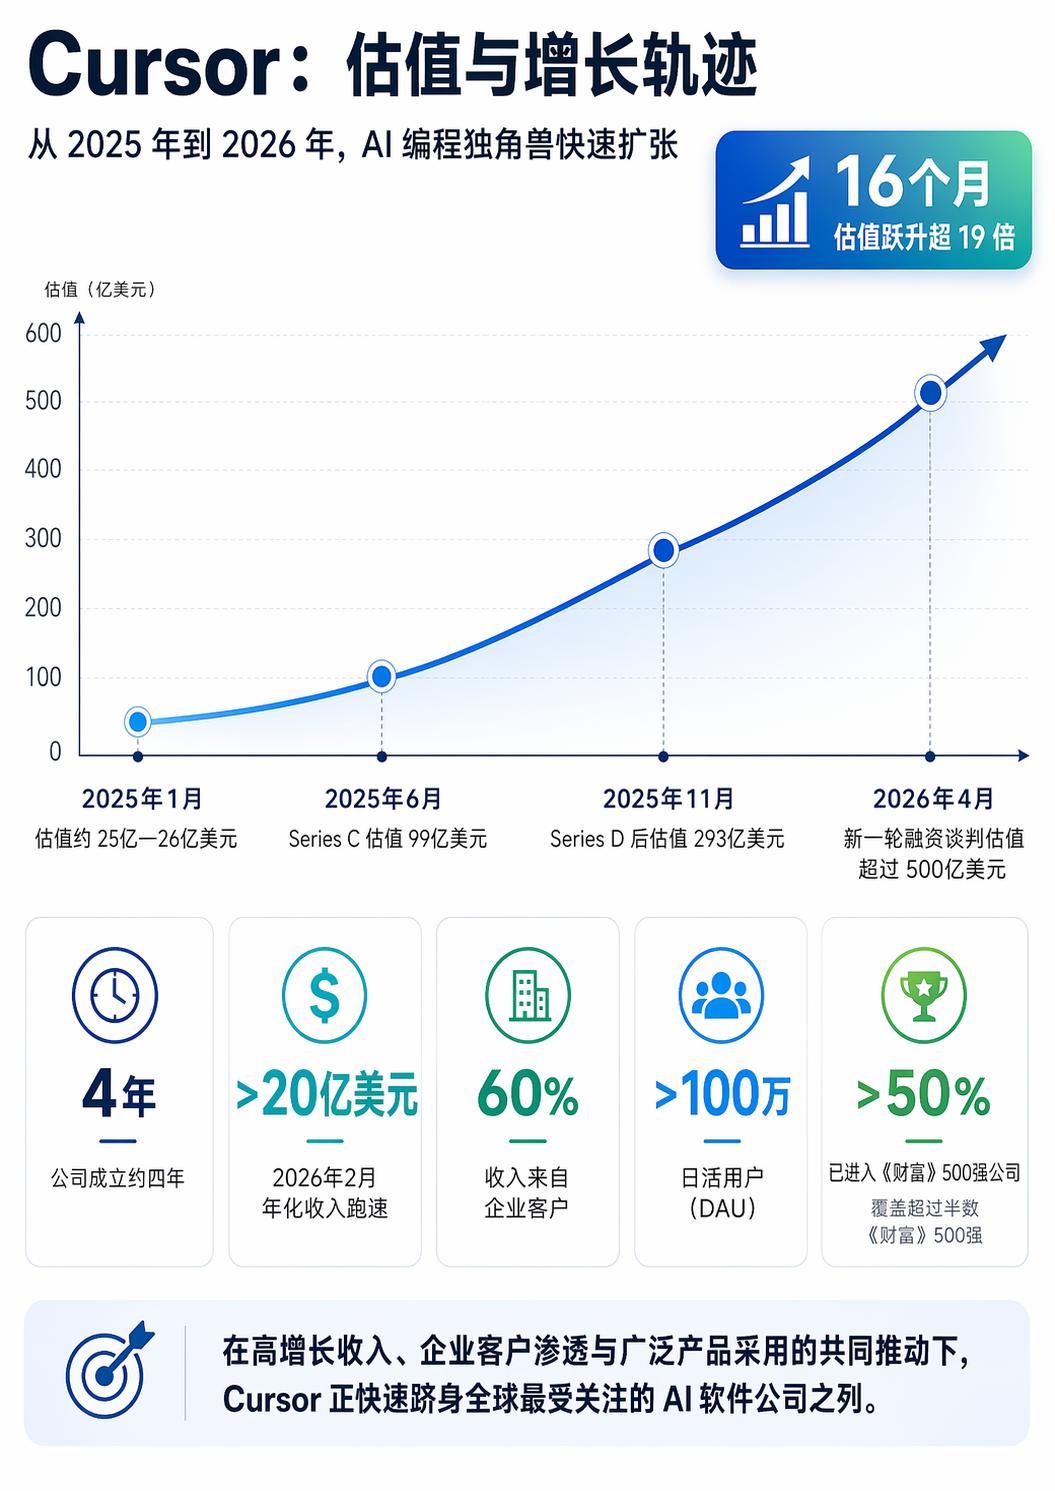
- 估值火箭式攀升:从2025年1月的约25亿美元,到同年6月C轮融资后的99亿美元,再到11月D轮融资后的293亿美元。短短一年,估值翻了十倍。
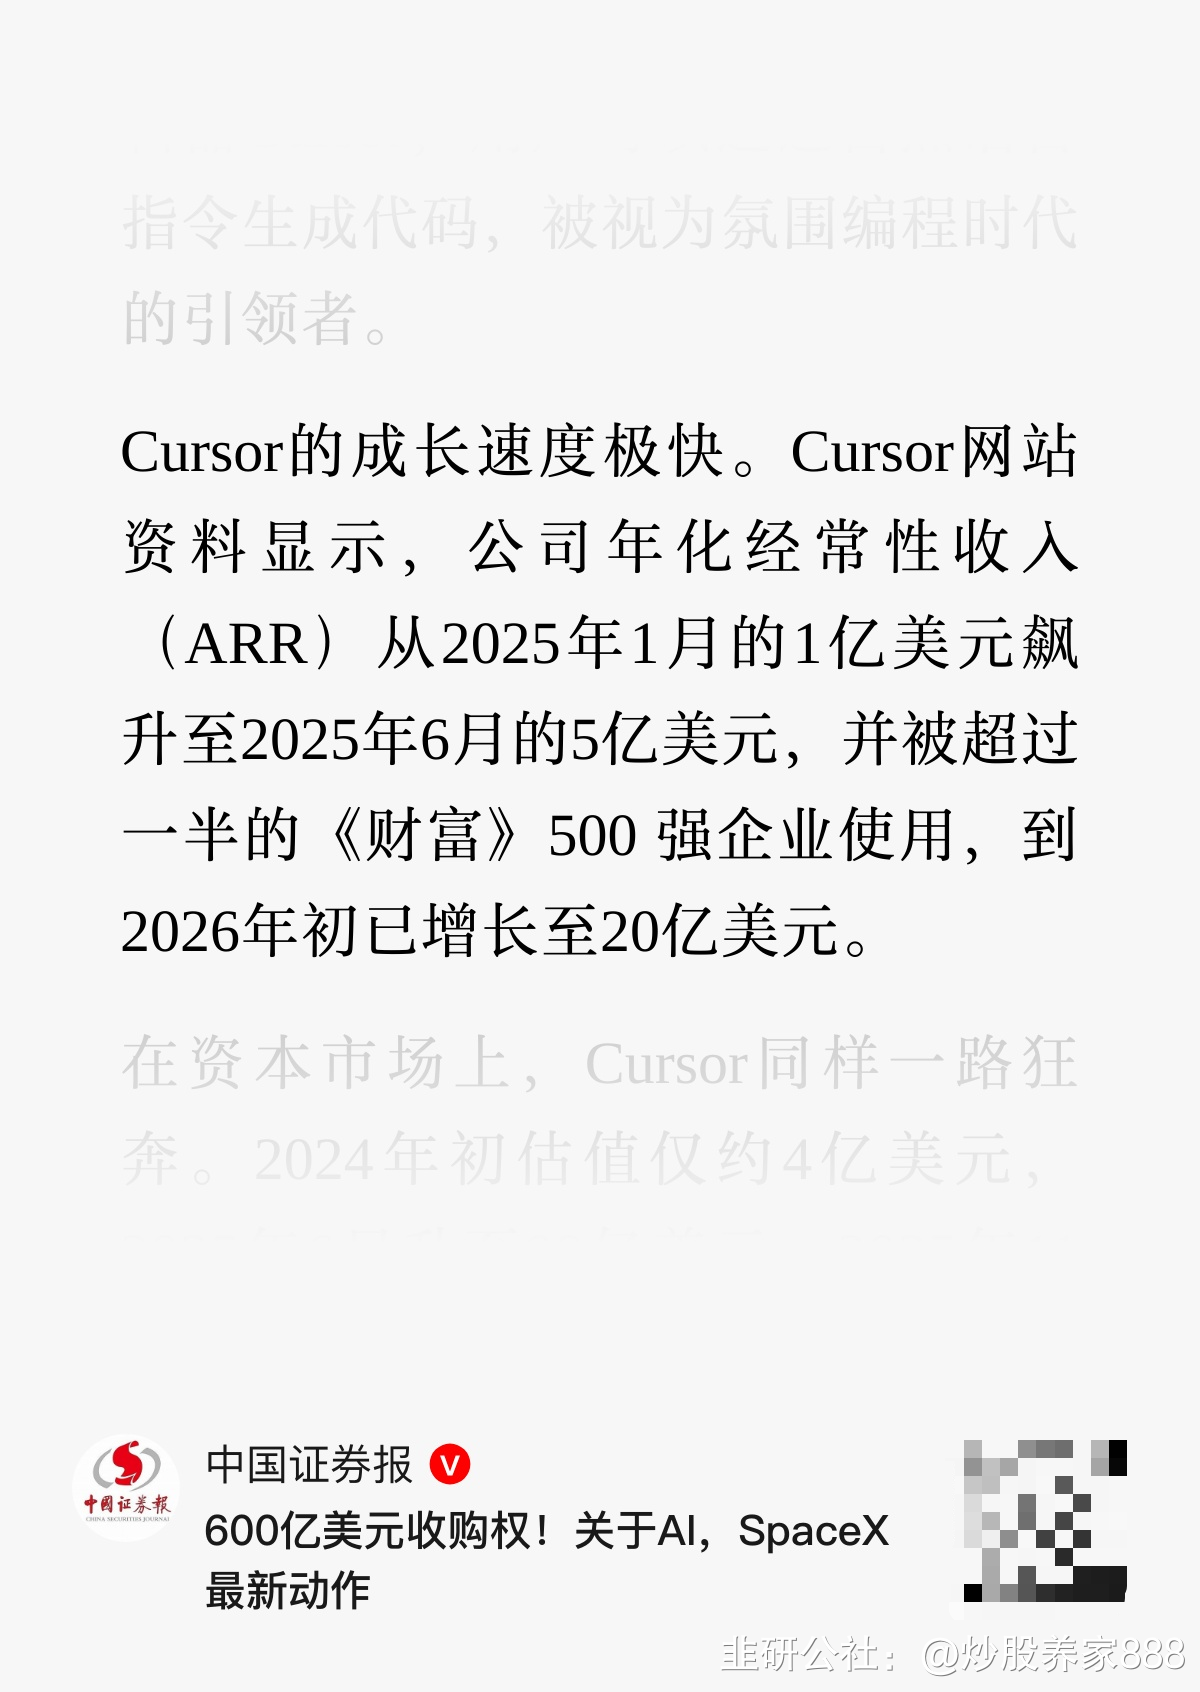
- 收入爆炸性增长:其年化经常性收入(ARR)从2025年初的1亿美元,飙升至2026年初的20亿美元,增速在AI应用层公司中堪称现象级。
- 市场渗透惊人:超过半数的《财富》500强企业是其客户,每天生成1.5亿行企业代码。在全球开发者AI工具渗透率已超85%的背景下,Cursor占据了核心心智。
本质上,Cursor踩中了“氛围编程”(Vibe Coding)的超级风口。 它成功地将OpenAI、Anthropic等顶尖大模型的能力,封装成一个让开发者“上手即用”的IDE(集成开发环境),极大降低了AI编程的门槛。对于企业而言,它不再是一个“玩具”,而是能直接提升开发团队效率、节省人力成本的生产力工具。这种“高频、刚需、高溢价”的特性,是其估值神话的底层逻辑。
然而,光鲜的增长数据背后,Cursor的护城河远比看上去要脆弱。其商业模式存在三个结构性硬伤:
第一,致命的模型依赖。 Cursor本身不生产“面粉”(基础大模型),只是“面包店”(应用层产品)。其核心能力严重依赖上游的OpenAI和Anthropic提供模型。这意味着:
- 定价权缺失:当模型提供商(如Anthropic)利用自身成本优势,以更低价格直接推出竞品(ClaudeCode)时,Cursor毫无招架之力。
- 技术迭代受制于人:模型每次重大更新,原生工具总是最先受益,Cursor作为“中间层”存在天然的延迟。

第二,巨头的正面挤压。 OpenAI的Codex和Anthropic的ClaudeCode已不再满足于做“背后的模型”,它们正大举进军终端,直接为开发者提供编程能力。当“面粉厂”开始自己开“面包店”,并且价格更便宜、原料更新鲜时,Cursor的生存空间被急剧压缩。 资料显示,ClaudeCode的收入增速已对Cursor构成巨大压力。
第三,算力瓶颈制约发展。 训练和迭代自研模型需要海量算力,而这正是初创公司Cursor的短板。其总裁Oskar Schulz直言:“缺乏用于训练AI模型的算力,制约了我们的增长。” 没有足够的“燃料”,就无法打造更具竞争力的专属模型,从而陷入依赖外部模型的恶性循环。
Cursor的困境,是无数AI应用层创业公司的缩影:抓住了需求痛点,做出了爆款产品,却在底层技术、资源规模和生态控制力上,被上游巨头牢牢扼住了咽喉。
因此,Cursor天价估值的另一面,是一个在巨头围剿下急需寻找“靠山”的求生故事。其惊人的增长数据,既是吸引马斯克的诱饵,也恰恰暴露了其独立发展路径已接近天花板。这笔交易,从一开始就是一场各取所需的战略合谋。

二、马斯克的战略算盘:为何非买Cursor不可?
SpaceX为Cursor开出600亿美元天价期权,绝非一时冲动的豪赌。这笔交易的背后,是马斯克为旗下AI业务xAI开出的一剂“特效药”,旨在解决一个迫在眉睫的生存危机。
1. 补齐最大短板:xAI在编程赛道的全面落后
马斯克对xAI在编程领域的表现,已经到了公开承认失败的地步。他曾直言 “Grok目前在编程方面落后了” ,并宣布xAI “第一次没有构建正确,正在从地基开始重建” 。这并非谦辞,而是残酷现实的写照。

xAI的落后是全方位的:
- 产品层面:其编程工具Grok Code Fast 1在面对Anthropic的Claude Code和OpenAI的Codex时,在深度推理和复杂任务处理上毫无竞争力。
- 人才层面:xAI的11位联合创始人在交易前已全部离职,团队遭遇“团灭”式流失,研发能力严重受损。
- 数据与生态层面:缺乏高质量代码训练库和开发者生态,使其模型迭代陷入困境。
在AI编程这个被视为通往AGI(通用人工智能)最短路径的关键战场上,xAI几乎出局。而Cursor,恰恰是那个手握百万日活开发者、年收入超20亿美元、覆盖过半《财富》500强企业的现成“入口”。收购Cursor,是马斯克追赶OpenAI和Anthropic最直接、也可能是最后的机会。
2. 算力换入口:Colossus超算与开发者数据的结合

这笔交易的本质,是一场各取所需的资源置换。马斯克手握的筹码,是SpaceX旗下xAI的Colossus超级计算集群——一个拥有百万级H100等效算力的庞然大物。而Cursor的软肋,正是其高速增长背后对算力的极度饥渴,以及缺乏自研基础模型的“套壳”争议。
Cursor总裁Oskar Schulz的原话点明了关键:“SpaceX基本上是世界最懂建算力的公司。”
交易逻辑因此变得清晰:
- 对Cursor而言:获得稳定、顶级的算力供给,用以训练自研的Composer模型,摆脱对OpenAI、Anthropic等上游模型供应商的依赖,加固自身护城河。
- 对马斯克而言:用冗余的算力资源(资料显示xAI的GPU使用率一度仅11%),换取一个成熟的、拥有海量高质量交互数据的AI编程产品与用户生态。这些来自真实开发场景的反馈数据,是训练更强大编程AI的“燃料”,其价值难以估量。
因此,这600亿美元期权的背后,是马斯克将 “算力基础设施”与“核心应用入口” 进行战略捆绑的宏大布局。他试图复刻其在电动汽车和航天领域的垂直整合策略,在AI领域打造一个从底层芯片、超算集群,到中间层大模型(Grok),再到顶层杀手级应用(Cursor)的完整闭环,为SpaceX即将到来的史上最大规模IPO(目标估值1.5-1.75万亿美元) 注入一个极具说服力的增长叙事。

三、600亿美元是豪赌还是精算?交易玄机与潜在风险
SpaceX与Cursor的这笔交易,远不止一个简单的收购数字。其独特的交易结构与背后暗藏的行业变局,揭示了马斯克在AI编程这场牌局中,既是豪赌,也是精算。
1. 交易结构玄机:期权与100亿“分手费”的深意
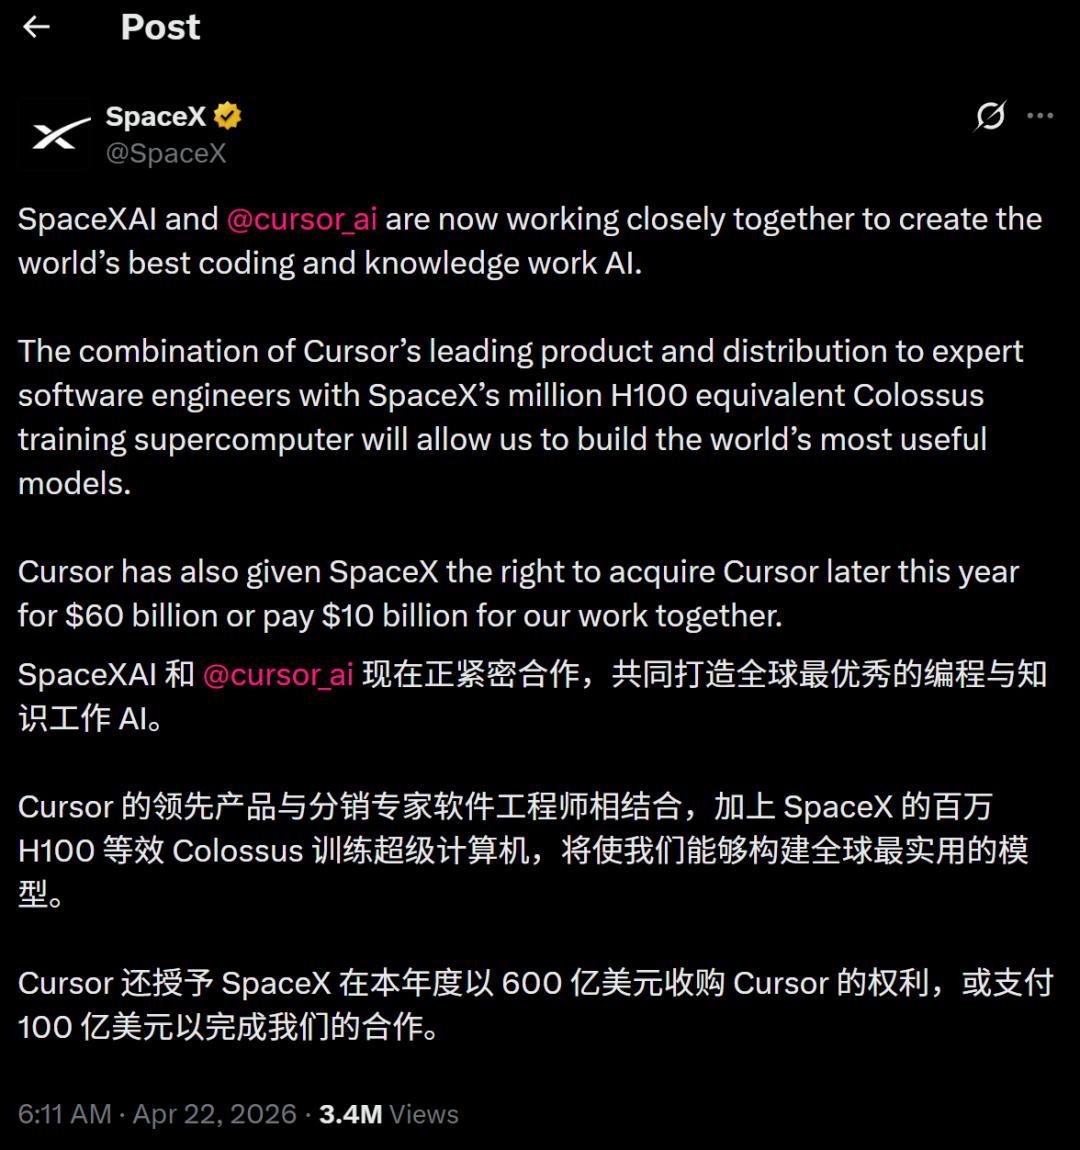
这笔交易最引人注目的,是其罕见的“二选一”结构:要么以600亿美元全资收购,要么支付100亿美元作为合作费用。这并非传统的收购要约,而是一份精心设计的“锁仓协议”。
- “期权”而非“收购”:在法律上,这只是一项收购“选择权”,而非立即执行的收购。这巧妙地规避了可能触发反垄断审查的复杂流程,为SpaceX在筹备史上最大规模IPO(目标估值1.5-1.75万亿美元)的关键时刻,争取了宝贵的操作空间和时间窗口。
- 100亿美元“分手费”的威慑力:这笔高达100亿美元的合作费,本质上是史上最昂贵的“分手费”之一。它意味着无论收购是否最终执行,Cursor都已深度绑定在SpaceX的战车上。对于Cursor而言,这既是巨额资金保障,也使其独立发展的路径变得极其昂贵,几乎断绝了被其他巨头(如OpenAI或Anthropic)截胡的可能。
- 为IPO叙事服务:在SpaceX的招股书中,将Cursor——这个增长迅猛、覆盖半数《财富》500强企业的AI编程明星——纳入其战略版图,无疑是为其“AI全栈能力”的故事增添了最重磅的筹码。无论最终是否收购,这笔期权协议本身,就已经成为SpaceX向资本市场展示其AI野心的核心资产。
核心洞察:马斯克用算力(Colossus超算的接入)换来的,不仅是对一家公司的优先认购权,更是对整个AI编程赛道未来走向的“定价权”和“锁定权”。
2. 潜在风险:IDE模式能否跑赢Agent时代?
然而,天价交易的背后,是Cursor乃至整个AI编程工具赛道正在面临的深刻挑战与不确定性。
- 技术范式迭代的冲击:AI编程正从Cursor代表的“AI原生编辑器(IDE)”时代,快速迈向以Claude Code、Devin为代表的“自主智能体(Agent)”时代。后者能理解复杂需求、自主规划任务并执行多步代码修改,其价值上限远高于辅助编程工具。Anthropic的Claude Code已展现出“直接为人类编程”的潜力,这从根本上动摇了Cursor作为“中间层”工具的核心逻辑。
- 模型依赖与巨头挤压的双重困境:Cursor自身缺乏基础大模型,其产品能力严重依赖OpenAI、Anthropic等上游厂商。更危险的是,这些模型提供商正亲自下场竞争。Anthropic利用其模型优势和财务实力,以Cursor“无法合理匹配的低价”提供Claude Code服务,形成了“既当裁判又当运动员”的降维打击。Cursor引以为傲的《财富》500强客户群,正面临被源头直接撬走的巨大风险。
- “套壳”争议与护城河之问:Cursor的增长神话伴随着争议。其旗舰模型Composer 2曾被开发者逆向发现底层调用国产开源模型Kimi,引发“套壳”质疑。尽管后续澄清为授权合作,但这暴露了其技术根基的脆弱性。在巨头环伺、技术快速迭代的战场上,Cursor的护城河究竟是深厚的产品体验,还是随时可能被绕过或复制的临时优势? 这是600亿美元估值必须回答的灵魂拷问。
因此,马斯克的600亿美元,既是在押注Cursor当前的增长势头和开发者入口价值,更是在赌自己能用SpaceX的顶级算力,帮助Cursor跨越从“工具”到“智能体”的鸿沟,抵御住来自模型层巨头的直接竞争。这是一场用资本和算力,对抗技术范式变迁和行业格局重塑的豪赌。 成败的关键,在于Cursor能否在获得算力加持后,真正构建起不可替代的技术壁垒,而非仅仅成为一个被时代浪潮拍在沙滩上的“中间件”。