英伟达蒸发5000亿、联想拿H200分销权、BIS锁死东南亚
黄仁勋离职让英伟达单日蒸发5000亿美元,但市场真正定价的是H200中国营收预期归零。与此同时,联想获批H200分销商身份,BIS新规又把东南亚转口路径焊死,三件事共同指向华盛顿收走芯片定价权。
英伟达蒸发5000亿、联想拿H200分销权、BIS锁死东南亚
黄仁勋走了,英伟达单日蒸发5000亿,但市场真正在交易的不是桃色
11月12日,英伟达宣布黄仁勋辞去总裁、CEO及董事职务,即刻生效。CFO Colette Kress接任临时CEO,长期董事Harvey Jones出任首任董事长。消息落地,股价盘中一度跌掉14.3%,市值短暂击穿4万亿美元,最终收跌4.3%。5000亿美元蒸发对应的是盘中最深跌幅口径,不是收盘损失。
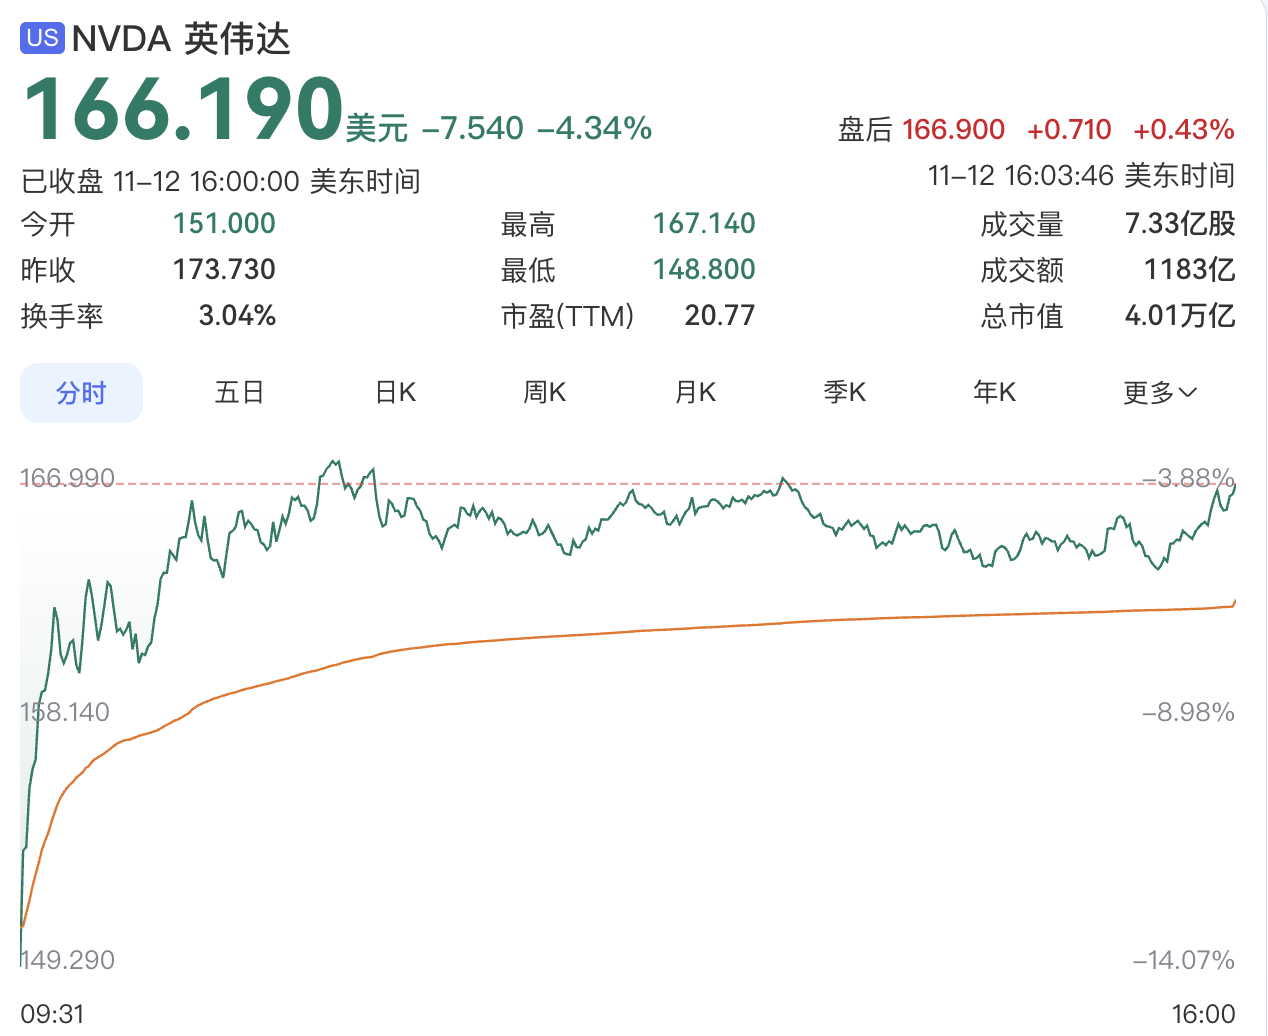
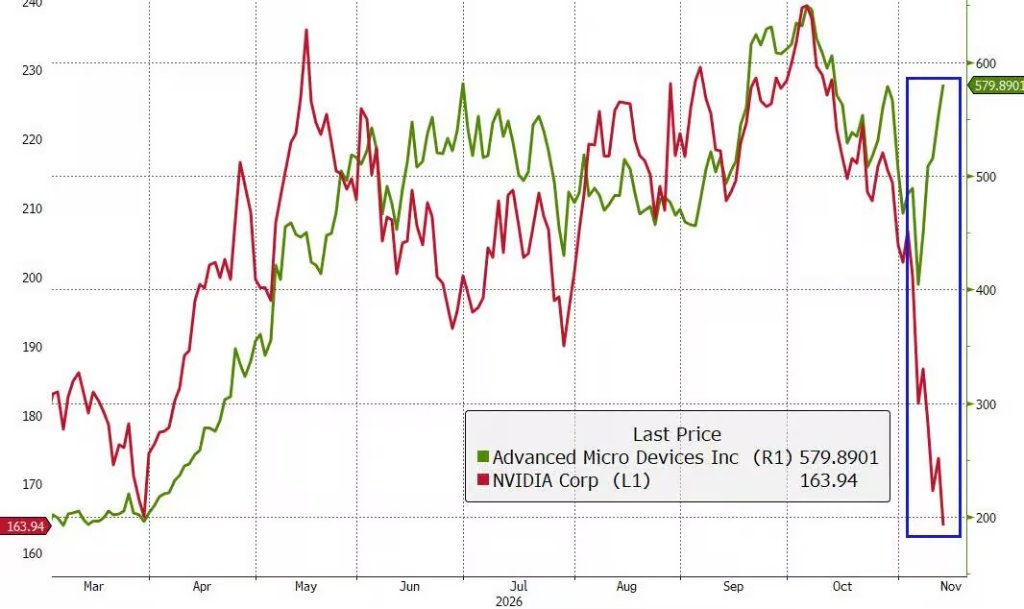
市场先砸盘再收回,博通和AMD当日各涨约6%,领涨标普500。费城半导体指数开盘跌3.7%,收盘只跌0.5%。资金没有逃离AI算力板块,而是把英伟达的损失记成了竞争对手的确定性收益。
市场真正在算的,是英伟达在中国高端AI芯片市场的那笔账。
英伟达780亿美元年度营收指引中,H200来自中国市场的贡献预估为零。分析师测算,若出口框架正常运转,H200每年本可在中国带来35亿至40亿美元营收。而英伟达在中国高端AI芯片市场的占有率,曾高达95%,如今按黄仁勋自己的说法,已经几乎归零。
35至40亿美元的年收入,对应的是95%的市场份额。这不是一个季度能补回来的缺口,是永久性失去一条曾占高端市场绝对主导地位的生意线。5000亿市值蒸发,对应的是这条年收入35至40亿美元、曾占95%份额的生意线被市场判定为永久性损失。
黄仁勋离职只是触发点。真正的利空,是英伟达在中国市场的收入归零从“风险”变成了“既定事实”。
H200获批名单里只有联想和富士康两家分销商,联想从PC公司变成了算力管道
2026年5月14日,美国商务部批准英伟达向中国市场出售H200芯片。获批终端买家名单里有阿里巴巴、腾讯、字节跳动、京东——中国互联网的半壁江山。同一份名单的另一栏写着分销商,只有两家:联想,和富士康。
两栏的区别不在规模,在性质。终端买家是消费者,芯片买回去装进自己的数据中心,链条到此为止。分销商是管道。联想从英伟达采购H200,集成进服务器,打上自己的品牌,经自己的全球供应链送到最终买家手里,全程在美国出口管制框架内完成合规动作。买芯片自用和替人送芯片,是两门生意。
联想拿到的是管道权,不是消费权。这笔授权把联想从PC制造商改写成美国芯片出口管制体系里的分配节点。它的价值不再取决于卖多少台电脑,而取决于能经手多少块被管制的芯片。CES 2026的联想Tech World上,黄仁勋、陈立武、苏姿丰、安蒙四位芯片巨头CEO相继登场,黄仁勋与杨元庆立下三年合作规模翻四倍的目标。联想与英伟达的合作覆盖工作站、企业推理服务器、AI软件及Vera Rubin机柜系统。四大巨头愿意同时站在联想的台上,说明联想已经把自己重新定位成算力集成的最大公约数。
这个新位置有前提。黄仁勋离职对联想的直接经营冲击预计有限,但前提是英伟达供货和产品计划继续执行,且事件未演变为新的贸易限制或客户大规模推迟采购。
但这条管道刚铺好,BIS新规就把东南亚转口路径焊死了。联想的分销权能不能兑现,取决于芯片能不能从代工厂流出来。
BIS新规把东南亚转口路径焊死,三星和台积电的代工客户尽调成本开始上升
2026年11月19日,BIS临时最终规则在《联邦公报》刊登,即刻生效。核心动作是把芯片设计企业的国籍和总部所在地,直接变成许可触发器。
三层机制,层层收紧。
第一层,堵排除路径。3A090.a注释1的b、c两项被修订。芯片设计企业落在D:1、D:4、D:5国家组,或者落在印尼、马来西亚、新加坡、泰国、巴西,又或者最终母公司总部在这些地方,不再适用排除路径。东南亚转口最顺的那条缝,被缝上了。
第二层,加许可条款。新增EAR 744.23(a)(3)(i)(C):芯片设计方既不在核准名单、也不属获授权名单,代工厂和封测厂出口、再出口或境内转移该芯片,一律须申领许可,不区分目的地。境外产线为中国设计公司流片,即使全程不涉美技术,也可能被纳入管辖。
第三层,给过渡身份设倒计时。总部在台湾或A:1、A:5国家组、自身与最终母公司不在澳门或D:5的设计企业,可凭获授权身份过渡到2026年12月31日。逾期须已提交核准申请,且授权身份自提交申请起180天后自动失效。
管制成本从美国政府转移给商业供应链。代工厂接单前,得先查清客户背景:设计方在哪注册,最终母公司总部在哪,是否在名单上。查不清楚,就不敢流片。里昂证券高级分析师Sanjeev Rana的判断很直接:三星晶圆代工业务或面临额外客户尽调与许可要求。
过渡身份只覆盖特定总部地点的设计企业,不是所有人的缓冲垫。新规也只管先进逻辑芯片的代工与封测环节,具体产品范围得回到3A090.a的定义去抠。但方向已经明确:东南亚不再是无许可流片的灰色地带。
三场权力交接的同一根因果链:华盛顿收走定价权,英伟达和联想都只是执行层
5月17日特朗普在空军一号上说,中国拒绝采购H200,目的是全力发展本国芯片产业。美国商务部批了阿里、腾讯、字节、京东等10家中国企业的采购申请,货没发出去。卡在哪儿?美方把条件焊死了:每批芯片转口中国前须经美国境内第三方检验,英伟达每笔交易销售额的25%上缴财政部。即使成交,英伟达每笔H200交易都要先交出销售额的四分之一,这笔生意从“卖卡”变成了“交租”。
郭明錤在英伟达领导层震荡后判断,谷歌定制芯片生态迎来即时窗口,博通和联发科可能成为近期焦点。他的逻辑是:英伟达领导层不确定性,为谷歌定制芯片生态赢得客户和供应链信任创造了即时机会。
华盛顿把定价权和分配权从英伟达手里收走,25%的“租金”就是最直白的证据。英伟达和联想都只是执行层。
下季度盯三个数:英伟达财报里H200中国营收是否仍为零、联想服务器业务收入增速、BIS新规后三星和台积电代工订单的客户尽调周期拉长多少。