10月进出口增长31.2%,真正值得关注的不是速度
10月货物进出口同比增长31.2%,但进口增速34.7%罕见地超过出口增速28.7%,高增长更多由进口端和价格因素驱动,而非外需全面走强。本文拆解进口为何跑赢出口、价格因素贡献了多少,以及结构优化体现在哪里,帮助读者理解高增速的边界与可持续性。
10月进出口增长31.2%,真正值得关注的不是速度
2%的高增速里,进口才是主角
10月货物进出口总额48683亿元,同比增长31.2%。单看这个数字,容易得出外贸全面走强的印象。但拆开出口与进口,结构并不对称:出口27905亿元,增长28.7%;进口20778亿元,增长34.7%。进口增速反超出口6个百分点。这意味着,10月高增速的边际动力主要来自进口端,而非外需突然升温。
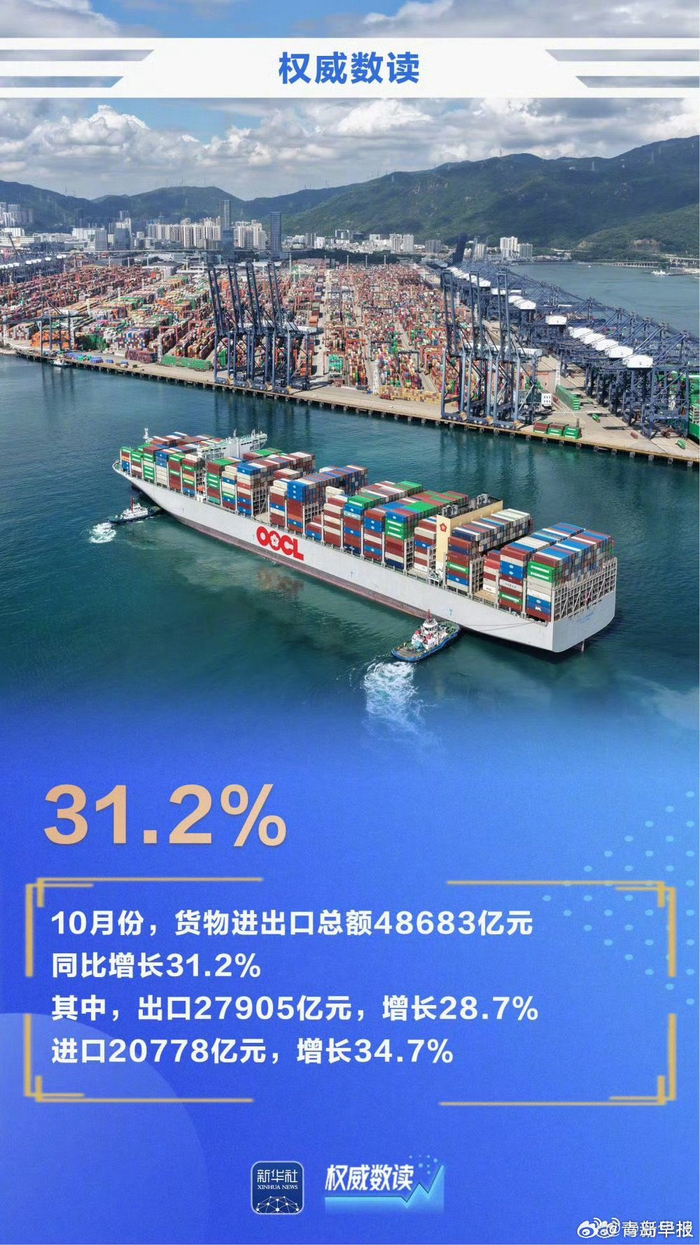
从绝对规模看,出口仍高于进口,贸易顺差继续存在。但增速差的方向变化更重要。出口28.7%的同比增幅本身不低,只是被进口的34.7%比了下去。过去市场习惯把外贸高增长等同于出口高增长,用这个框架看10月数据会失真。进口增速高出出口6个百分点,说明当月增量中有相当一部分来自国内采购需求的扩大,而不是海外订单的集中释放。
单月数据波动大,进口高增可能包含一次性因素,比如大宗商品集中到港、企业补库存节奏变化或去年同期基数偏低。仅凭10月一个月,还不足以判断这种“进口跑赢出口”的格局会持续。需要结合累计数据和价格因素,才能判断这究竟是趋势的起点,还是一次短期偏离。
进口为什么突然快了?价格因素不能忽略
进口34.7%的同比增速,不能直接等同于国内需求同步扩张了三分之一。名义增速里包含价格变化,而10月工业生产者购进价格同比上涨7.9%,涨幅相当可观。把价格因素剔除后,进口实物量的增长幅度会明显低于34.7%这个表面数字。
工业生产者购进价格反映的是企业采购原材料、燃料和动力时的成本变化。10月这个指标上涨7.9%,意味着企业采购同样一批原材料,需要支付的人民币金额比去年同期高出近8%。进口金额统计的是当期实际支付的人民币总额,价格涨了,金额自然被推高。当购进价格上涨接近8个百分点时,它对进口金额增速的贡献不能忽略。进口金额增长34.7%,扣除价格因素后的实物量增速会低一截,具体幅度取决于进口商品结构和价格传导的完整性。
名义增速与实物量增速之间的差距,会随着价格涨幅扩大而拉大。10月购进价格同比上涨7.9%,环比还上涨1.1%,说明价格压力在当月仍在累积。企业采购成本上升,并不必然意味着采购数量同步增加。
官方对10月经济运行的总体判断也提供了旁证。新闻发布会上明确提到“国内供强需弱仍较突出,部分企业生产经营困难”。如果内需真的全面走强,供强需弱的矛盾应该趋于缓解,而不是被单独点出来作为需要巩固基础的薄弱环节。这个判断与进口金额高增的表象之间存在张力,提示进口增速的相当一部分来自成本端推动,而非需求端的强劲扩张。
价格因素解释了进口金额的一部分虚高,但结构数据还揭示了另一个更值得关注的趋势。
结构优化的信号比总量数字更可靠
单月数据容易受基数、到港节奏和价格波动干扰,把观察窗口拉长到前10个月,外贸结构的变化才更清晰。累计数据给出的结论并不复杂:增长仍在,但支撑增长的主体和产品类别已经和过去不同。
国家统计局发布的数据显示,2026年1—10月货物进出口总额448100亿元,同比增长20.0%。其中出口259866亿元,增长17.6%;进口188234亿元,增长23.6%。累计增速显著低于10月单月的31.2%,这个差距本身就在提示,单月高增包含明显的短期或翘尾因素,不能线性外推为后续常态。
结构指标提供了更稳定的判断依据。前10个月,一般贸易进出口同比增长13.2%,对共建“一带一路”国家进出口增长18.5%,民营企业进出口增长20.1%,机电产品出口增长25.2%。民营企业和机电产品的增速最为突出,说明增量并非来自单一主体或单一市场。
机电产品出口增长25.2%,高于出口整体增速,表明出口增量中机电产品的贡献相对突出。但公开资料未披露机电产品内部结构或高附加值产品占比,无法据此判断是否在向高附加值方向移动。贸易伙伴的分散化也在继续。对共建“一带一路”国家进出口18.5%的增速,虽然低于整体20.0%的水平,但考虑到基数已经较大,仍属于稳健区间。一般贸易13.2%的增速低于整体,但公开资料未披露加工贸易、保税物流等其他贸易方式的细分数据,无法据此判断哪类方式贡献了更高弹性。
把这些指标放在一起,可以得出一个相对可靠的判断:前10个月的外贸增长有质量维度上的改善,民营企业和机电产品构成了更扎实的支撑。但累计增速与单月增速之间的落差同样不能忽略。10月的高增中,价格因素和短期采购节奏的贡献在单月数据中被放大,而累计数据把它们摊薄之后,增长的真实斜率才显现出来。
结构优化是慢变量,它不会因为某个月的价格跳升而改变方向,但也不会因为单月数字好看就自动加速。判断后续走势,关键还是要看这些结构性支撑能否在价格扰动消退后继续成立。
高增速能持续吗?关键看两个条件
10月31.2%的同比增速不具备线性外推的基础。单月数字的弹性主要来自两个短期支撑。其一是工业生产者购进价格同比上涨7.9%,涨幅显著高于出厂价格,直接抬高了以金额计价的进口增速。其二是官方对经济运行的总体判断仍强调“国际环境不稳定不确定因素较多,国内供强需弱仍较突出”。这两个条件中的任何一个出现反向变化,高增速都会明显回落。
价格因素是最不稳定的部分。10月PPI购进价格涨幅扩大,意味着企业采购原材料的成本在上升。这种由成本端推动的进口金额增长,与需求端驱动的增长性质不同。一旦大宗商品价格企稳或回落,进口金额的同比增速会随之收窄,且这种收窄不需要实际进口数量下降,仅价格基数变化就足以产生效果。反过来,如果价格继续上行,进口金额增速也可能维持高位,但这更多反映的是输入性成本压力,而非外贸活力的增强。
外部需求同样存在边界。官方判断中“不稳定不确定因素较多”的表述,指向的正是外需环境的变化难以预测。出口增速在10月低于进口,累计数据中一般贸易增速也低于整体,但公开资料未披露其他贸易方式的细分数据,无法据此判断外贸增长的弹性来源。外部需求稳定时可以放大增长,在需求转弱时也会加速收缩。
综合来看,31.2%的单月增速更接近一个由价格因素和短期采购节奏共同放大的高点,而非外贸运行的新常态。判断后续走势,不需要盯住单月数字本身,而应关注两个先行信号:工业生产者购进价格的环比变化,以及主要贸易伙伴的需求指标是否出现走弱迹象。前者决定进口金额的“虚增”部分能维持多久,后者决定出口的基本盘是否稳固。当前数据不足以支持高增速延续的结论,官方对“基础还需巩固”的判断比单月数字更值得作为基准预期。