AI投入的账,多数CEO还没算清
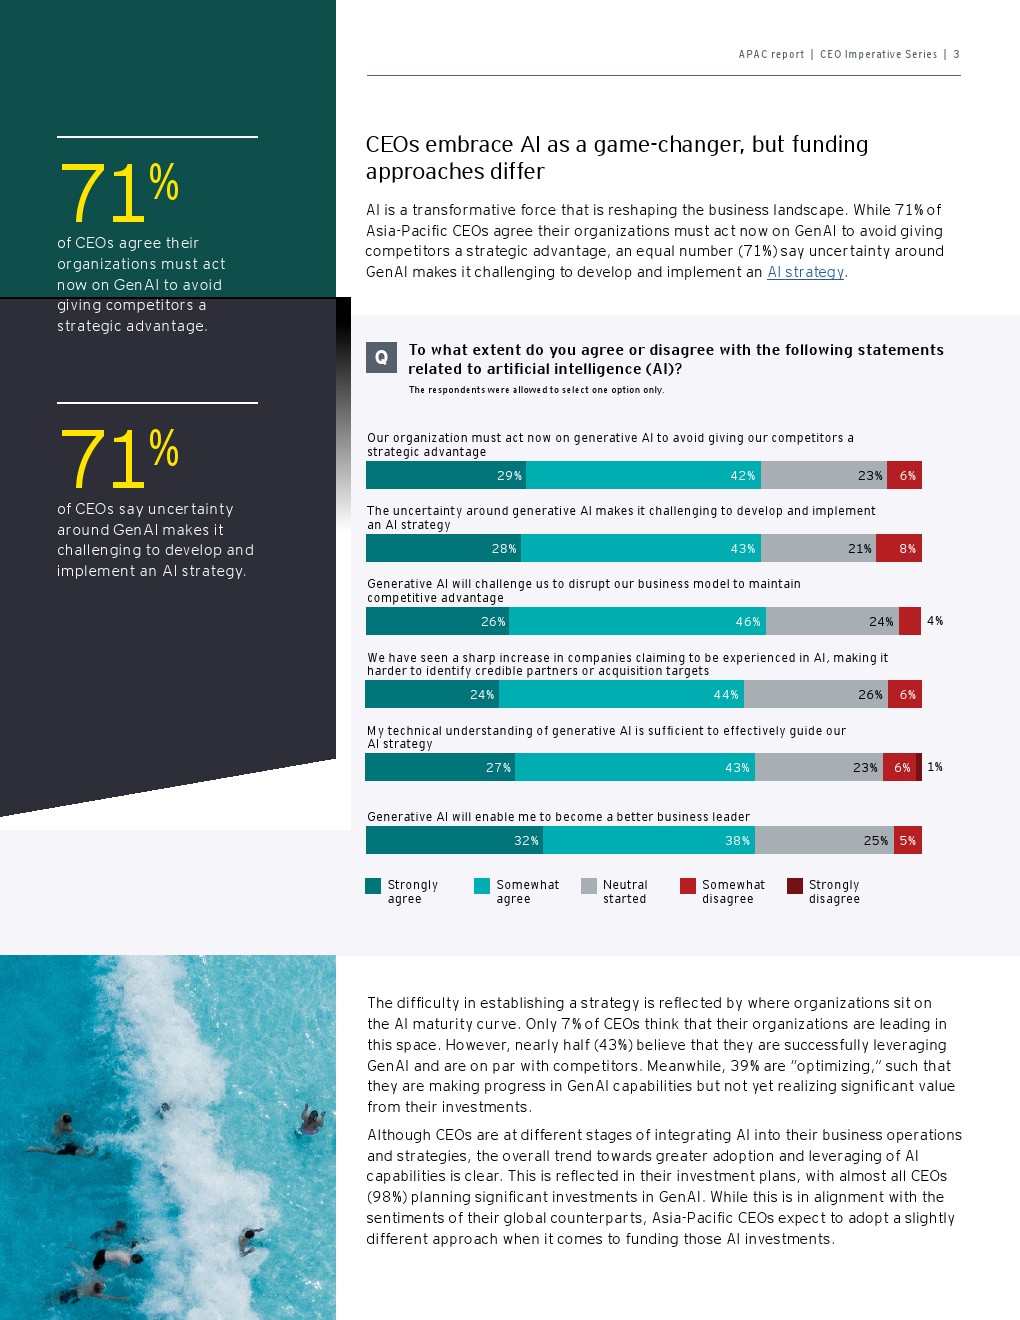
Gartner调查显示,56%的CEO认为AI项目与财务结果缺乏清晰联系,但75%仍计划加码。本文指出瓶颈不在资金或技术,而在归因机制:仅14%的企业为所有AI项目界定利润表影响。读者可从中获得三个可追问的判断标准,区分理性加码与盲目跟风。
AI投入的账,多数CEO还没算清
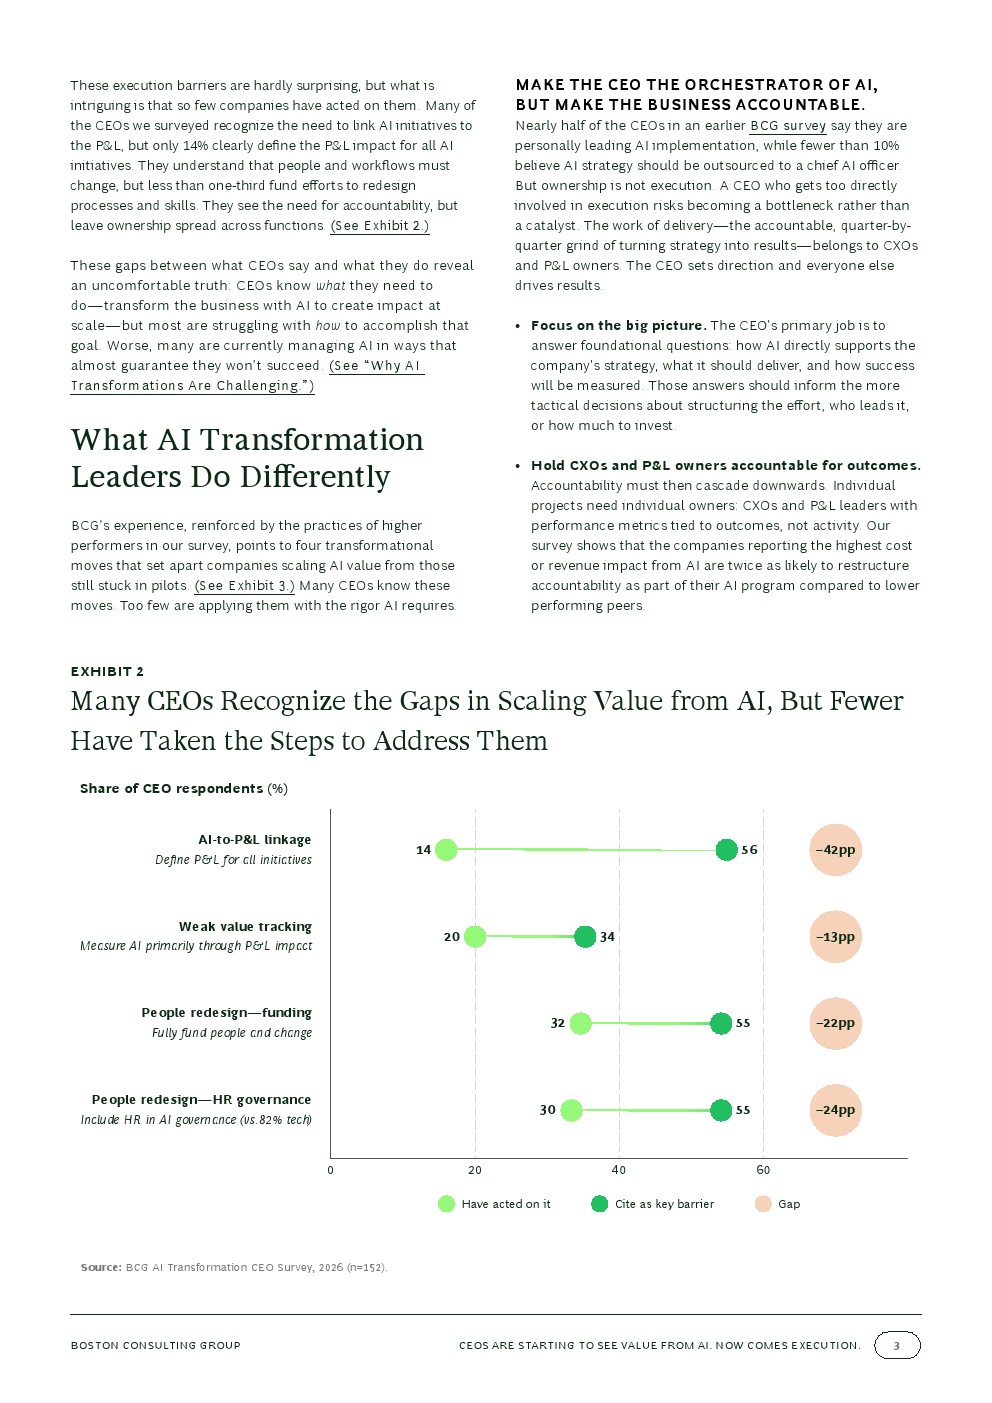
 ## “说不清”不等于“亏了”:44%背后的归因真空
56%的CEO认为AI与财务结果缺乏清晰联系
Gartner一项面向152名CEO的调查里,56%的人把“AI项目与具体财务结果之间缺乏清晰联系”列为规模化创造财务价值的最大障碍。这个数字容易被读成“AI不赚钱”,但调查同时显示,近九成CEO表示公司已在部分领域从AI获得成本或收入收益。收益并非缺失,问题在于收益无法被归集到一张账上。
 AI项目通常分散在客服、营销、研发、供应链等多个部门,每个部门有自己的预算科目和考核指标。一个客服对话机器人减少了人工工时,这笔节省可能留在运营费用里;一个营销推荐模型提升了转化率,增量收入记在销售报表上。单独看都有收益,合起来却无法回答“公司整体在AI上投了多少、赚了多少”。缺乏统一的P&L归因口径,CEO看到的是一堆局部改善,而不是一个可比较的投入产出结论。
资金不足仅18%
 如果问题出在钱不够,CEO们应该把“资金不足”排在前列。实际只有18%的受访者选择这一项,远低于56%的归因缺失和55%的流程、人员与激励机制未针对AI重新设计。预算不是主要约束,度量才是。
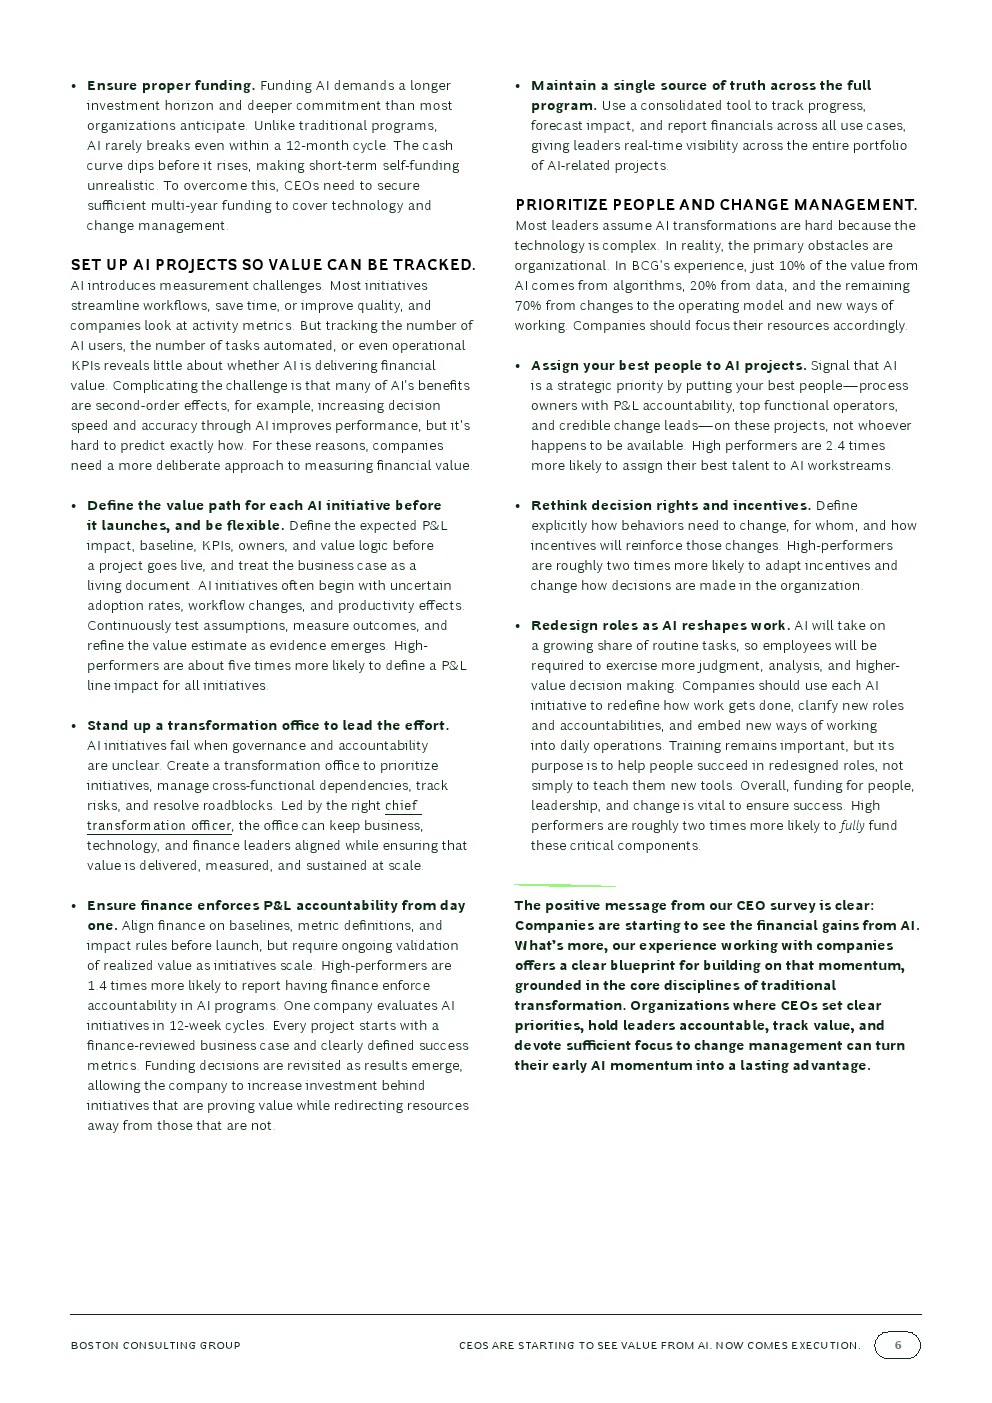
这也能解释另一个看似矛盾的数据:56%的CEO认识到AI需要与利润表挂钩,但只有14%的企业为所有AI项目明确界定P&L影响。认知已经到位,执行没有跟上。CEO说不清AI赚没赚钱,不是因为AI亏了,而是因为多数企业还没有建立把AI项目连到利润表上的机制。
需要保留一个边界:这是152名CEO的主观归因,56%是受访者自述的障碍,不是对客观回报的测量。近九成CEO所说的收益也限定在“部分领域”,不等于整体利润改善。归因真空是真实存在的管理问题,但它描述的是度量状态,不是AI投资的最终结局。
 ## 加码的逻辑:70%的价值不在算法里
BCG估计约70%的AI价值来自运营模式变化
如果回报说不清,继续投钱看起来像赌博。但把BCG的一个经验估计放进来,这笔账的性质会变。BCG认为,约10%的AI价值来自算法,20%来自数据,剩下70%来自运营模式变化和新的工作方式。算法和数据是采购和招聘能解决的部分,运营模式变化则要动流程、动岗位、动汇报关系,周期以年计。
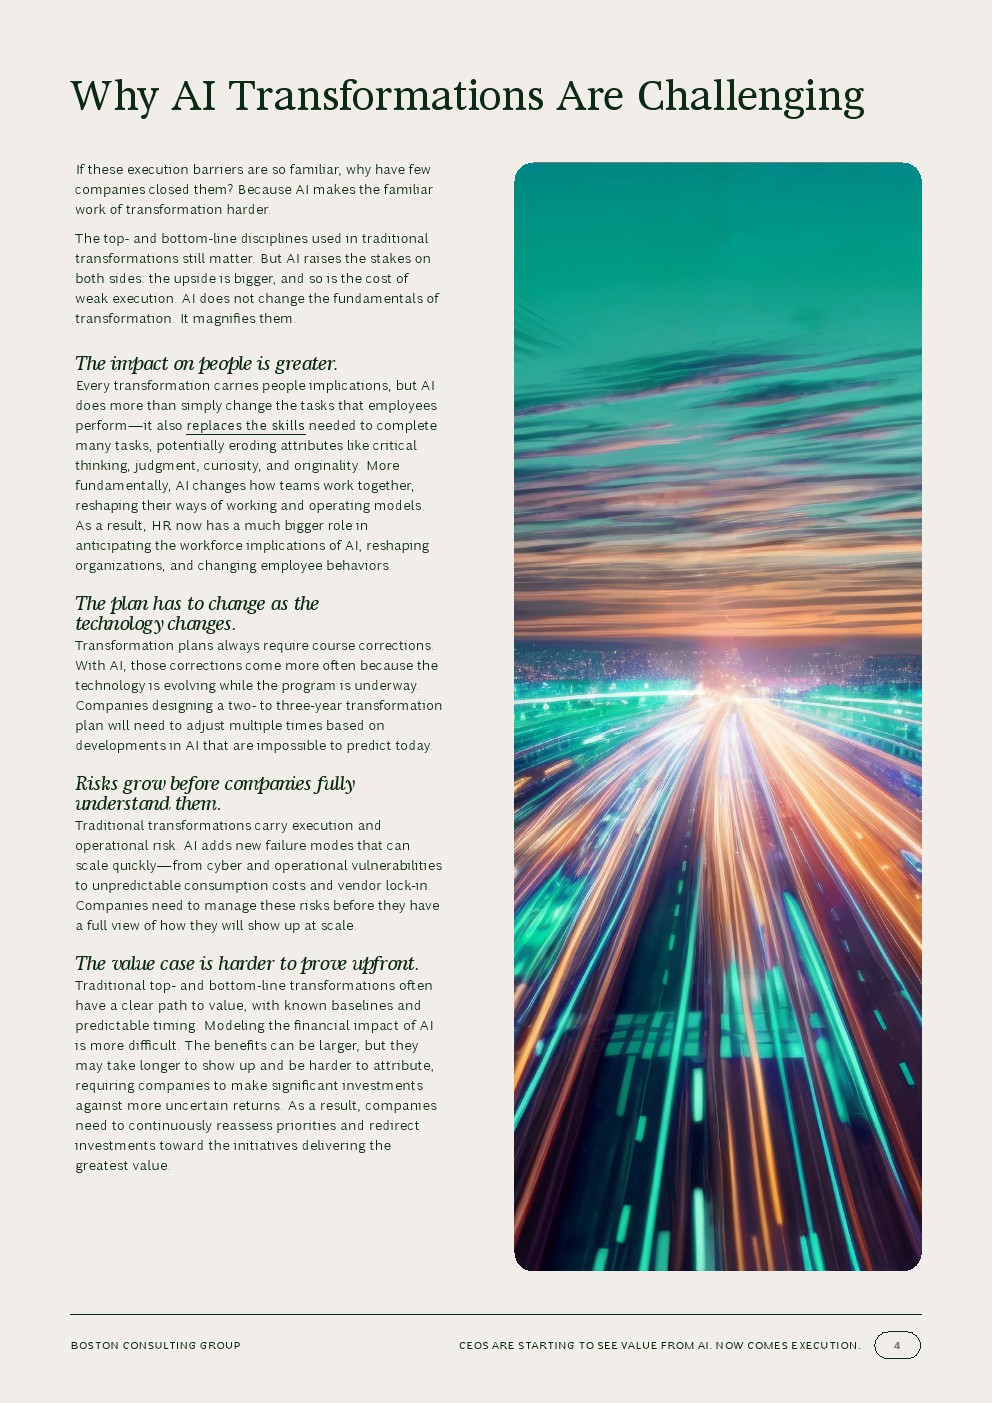 这解释了一个时间错位:试点阶段的账本来就算不清。一个AI工具上线三个月,节省的工时可以统计,但它是否改变了决策质量、是否让某个环节的人手配置得以调整,要等组织真正按新方式运转之后才看得出来。CEO在回报不明时加码,赌的不是现有项目已经赚钱,而是运营模式重构的窗口期。停在这一步,70%的价值永远不会释放;继续投入,至少保留了进入下一阶段的可能性。
高绩效与低绩效企业的差距在责任机制
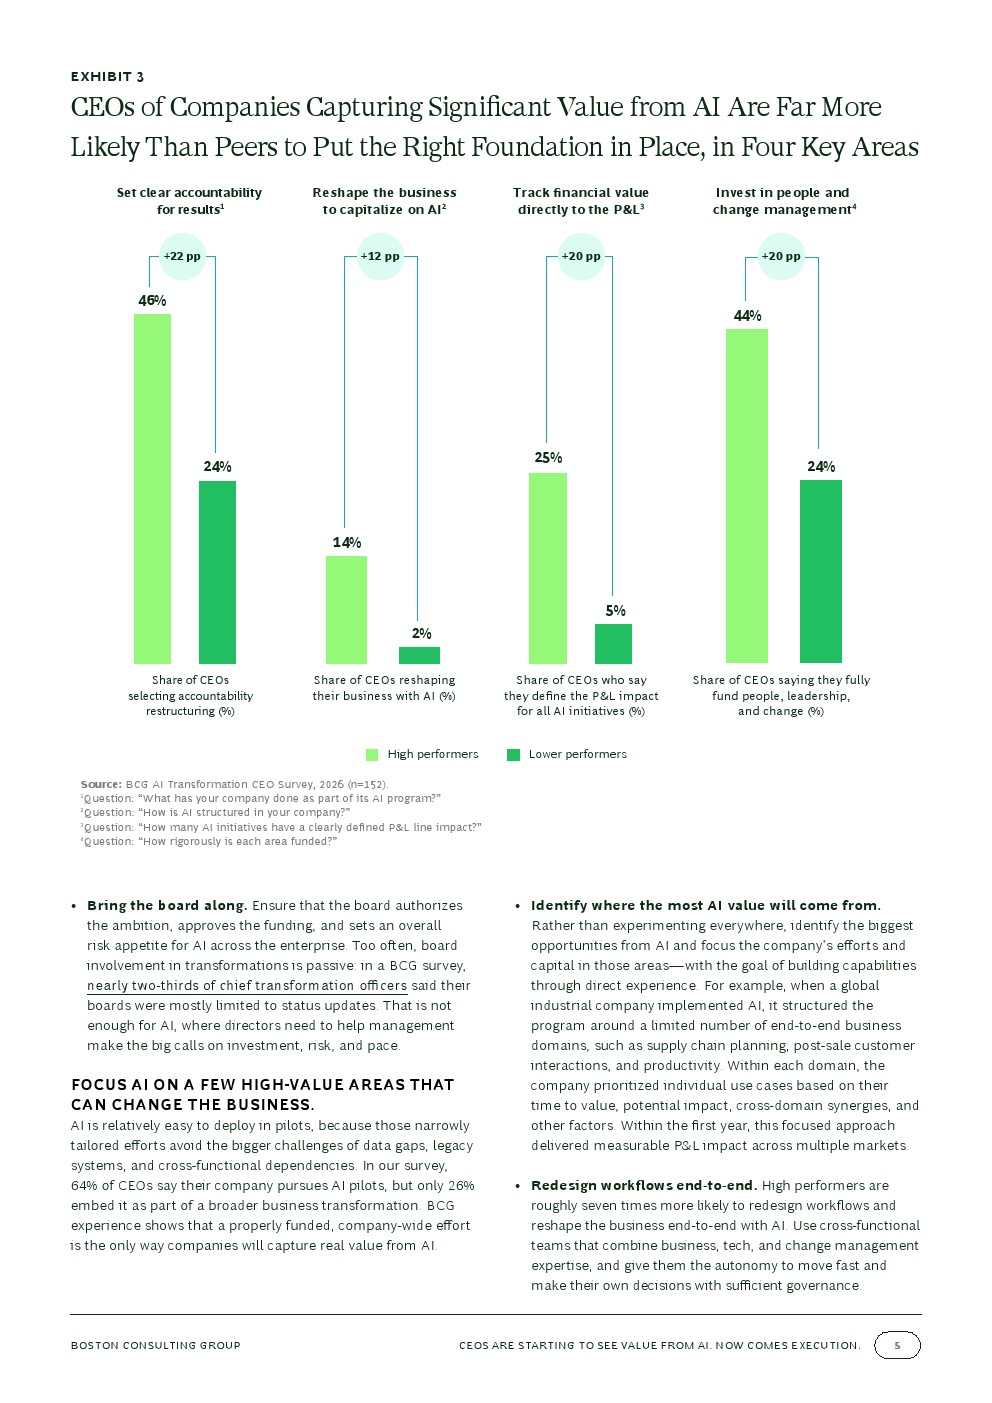
 这个判断有调查数据支撑,但只能作为相关关系来读。高绩效企业中有46%重构了AI项目的责任机制,低绩效企业为24%;25%的高绩效企业能为所有AI项目定义利润表影响,低绩效企业只有5%;业务重塑一项,两者分别是14%和2%。差距集中在责任归属和财务定义上,不在算法采购上。
边界同样清楚。BCG的70%是经验估计,不是这项调查测量出来的比例,口径也未详述。高绩效与低绩效的对比是分组观察,不能证明重构责任机制必然带来回报,也可能存在反向因果:业绩好的企业更有余裕做组织调整。更能说明现状的是另一组数字:64%的企业仍在推进试点,仅26%把AI嵌入更广泛的业务转型。多数企业还没走到价值释放那一步,此时的加码更像在为入场付费,而非为已实现的收益追加投资。
押注运营模式重构,和真正把AI嵌入业务转型,是两件事。
 ## 分水岭不在投多少,而在敢不敢挂钩利润表
仅14%企业为所有AI项目界定P&L影响
 把AI项目挂到利润表上,听起来是财务部门的技术活,实际是一次权力和责任的重新分配。一个AI项目如果不界定P&L影响,它的成败就只能由项目负责人自述,预算审批靠故事,复盘靠印象。一旦要求每个项目说清它影响哪一行收入、哪一项成本、影响多少,项目就从“战略探索”变成了有财务标尺的经营单元。资源该给谁、什么时候停、谁来担责,都有了可比较的依据。运营模式重构之所以能落地,靠的正是这套标尺提供的组织支撑;没有它,重构只是口号。
调查里56%的CEO认识到AI需要与利润表挂钩,真正为所有AI项目明确界定P&L影响的企业只有14%。这个落差说明挂钩本身极难:多数企业不具备把AI投入归因到具体财务科目的能力,数据、核算口径、项目边界都不支持。它同时构成一种反向风险——投入越多,归因越难,越容易在收入无法证明支出合理性时集中暴露。Gartner估计,若AI收入无法证明支出合理性,到2030年超过3.5万亿美元的AI基础设施投入可能面临减值。这是有前提的估算,不是必然结局,但它标出了不挂钩P&L的代价上限。
25%对5%:高绩效企业的P&L定义差距
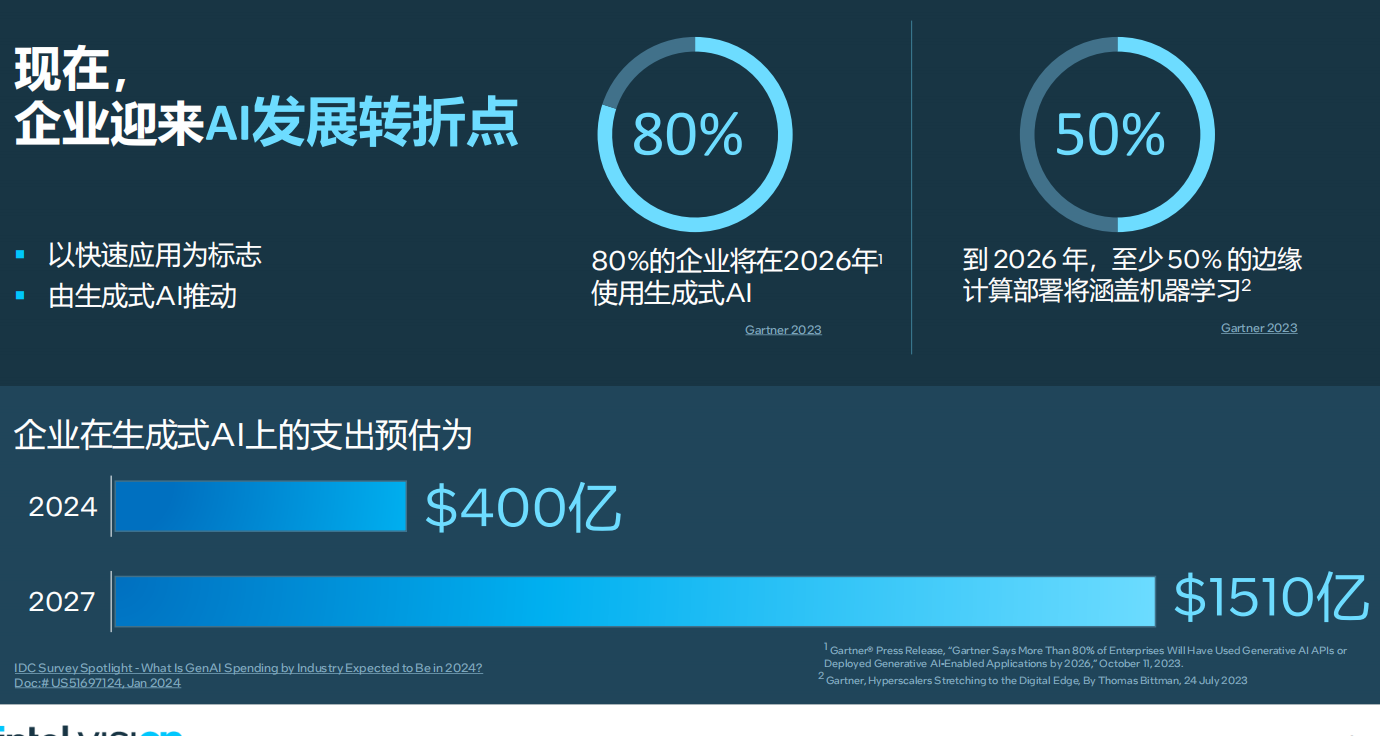 高绩效与低绩效企业的对比把分水岭画得更清楚。为所有AI项目定义利润表影响的比例,高绩效企业是25%,低绩效企业只有5%;重构AI项目责任机制的比例是46%对24%。差距不在预算规模,而在敢不敢把AI放进财务问责框架。
这组对比是分组观察,不能证明挂钩P&L必然带来回报,也可能存在反向因果:业绩好的企业更有余裕做组织调整。挂钩P&L还有另一个副作用——企业可能只投短期可量化的项目,忽略回报周期长、难以归因的能力建设。14%的低比例本身也提示,财务归因能力的建设不是一年能完成的事。判断一家企业能否穿越“说不清”的阶段,看的不是它宣布了多少AI预算,而是它愿意让多少个AI项目接受利润表的检验。
 ## 读者的判断框架:三个可追问的问题
你的AI项目有没有P&L口径
第一个问题最直接:这家企业能不能说清楚,某个AI项目省了多少钱、多赚了多少钱,或者至少改变了哪项成本结构。前文提到的14%是一个参照点,但更值得追问的是口径本身——是项目立项时就有财务基线,还是事后补一份汇报材料。有基线,投入加码才有讨论基础;没有基线,加码只是把更多钱放进一个无法结算的账户。
 ### 运营模式变了没有
第二个问题指向价值来源。BCG的经验估计是,AI价值约10%来自算法、20%来自数据,70%来自运营模式和新工作方式的变化。这个比例不是精确测量,但它提示了一个判断方向:如果一家企业上了AI工具,审批链条、岗位分工、考核方式都没动,那么它买到的很可能只是局部效率,而不是那70%。运营模式是否在变,比采购了多少模型更能说明投入的性质。
投入是在买时间还是在买安心
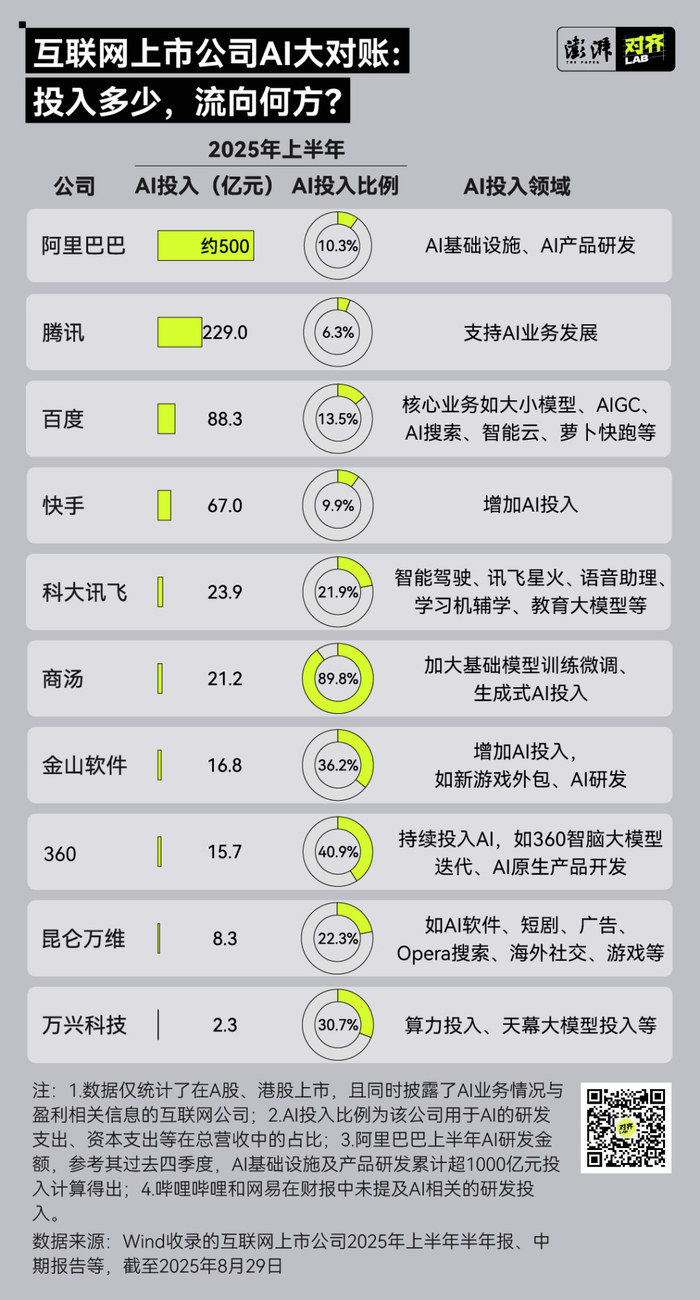
第三个问题区分两种加码。买时间的企业,清楚自己处在能力建设期,愿意用阶段性亏损换取组织重构的窗口;买安心的企业,则是因为同行都在投而投,项目没有退出标准,也没有止损线。国内大厂的情况可以作参照:有来源判断,AI能赚钱,但相对百亿级研发与营销成本,目前几乎还没有公司靠AI实现正现金流,AI更像一种让市场重新定价的战略投入。这个判断描述的是大厂,不能直接套到所有企业,但它说明“边亏边投”本身不构成盲目,关键在于企业是否知道自己买的是什么。
三个问题不能保证判断正确。外部读者很难验证一家企业P&L口径的真实性,公开信息通常只呈现结论不呈现基线;不同行业AI价值释放的周期也差异很大,制造、金融、内容行业的节奏不能一刀切。它们的作用是缩小猜测范围:面对一笔AI加码,至少可以问清账算没算、模式变没变、时间买没买。