微软六万人的自愿离职,账单落到了谁头上
微软向约6万名员工开放自愿离职通道,覆盖总员工四分之一以上,同时季度资本开支冲向500亿美元。文章拆解这套安排如何同时压缩人力成本、规避强制裁员的摩擦,并把选择压力下放给个体;判断账单归属的关键变量是AI变现速度与自愿模式能否反复使用。
微软六万人的自愿离职,账单落到了谁头上
“自愿”不是修辞,是成本转移的机制
微软这次给约六万名员工开出的方案,常被简称为“自愿离职”。它既不是通常意义上的裁员,也不是全员覆盖的福利。先看边界:有资格的是美国、加拿大、印度、英国四国、70级及以下的员工,且只有部分团队参与。销售组织、某些工程团队以及部分公司职能被排除在外。按媒体转述的部门口径,Xbox、Windows、Copilot和财务等部门全面参与,而数据中心、销售、营销、网络安全和量子计算相关岗位不在适用范围内。
补偿本身不算刻薄。方案与微软标准遣散方案相近,至少60天基础工资,期间保留在工资单上;按资历和任期,大多数员工最多可拿到39周基本工资。64级及以下每满半年补一周基本工资,65至67级每满半年补两周。放在大型科技公司的买断方案里,这个水平属于中上,不能简单斥为“变相裁员”。对一部分本来就在考虑离开的员工,它确实提供了一个有现金缓冲的退出窗口。

但“自愿”二字的关键不在补偿高低,而在决定结构。符合条件的员工须在12月初之前决定,年底离职,公司目前没有计划再推一轮。覆盖范围有限、补偿体面、窗口很短——三个条件叠在一起,效果接近一次定向缩编,但公司避开了强制裁员的舆论摩擦和法律程序。首席人事官Amy Coleman在备忘录里把方案描述为给“正在考虑离开公司”的员工提供有支持的过渡路径,这句话把选择的责任放回了员工一侧。
选择压力下放给个体,是这类方案最实质的功能。员工要在信息不完整、时间有限的情况下判断:留下是否安全,离开是否划算。公司不需要逐一说明哪些岗位会被压缩,也不需要承担“裁掉谁”的公开解释成本。组织调整的决策成本与心理成本,就这样从公司账本转移到了员工的个人决策里。补偿越体面,这种转移越不容易被识别为强制。
AI账单先落在人力预算上,而不是利润表上
季度资本开支410亿到500亿
微软2026财年第四财季资本支出为410亿美元,同比增长约七成,公司预计2027财年第一财季约500亿美元。这组数字说明AI基础设施投入在加速,而非收缩。数据中心、GPU、电力合同一旦签下,付款节奏基本锁定,很难中途撤回。

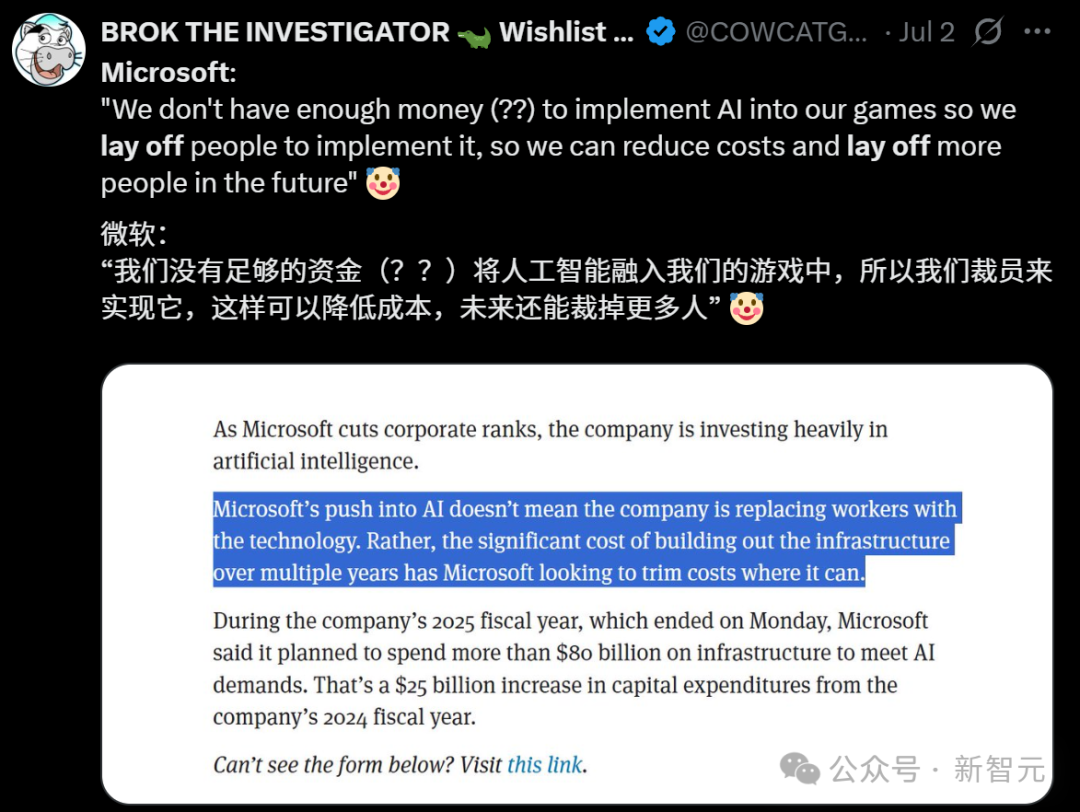
对比之下,人力是少数可以“柔性”调整的大项。工资按月支付,离职补偿可以分期,招聘可以冻结,岗位可以不再补人。资本开支越刚性,人力预算越容易被拿来做平衡项。
全年支出预测反而下调
同一时期,微软把全年总支出预测从1900亿美元下调到1750亿美元。资本开支在涨,总支出预测在降,两者并不矛盾:被压缩的是资本开支之外的其他科目,人力预算就在其中。
这指向一个判断:人员调整的动因是预算结构的主动重排,而非财务危机。公司在盈利和投资扩张的同时,把资源优先级从人力转向算力。
需要划清一条边界:资本开支与离职补偿之间没有官方披露的直接财务对应关系。不能写成“省下的工资直接买了GPU”。二者是同一预算逻辑下的并行决策——AI投入挤压的是人力预算的增量空间,而非公司的生存线。
预算重排本身不解释一件事:为什么用“自愿”而不是直接裁?这涉及叙事主动权。

留下的人接的是第二张账单
接受率若超预期,工作量重新分配
微软预计本轮接受方案的比例会低于30%,但这个预计本身不能当作结果。4月那轮自愿退休计划面向约8750名符合条件的美国员工,最终超过30%选择接受;7月公司又裁员约4800人,约占员工总数2.1%。本轮是年内第三轮人员调整,规模从数千人跳到六万人,前两轮的实际接受率已经高过公司事前的口径。
如果本轮同样超出预期,缺掉的岗位不会自动消失。项目还要交付,客户还要支持,剩下的路径无非是职责合并、加班消化、招聘冻结。这些成本不进公司的公开账本,而是分散到留下者的工时和绩效压力里。公司得到的是“灵活性”——科尔曼在备忘录中把方案说成提高公司应对变化的灵活性、让员工有更多机会规划下一阶段职业发展;员工一侧得到的则是可预期性下降。
“灵活性”的另一面是不确定性

接受率低于预期,对留下者也未必是好消息。公司可能转向下一轮定向裁员,不确定性被拉长,团队在等待中消耗。两条路径都不轻松,区别只在于压力以哪种形式落地。
把三轮调整连起来看,留下者面对的不是一次性事件,而是连续的组织收缩。每一次“自愿”都在重画岗位边界,每一次重画都让下一次调整更容易发生。补偿发给了离开的人,工作量和不安留给了没走的人,这是自愿离职方案里最少被讨论的第二张账单。

判断这笔账是否划算,看两个变量
AI收入能否追上折旧
资本开支的账单不会因为一次离职方案就消失,它会以折旧的形式分摊到之后若干季度。单季资本开支继续走高,而全年总支出预测下调,说明压缩发生在非算力科目,人力预算正是其中最容易被调整的一块。
判断这笔账是否划算,第一个可观察变量是AI收入能否在折旧压力集中释放的窗口内形成可见回报。如果AI相关收入增速追上折旧摊销的速度,当前的员工侧阵痛可以被解释为一次转型成本,代价真实但有限期。如果追不上,资本开支的刚性就会持续挤压其他预算科目,人力调整不会停在一次方案上。这个判断有边界:微软并未披露AI业务收入与资本开支的对应关系,外部只能观察趋势,无法精确核算。
“自愿”模式的可复制性

第二个变量是“自愿离职”会不会从一次性方案变成周期性工具。2026年内,微软已经走了三轮:4月推出首个自愿退休计划,面向约8750名美国员工,超过30%接受;7月裁员约4800人,约占员工总数2.1%;随后才是覆盖约6万人的自愿离职方案。
三轮调整分布在半年多时间里,节奏密集。若这种节奏延续为年度安排,“自愿”的含义就会改变:它不再是特殊时期的例外选项,而是员工需要定期预期的常态。一旦如此,员工的议价空间会被结构性压缩——每一次方案都在重画岗位边界,留下的人面对的不确定性被拉长。
反向的可能同样存在。微软预计此次接受方案的比例低于30%,此前退休买断的接受比例约三分之一,被知情人士称为符合预期。如果接受率持续偏低,公司要么接受调整速度放慢,要么转向更直接的裁员。前者意味着账单被推迟,后者意味着“自愿”叙事让位于更清晰的强制。
体面补偿本身也是公司承担部分账单的证据,不能把所有成本都归于员工。真正决定账单归属的,是这两个变量朝哪个方向走:AI变现快、方案只用一次,员工付的是阶段性代价;变现慢、方案反复出现,员工付的就是持续性成本。