三场权力交接的同一本账:算力管道、利润结构与供应链许可
英伟达董事会借黄仁勋离职完成从硬件信仰股到算力管道运营商的切换,联想ISG分销管道以亏损换许可稀缺性,BIS新规把合规义务压到代工厂。下一阶段不看股价,盯英伟达调薪留存、联想ISG库存周转、代工厂许可申请量三个先行指标。
三场权力交接的同一本账:算力管道、利润结构与供应链许可
黄仁勋离场:英伟达一天蒸发5000亿美元,但董事会真正想换掉的是“硬件信仰”
2026年11月12日,英伟达联合创始人黄仁勋宣布辞去CEO和董事会职务,结束执掌公司33年的生涯。消息公布后,股价单日下跌13%,市值蒸发5000亿美元,距52周高点回撤37%。长期担任CFO的科莱特·克雷斯出任临时CEO,董事会同时声明运营、客户承诺和产品路线图不受中断。
英伟达三季报全面超越预期,未来几年销售指引还在上调,9月刚花129亿美元收购Hugging Face。基本面向上,股价向下,市场清算的是估值模型里那个无法替换的变量。
董事会主席哈维·琼斯给出的切割理由是“违反公司行为准则与文化规范、沟通缺乏坦诚”,全票接受辞职,明确不打算请回。合规和透明度问题可以一次性切割,业绩问题会牵连整个产品周期。
紧接着的动作暴露了预案的存在。克雷斯在全员大会上宣布,把原定明年三月的年度调薪和股票增发评审提前到今年十二月。先切割、再锁人,这是典型的制度化过渡。
接班人方面,彭博社报道董事会聘请的猎头公司海德思哲已开始接触候选人,头号人选是64岁的Arm现任CEO雷内·哈斯。从Arm选人,至少说明董事会把许可和分销经验放进了CEO画像里,至于哈斯本人是否接任、董事会动机如何,目前只有候选人名单这一个事实。
市场用5000亿美元给旧信仰投了反对票。黄仁勋把英伟达带成了AI硬件时代的图腾,但图腾不可复制、不可预测、不可制度化。董事会现在要做的,是把一家靠个人驱动的硬件公司,改造成一家可预测的算力管道运营商。股价暴跌只是这个切换过程的第一次公开定价。
联想收入破300亿美元却亏6.4亿:ISG分销管道正在吃掉PC的利润
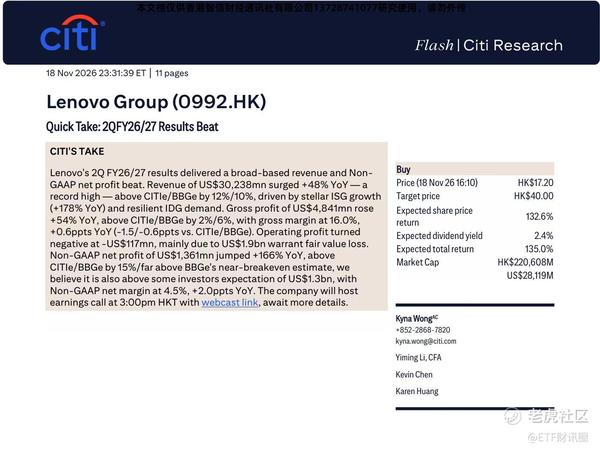
联想第二财季收入302.38亿美元,同比增48%,首次站上300亿。归母净利润亏6.40亿美元。增收48%却由盈转亏,这组数字放在一起,就是第二场交接的账本。
拆开看利润结构。杨元庆在业绩沟通会上说,ISG与SSG合计贡献利润已占集团六成。CFO郑孝明给了更硬的预测:按当前增速,ISG营收最快下一财季超过IDG,运营利润也可能反超。PC还是那个PC,但利润引擎已经换了。
亏损从哪来?ISG做的是服务器和基础设施分销,收入先行,库存、信贷、交付成本全部前置。分销商先垫钱拿货,再向下游铺货,单季亏损是管道扩张的入场费。郑孝明敢说ISG下季反超,说明管理层算的本来就不是单季盈亏,而是管道铺开后的长期定价权。
真正值钱的是H200那批货。2026年5月14日,美国商务部批准英伟达向中国出售H200,终端买家有阿里、腾讯、字节、京东。分销商只有两家:联想和富士康。终端买家把芯片放进自己的数据中心,是这条供应链的终点。分销商是管道。管道只有两条,定价权就在这两家手里。
市场还没接受这个逻辑。11月19日午后,联想股价一度跌超13%,最低触及14.92港元。市场还在用PC时代的利润模型给联想估值,看到亏损就砸盘。但管道生意的价值不在单季利润表上,而在许可稀缺性。
BIS新规把许可义务压到代工厂:供应链的“美国含量”改由设计方身份决定
第三场交接发生在代工厂的合规部门。2026年11月19日,美国商务部工业与安全局(BIS)发布临时最终规则,当天在《联邦公报》刊登并即刻生效。新规管的是先进逻辑芯片在晶圆代工与封测环节的出口,管法变了:许可义务从设计方挪到代工厂和封测厂头上。
先看排除路径怎么收。新规修订3A090.a注释1的b、c两项。设计企业位于D:1、D:4、D:5国家组,或位于印尼、马来西亚、新加坡、泰国、巴西,以及最终母公司总部在这些地区的,不再适用排除路径。设计公司的注册地和母公司总部,直接决定它能不能走简化通道。
再看新增的许可条款。EAR 744.23(a)(3)(i)(C)要求:芯片设计方既不在核准名单、也不属获授权名单时,代工厂和封测厂出口、再出口或境内转移该芯片,一律须申领许可,不区分目的地。按转述口径,境外产线为中国设计公司流片,即便全程不涉美技术,也可能被纳入管辖。合规审查从美国境内延伸到境外产线的每一笔流片订单。
过渡安排给了台湾和A:1、A:5国家组的设计企业180天窗口。总部在台湾或A:1、A:5国家组、自身与最终母公司不在澳门或D:5的,可凭获授权IC设计企业身份过渡至2026年12月31日。授权身份自提交申请起180天后自动失效,逾期须已提交核准申请。
三层机制叠加,算的是一本合规账:
| 设计方身份 | 排除路径 | 代工厂许可义务 |
|---|---|---|
| 不在核准名单也不属获授权名单 | 不适用 | 每笔流片须申领许可 |
| 总部在D:1/D:4/D:5或东南亚五国、巴西 | 不适用 | 须申领许可 |
里昂证券高级分析师Sanjeev Rana认为,三星晶圆代工业务或面临额外客户尽调与许可要求。连代工厂自己都可能被卷进尽调流程。
供应链的“美国含量”不再由产地决定,而由设计企业的国籍和最终母公司总部决定。代工厂从被动的制造执行者变成许可合规的第一责任人。三场交接在这里合流:英伟达需要管道,联想需要许可,代工厂需要合规。下一阶段的关键跟踪指标就藏在许可名单更新频率和分销商库存周转里。
下一阶段盯三个数:英伟达的许可名单、联想的ISG库存、代工厂的合规成本
别盯股价,盯三个数。英伟达的调薪落地情况,联想的ISG库存周转,代工厂的许可申请量。这三个数都不需要内幕消息,公开财报和公告就能验证。
英伟达临时CEO克雷斯把年度调薪和股票增发评审从明年三月提前到今年十二月。调薪提前本身就是一个观察窗口:如果十二月落地后核心工程师离职率明显上升,说明管道化转型在人才端受阻。董事会要的是可预测的算力管道运营商。调薪留不住人,管道就漏。
联想CFO郑孝明预测,按当前增速,ISG营收最快下一财季超过IDG,运营利润也可能反超。关键不在营收反超,而在ISG库存周转天数是否同步下降。管道生意最怕库存:芯片砸在手里,许可稀缺性就变成资金占用。ISG营收反超IDG但库存周转恶化,说明管道在扩张但没拿到定价权。
BIS新规把许可义务压到代工厂。设计企业不在核准名单也不属获授权名单时,代工厂每笔流片都要申领许可,不区分目的地。代工厂的许可申请数量就是合规成本显性化的直接读数。申请量激增,说明供应链的“美国含量”正在从设计方转移到制造端,代工厂的毛利率会被合规成本吃掉一截。
三个指标,一个管人,一个管货,一个管许可。人留不住,货转不动,许可堆成山,三场交接的进度就一目了然。