89%的开源账单流向中国模型:硅谷的脱钩叙事为何失效
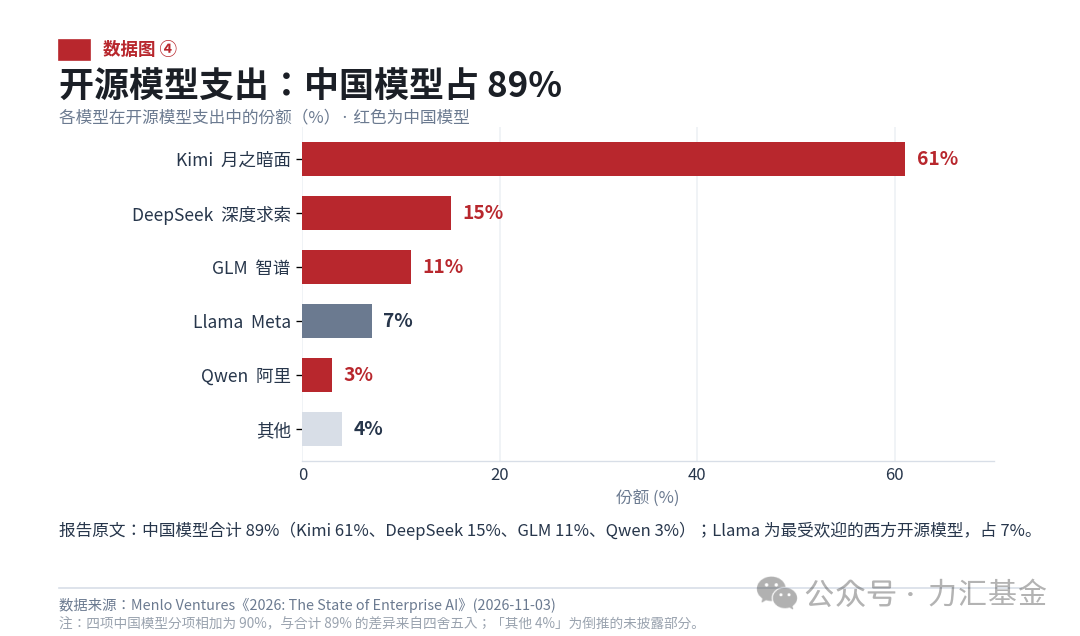
Menlo Ventures报告揭示,美国企业开源模型支出中89%付给了中国模型,Kimi一家占61%。但这个数字的成立条件非常具体:它只统计开源子集,而开源仅占企业模型支出的4%,且支出份额与使用份额的剪刀差说明低价而非技术代差才是主要驱动力。文章拆解了这89%从何而来、美国企业为什么“用脚投票”,以及谁在真正定义下一代AI标准——答案既不是中国开源模型,也不是美国闭源巨头,而是两者之间正在形成的分工格局。
89%的开源账单流向中国模型:硅谷的脱钩叙事为何失效
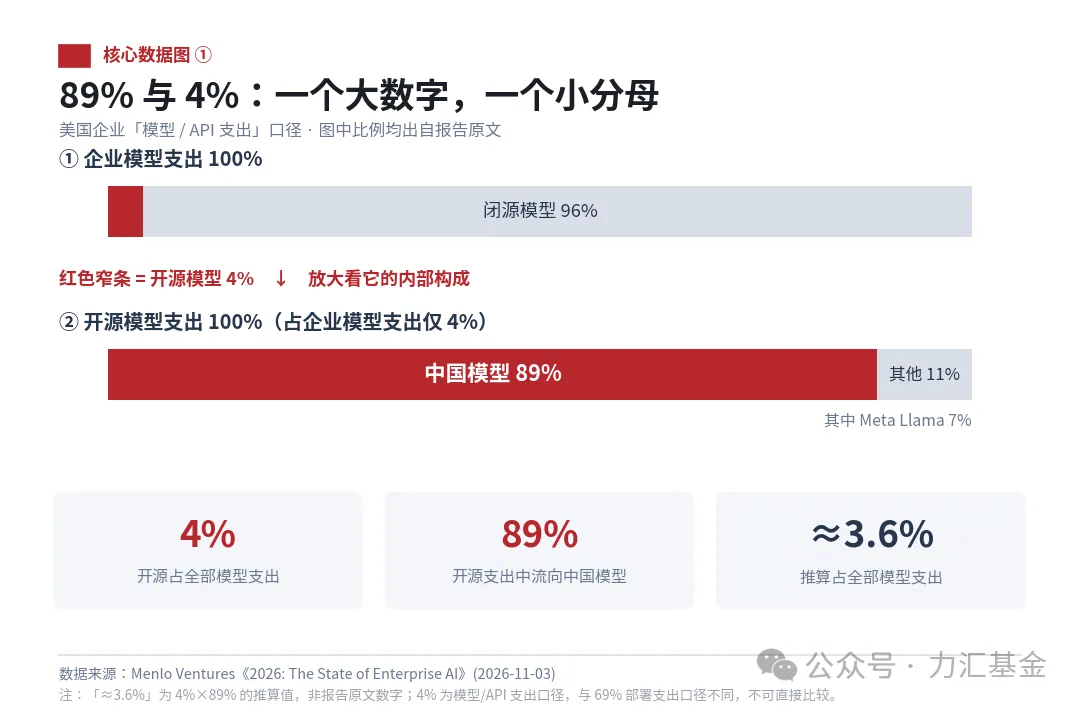
89%这个数字,成立条件比它看起来窄得多
89%只属于开源这个“小池子”
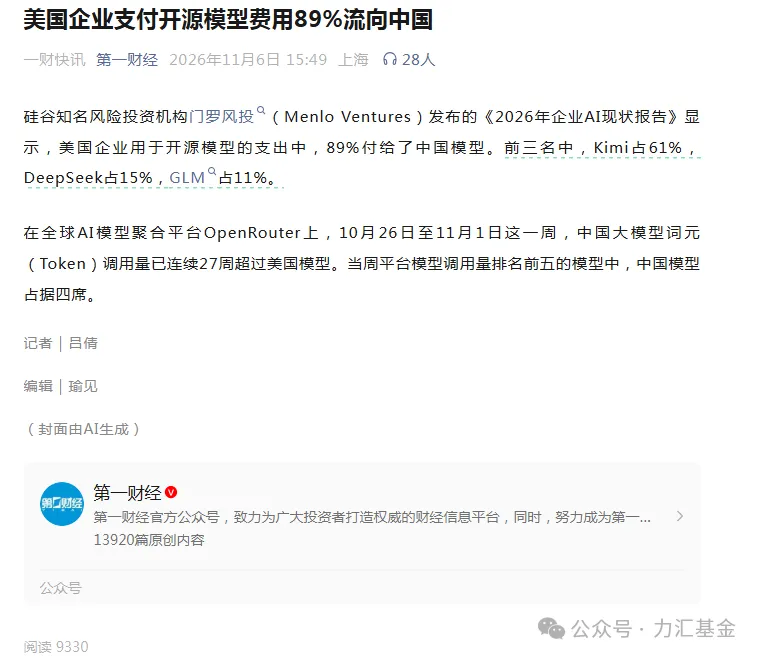
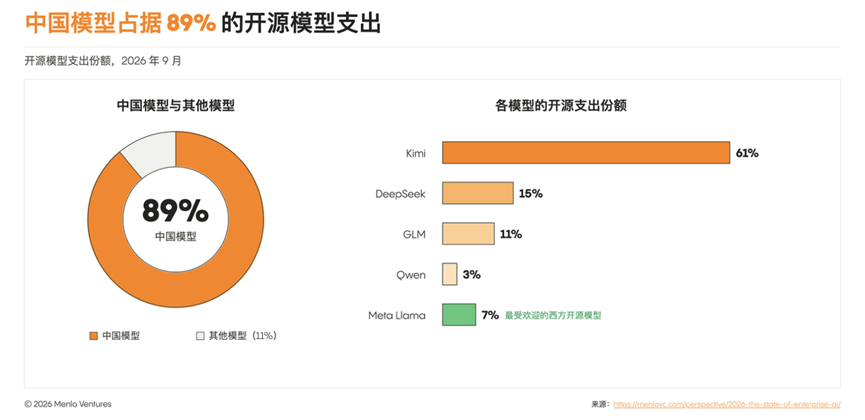
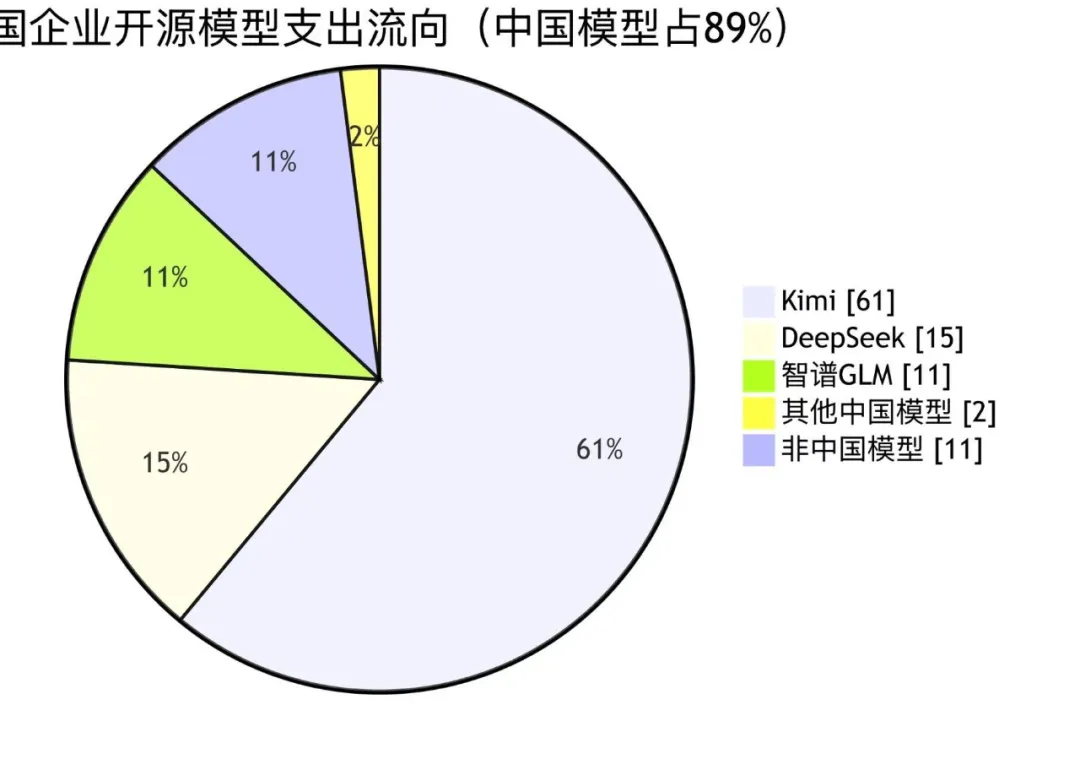
Menlo Ventures报告里那个刺眼的89%,统计口径比大多数转述窄得多。它衡量的不是美国企业在AI上的总开支,甚至不是模型总开支,而是企业花在开源模型上的那一部分。报告基于近400名美国企业AI业务负责人的调研,结论是:在这笔开源支出中,89%付给了中国模型。这个数字只描述一个子集内部的分配结构,不回答“美国企业把钱主要花在谁身上”。
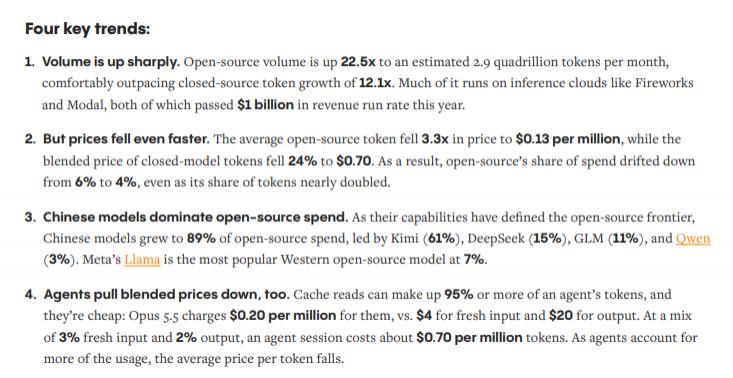
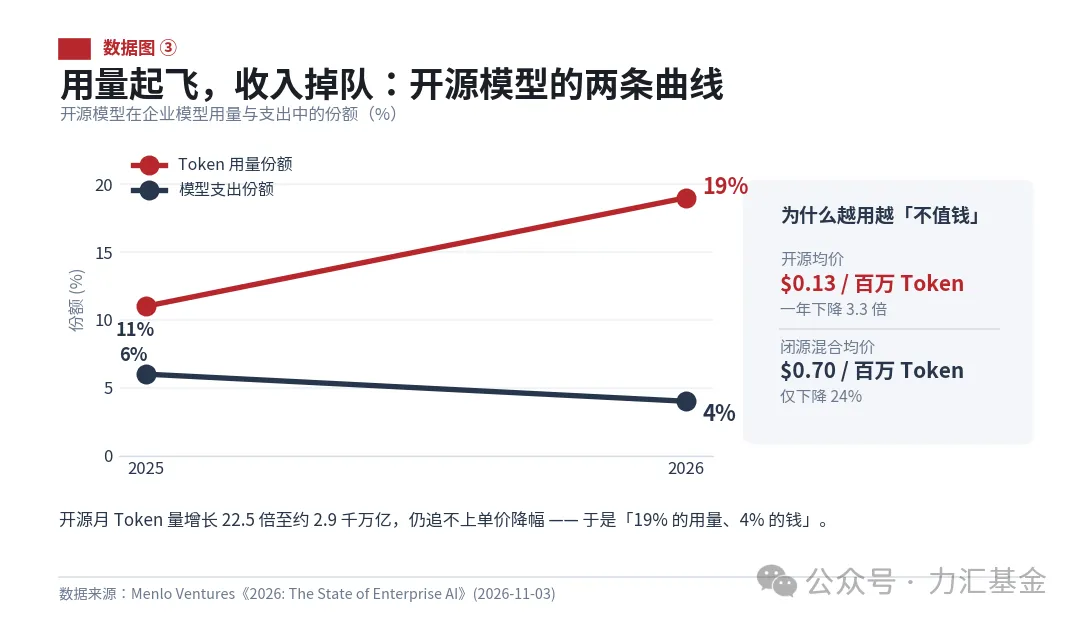
把口径拆开看,开源本身在企业模型支出里只占4%。与此同时,开源模型在企业Token消耗中的占比已经从11%升到19%。用量在涨,支出占比反而从6%降到4%。两个趋势叠加,说明开源模型的价格下降速度超过了用量增长速度。89%这个高比例,正是建立在这样一个被价格压缩过的“小池子”之上。
支出份额与使用份额的剪刀差
更值得注意的是支出份额与使用份额之间的背离。开源模型拿走了19%的Token消耗量,却只对应4%的支出。这个剪刀差意味着,企业大量调用开源模型,但为每单位调用支付的费用远低于闭源模型。89%的支出集中度,反映的主要不是技术代差,而是定价逻辑的差异:中国开源模型以更低的价格承接了高频率、低单价的调用需求。
报告本身也提示了这一点:开源模型使用规模扩大,但支出份额没有同步增加,主要原因是平均Token价格大幅下降。因此,89%更像一张被单价压低后的账单,而不是一份市场份额地图。
如果把视线拉回企业AI总支出,格局完全不同。2026年美国企业在AI应用上的支出从一年前的330亿美元增至1770亿美元,其中对Anthropic、OpenAI和谷歌三家闭源模型的支出为1227亿美元,占比从50%升至69%。闭源美国模型仍然主导着企业AI预算的绝对大头。89%与69%放在一起看,前者是开源子集内的集中度,后者是总盘子里的集中度,二者不在同一个比较层级上。
为什么美国企业把开源预算投给了Kimi和DeepSeek
成本差是真实存在的,但不是唯一原因
过去一年,开源模型的平均Token价格从每百万0.45美元降到0.13美元,降幅约3.3倍,而同期闭源模型均价约为0.70美元。Kimi K3的平均任务成本只有Claude Fable 5的34%。价格下降的同时,开源模型用量增长了22.5倍,月Token量达到2.9千万亿。这个组合意味着企业不是在“便宜”和“贵”之间做简单取舍,而是在一个快速变大的开源池子里,把预算集中到了性价比最高的那一端。
但成本差只能解释企业为什么增加开源用量,不能解释为什么付费集中到中国模型。美国本土也有开源模型,价格未必高出一个量级。真正让中国模型在付费榜单上拉开差距的,是许可证设计。
许可证设计决定了“能用”的边界
DeepSeek-V3和R1已经切换到MIT License,开发者只要保留版权声明,几乎可以自由下载、修改和商用,限制极少。对需要把模型嵌入产品、做二次开发或私有化部署的企业来说,这种许可结构几乎不产生法务摩擦。Kimi K3则采用另一套设计:对绝大多数开发者和中小企业,实际使用体验与MIT差别不大,但设置了两个门槛——产品月活超过1亿或月收入超过2000万美元,需要在界面显著展示“Kimi K3”标识;如果做模型即服务托管生意且连续12个月总收入超过2000万美元,必须先与月之暗面签署商业协议。
这两道门槛对绝大多数中小企业形同虚设,却把真正的平台级竞争者挡在了免费商用的范围之外。Kimi K3的许可证在“开放”和“商业防御”之间划了一条线:小公司可以低成本起步,大平台则必须回到谈判桌上。美国企业愿意付费,部分原因就在于这种许可结构降低了采用门槛,同时给规模化部署留下了明确的商业路径。
生产可用性是最后一环。清华大学人工智能国际治理研究院王净宇提醒,能拿到89%的付费份额,前提是模型可以稳定支撑企业生产场景,单纯低价难以实现规模化落地。Cursor以Kimi K2.5为基础构建编程模型Composer 2,中国开源模型也已进入亚马逊云服务等国际云平台,说明这些模型已经嵌入真实的开发工具和云服务渠道,而不是停留在演示层面。
三者叠加,构成了中国开源模型在美国企业开源预算中的付费理由:价格让企业愿意尝试,许可证让企业敢于采用,生产可用性让企业能够持续付费。但王净宇的提醒也划定了边界——涨价后调用量增长不等于拥有定价权,竞争加剧后客户是否续用,才是对这个份额成色的真正检验。

硅谷的分裂:封杀派与开放派的利益逻辑
25家公司的公开信在反对什么
89%这个数字传到华盛顿,最先坐不住的不是政客,而是一批靠开源生态吃饭的公司。2026年7月24日,Meta、英伟达、微软等25家美国科技公司联名发表公开信《开放权重与美国AI领导力》,核心诉求是阻止白宫封禁中国开源模型。信中的逻辑直白:开放权重模型能促进竞争,确保技术红利“广泛共享而非集中于少数人手中”。签署名单里没有OpenAI和Anthropic。

这封信的真正靶子,是正在形成的封禁共识。AI基础设施企业Particle的创始人苏海尔·多希把后果说得更具体:如果封禁中国AI模型,数百家公司会立刻倒闭,大家将被迫向Anthropic支付高昂费用。这里的“大家”指的不是模型厂商,而是依赖低价模型提供服务的云服务商、芯片商和各类基础设施公司。中国开源模型把推理成本压到极低,这些公司才能以可接受的毛利向客户转售AI能力。封禁等于切断它们的成本优势,把利润重新逼回闭源巨头手中。
OpenAI和Anthropic为什么沉默

OpenAI和Anthropic不签公开信,不是因为疏忽。两家公司的商业模式建立在闭源溢价之上:模型能力被包装成稀缺资源,企业要获得最前沿能力就必须按Token付费。中国开源模型以远低的价格提供接近前沿的能力,直接动摇了这套定价逻辑。公开信要求开放权重,等于要求美国企业也走开源路线,这恰恰会侵蚀闭源巨头的收入基础。沉默本身就是立场。
但反对开放权重的理由并非全是商业算计。Kimi K3开源后,网上出现了一种声音:把达到最前沿能力的模型开放出来,本身就是风险。近期OpenAI和Anthropic的模型接连曝出越狱攻击事件,让这种担忧进一步升温。越狱攻击指的是用户通过特定提示词绕过模型的安全限制,让模型输出本应被禁止的内容。闭源厂商尚且在安全上频频失守,开放权重意味着攻击者可以直接检查模型参数、寻找漏洞,防御难度更高。这一派担心的是:当最先进模型可以被任意下载和修改,安全责任将变得无法追溯。
两派的分歧因此不是简单的“支持中国还是反对中国”。一边是开源生态的受益者,它们需要低价模型维持整个产业链的运转;另一边是闭源巨头和安全派,它们担心开放权重既压缩利润,又放大风险。89%的账单恰好把这两股力量同时推到了台前。
谁在定义下一代AI标准:答案不在“中国vs美国”的二元框架里
开源定义的是“成本地板”,闭源定义的是“能力天花板”
89%说明的是开源生态内部的竞争结果,不是AI标准定义权的交割。标准这个词至少包含三个层次:企业默认采用什么模型、前沿能力由谁划定、开发者和平台围绕谁的接口运转。中国开源模型目前影响的是第一层。
Menlo Ventures的数据显示,开源模型在企业Token消耗中的占比从11%升至19%,但对应支出占比反而从6%降至4%。用量在涨,营收占比在降,这是典型的成本地板特征:企业把大量低毛利、高重复的推理任务交给开源模型,因为它们足够便宜,且许可证允许私有化部署和修改。Kimi K3以2.8万亿参数、100万token上下文窗口进入基准测试前列,进一步压低了“可用模型”的门槛。当企业需要一个能跑通基础任务的模型时,Kimi或DeepSeek成了默认选项,不是因为它们最强,而是因为试错成本最低。
但默认选项不等于标准。2026年美国企业AI应用总支出1770亿美元,其中对Anthropic、OpenAI和谷歌三家闭源模型的支出为1227亿美元,占比69%。前沿能力基准、高价值场景的定价锚点、企业级安全与合规承诺,仍然由这三家定义。开源模型锁定了底层的水电管道,闭源模型掌握着顶层的定价权和能力叙事。二者分属不同的竞争维度,89%与69%并不互相否定。
中国模型不想只卖API了
真正值得观察的变量,是中国开源模型能否从成本地板向上移动。Moonshot AI的年化经常性收入已达约3亿美元,这个数字的意义不在于它有多大,而在于它说明Kimi正在尝试把开源影响力转化为可持续的商业收入。中国模型厂商的路径开始分化:一部分继续以低价API扩大调用量,另一部分则试图通过企业服务、私有化部署和平台合作,进入更高价值的环节。
但这条上移路径并不平坦。王净宇的提醒在此处依然有效:涨价后调用量增长不等于定价权。真正检验中国模型商业成色的,是竞争加剧、算力供给宽松之后,客户是否仍按当前价格续用。开源生态的忠诚度天然低于闭源生态,因为切换成本被许可证和开放权重大幅降低。中国模型今天锁定的“默认选项”地位,建立在价格优势和可用性底线之上,而非不可替代的生态锁定之上。
因此,89%是一个真实但受限的信号。它证明中国开源模型已经重塑了美国企业AI的基础层成本结构,但尚未触及标准定义权的核心。下一代AI标准的争夺,不会由开源账单的份额单方面决定,而要看中国模型能否在开放生态之上,建立起开发者工具、企业服务和平台锁定构成的上层结构。在那之前,89%更准确的表述是:美国企业愿意把底层水电交给中国模型,但顶层的建筑标准仍然写在别处。