260亿美元买的是模型,还是算力供应链的入场券?
Anthropic IPO前夕,谷歌、英伟达、AMD、博通、美光、微软和台积电七家巨头以发行价合计认购260亿美元。这笔交易的特殊之处在于:认购方几乎全是Anthropic的算力供应商。文章解释了这种“供应商变股东”的结构如何改变了AI竞争的逻辑,以及它在什么条件下可能失效。
260亿美元买的是模型,还是算力供应链的入场券?

一笔看起来像“站队”的交易,其实是供应链在锁单
七家认购方,恰好是Anthropic的算力供应商
Anthropic更新后的招股书披露了一组不同寻常的认购名单:谷歌和英伟达各出100亿美元,AMD出25亿,博通、美光、微软各出10亿,台积电相关实体出5亿,七家合计以IPO价格认购260亿美元的N类普通股。

这组名单的构成比金额更值得拆解。七家认购方几乎覆盖了Anthropic的整条算力供应链:谷歌和微软提供云资源,英伟达、AMD、博通供应芯片,美光提供存储,台积电负责代工。它们不是通常意义上的财务投资者或战略股东,而是Anthropic未来采购账单的另一端。供应商以IPO价格买入客户股权,交易性质就已经偏离了单纯的投资逻辑。
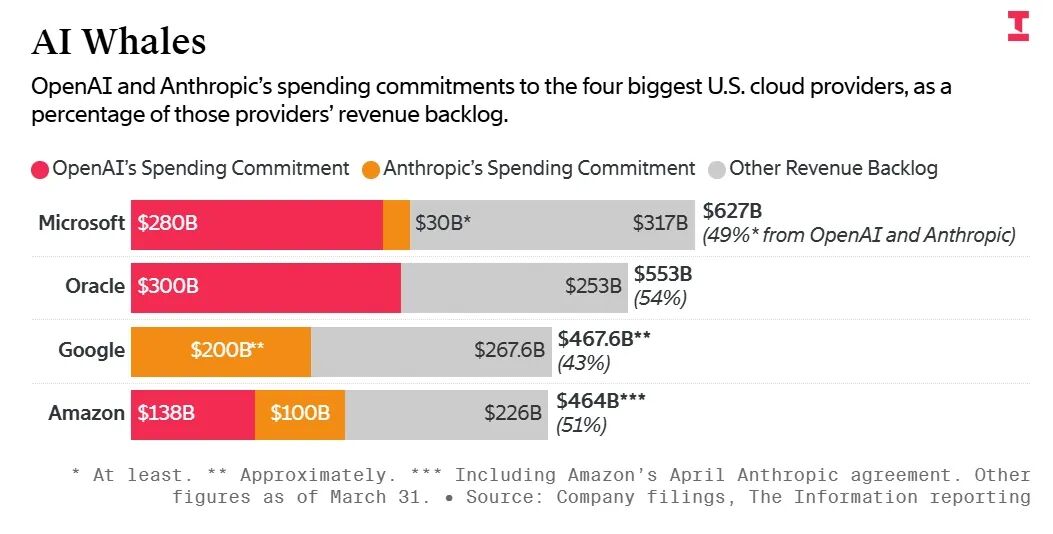
从Anthropic的财务状况看,这种偏离有其必然性。招股书显示,公司总承诺支出约9009亿美元,主要用于算力和芯片采购。另一组披露数据给出了相近的口径:已签订的算力与基础设施采购承诺及租赁协议总额达8954亿美元,其中约4475亿美元预计在2030年底前发生。无论采用哪个统计口径,Anthropic都已经签下了规模远超其营收的长期采购义务。
260亿美元对应的是9000亿承诺支出
把这两个数字放在一起,交易结构就清晰了。供应商认购的260亿美元,只相当于Anthropic承诺支出的一个零头。供应商真正锁定的不是股权增值,而是客户能否在未来数年持续兑现采购承诺。Anthropic用IPO价格的股权换取供应商的资本金,供应商则用这笔资本金加固自己与客户之间的订单关系。
这种安排对双方都有现实意义。Anthropic需要向市场证明,其巨额算力承诺背后有可调动的资金支撑;供应商则需要为产能扩张寻找确定性。英伟达、AMD和博通的芯片产线、台积电的代工产能、美光的存储产能,一旦投入建设就难以灵活收缩,长期订单的确定性比短期价格更重要。
不过,这份名单并不完整。亚马逊是Anthropic的现有股东和云供应商,却未出现在本次认购方中。台积电也以“相关实体”而非主体身份参与。供应商变股东并非供应链成员的统一动作,不同环节的参与意愿和条件存在差异。云厂商中,谷歌和微软选择认购,亚马逊缺席,至少表明这种利益绑定的方式并非对所有供应商都同样必要。

Anthropic缺的不是估值故事,是覆盖算力账单的现金
营收增速放缓,亏损重新扩大
Anthropic最新招股书披露,2026年第三季度营收169.56亿美元,环比增长47%,而第二季度的环比增速是144%。增速下降近一百个百分点,发生在公司即将IPO的时点上,对独立融资叙事的冲击比绝对数字更大。同期营业利润由第二季度的9.74亿美元转为亏损5.67亿美元,方向性反转。净亏损232.91亿美元中,包含50亿美元短期算力承诺成本和20亿美元非现金慈善捐款配对计划,后者属于一次性项目,不能直接等同于经营性亏损。但营业亏损本身已经说明,在剔除这些项目后,核心业务仍未能覆盖成本。

亏损重新扩大的直接原因被归为短期算力承诺成本。Anthropic此前签下的巨额算力订单,在第三季度开始以费用形式进入利润表。公司未来一段时间内的盈利表现,将持续受到算力采购节奏的制约。只要模型训练和推理规模继续扩张,算力账单就会先于收入增长到达账面。
IPO定价反复,估值预期下调
财务数据走弱的同时,IPO定价过程出现反复。路透社报道,Anthropic向承销商发送邮件,表示此前文件中的定价信息不准确,并将更新相关文件,发行股数、价格区间及募资规模因此仍待确认。在临近上市的阶段修改定价文件,通常反映承销团队与公司之间对市场接受度的判断存在差距。
估值预期的回落更为明显。市场讨论区间从此前投资者向承销银行表达的1.4万亿至1.5万亿美元,下调至1.2万亿至1.3万亿美元,甚至有人提出压低至1.1万亿美元。与公司原本设定的2万亿美元目标相比,降幅接近一半。彭博社援引的讨论区间并非最终定价,但方向清楚:潜在投资者对Anthropic的估值锚正在下移。
这两组信号共同解释了Anthropic为何愿意接受供应商以IPO价格入股。如果公司能够以更高估值独立完成募资,就不需要向特定供应商让渡股权。当营收增速放缓、营业利润转负、定价文件反复修改时,供应商资本的进入提供的不仅是260亿美元现金,还有对算力承诺可持续性的信用背书。供应商用订单换股权,Anthropic用股权换产能和信心,交易结构在这一章获得了财务层面的解释。
竞争单位变了,但“选阵营”的说法高估了忠诚度
供应商同时服务多个模型公司

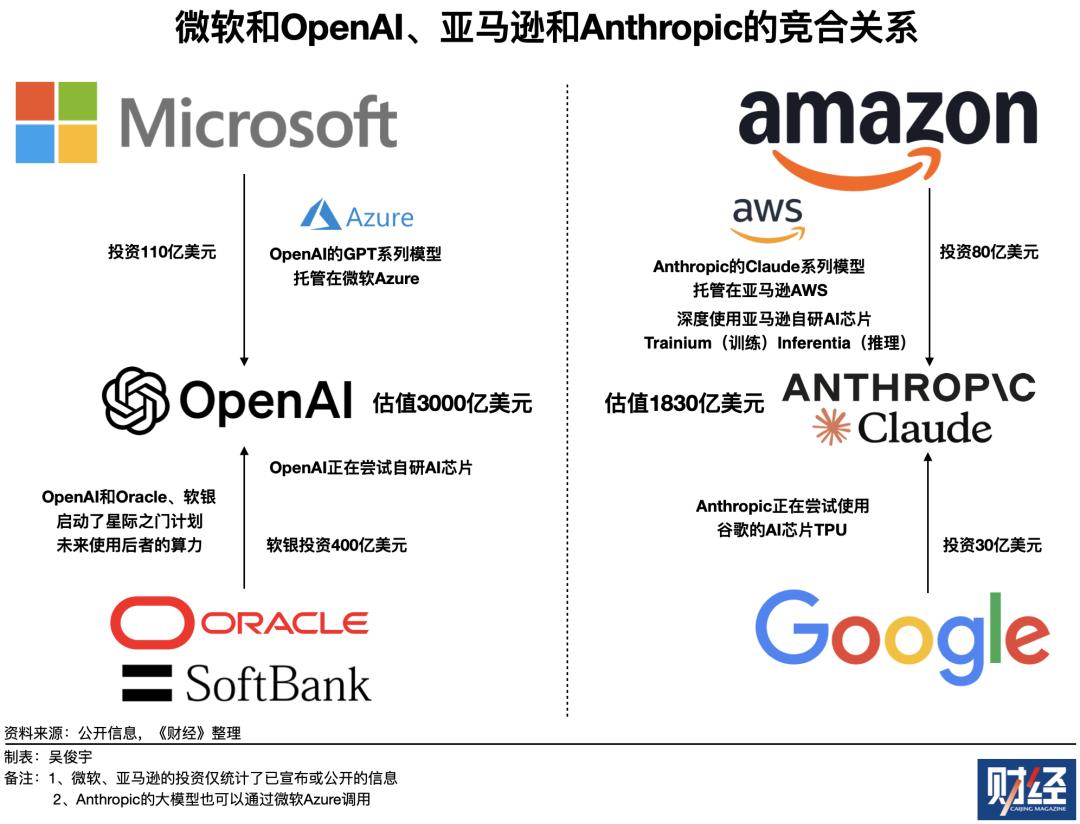
把七家认购方称作“Anthropic阵营”,会忽略一个基本事实:这些公司没有一家只向Anthropic供货。英伟达的GPU同时流向OpenAI、谷歌、Meta和xAI;台积电的代工产线承接英伟达、AMD和博通的订单,并不关心最终芯片装进哪家模型公司的服务器;微软既是Anthropic的云供应商,也是OpenAI最大的资金与算力支持方。供应商的业务逻辑是覆盖尽可能多的下游需求,而不是把产能押注在单一模型公司身上。
当模型能力差距缩小、算力获取能力成为竞争关键变量时,供应商与模型公司的绑定确实变得更重要。但这种绑定是商业性的:供应商需要大客户的长期订单来支撑产能投资,模型公司需要稳定的芯片和云资源来维持训练与推理。双方的利益在订单和股权层面被对齐,不等于供应商在选择唯一赢家。
这笔交易没有排他性条款

目前公开信息中没有证据表明260亿美元认购包含排他性条款。英伟达在参与Anthropic认购的同时,继续向OpenAI供应下一代芯片;谷歌云既为Anthropic提供算力,也服务其他基础模型公司。供应商参与认购的动机更接近保护下游需求——确保Anthropic这个重要客户不会因为算力短缺而削减订单,而不是切断与其他模型公司的关系。
亚马逊的缺席提供了一个反例。作为Anthropic的现有股东和云供应商,亚马逊本应最符合“供应链绑定”的逻辑,却未出现在本次认购名单中。AI竞争的单位从单一模型扩展到供应链生态,但生态之间并不封闭。

对读者来说,真正该关注的是“谁承担了算力风险”
9000亿承诺支出谁来买单
Anthropic招股书披露的总承诺支出约9009亿美元,主要用于算力和芯片采购。其中已签订的算力与基础设施采购承诺及租赁协议总额达8954亿美元,约4475亿美元预计在2030年底前发生。对供应商而言,这些数字原本意味着未来数年的应收账款:Anthropic承诺采购,但付款能力取决于它的营收增长。芯片产线、代工产能和存储产能在投入建设后难以灵活收缩,订单违约的风险由供应商承担。

七巨头以IPO价格认购260亿美元,改变了风险的位置。供应商从单纯的收款方变成股东,一部分信用风险转化为股权风险。如果Anthropic无法兑现算力支出承诺,供应商损失的不仅是订单收入,还包括所持股份的价值。作为交换,供应商获得了客户成功时的上行收益。对Anthropic来说,这是用股权稀释换取供应链的长期承诺,确保产能不会在需求峰值时被其他买家抢走。
这种安排的代价由Anthropic的现有股东承担。新发行的股份摊薄了原有持股比例,而换来的算力承诺能否转化为收入仍不确定。风险没有消失,只是从供应商的资产负债表转移到了所有股东身上。

IPO定价反复暴露的信息不对称
定价文件的反复修改是另一重信号。Anthropic后续向承销商发送邮件,表示此前文件中的定价信息不准确,并将更新相关文件。发行股数、价格区间及募资规模因此仍有待确认。此前投资者向承销银行表达的合理估值预期约为1.4万亿至1.5万亿美元,部分潜在投资者正在讨论1.2万亿至1.3万亿美元的区间,甚至有人考虑压低至1.1万亿美元。市场对IPO估值预期已从公司原本设定的2万亿美元目标下移至1万亿至1.5万亿美元之间。
供应商以IPO价格入股,意味着它们接受的是同一个不确定的定价基准。吉姆·克莱默的观点指向更深的链条:Anthropic是AI数据中心投资产业链末端的少数几家公司之一,如果它无法创造足够收入,或无法让足够多投资者相信它能做到,所有AI投资都很难找到合理支撑。供应商选择在这个时点将订单风险转化为股权风险,既是对客户长期需求的押注,也承认了订单本身的信用风险已经大到需要另一种工具来管理。