DeepSeek募资超千亿:梁文锋控制权不变,外部资本锁七年
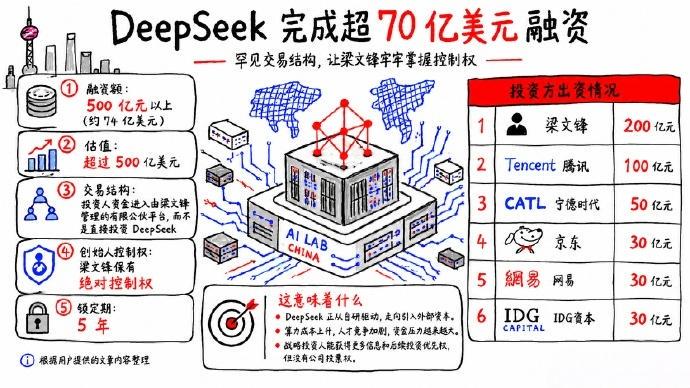
DeepSeek第二轮融资落地,募资1000亿至1055亿元,投后估值约6155亿元。梁文锋直接及间接持股约67.42%,外部资本通过杭州程砚持股平台进入,不直接持有DeepSeek主体股权,不享有投票权与董事会席位。
DeepSeek募资超千亿:梁文锋控制权不变,外部资本锁七年
千亿资本进场,梁文锋持股67.42%纹丝不动
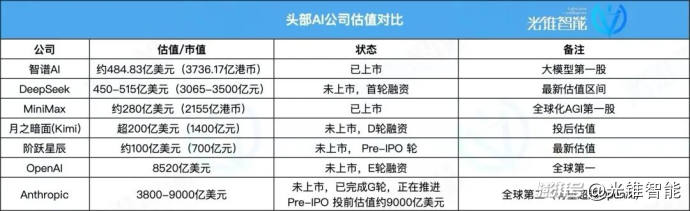
11月17日,杭州深度求索完成工商变更,新增有限合伙平台杭州程砚,注册资本从约1644.75万元增至1991.87万元。据证券时报援引知情交易人士消息,本轮募资规模在1000亿至1055亿元,投后估值约6155亿元。钱进来了,控制权纹丝不动。
媒体测算显示,梁文锋直接及间接持股比例合计约67.42%。千亿资本入场,没有稀释出任何实质性的治理让步。这是一次精心设计的资本筛选。
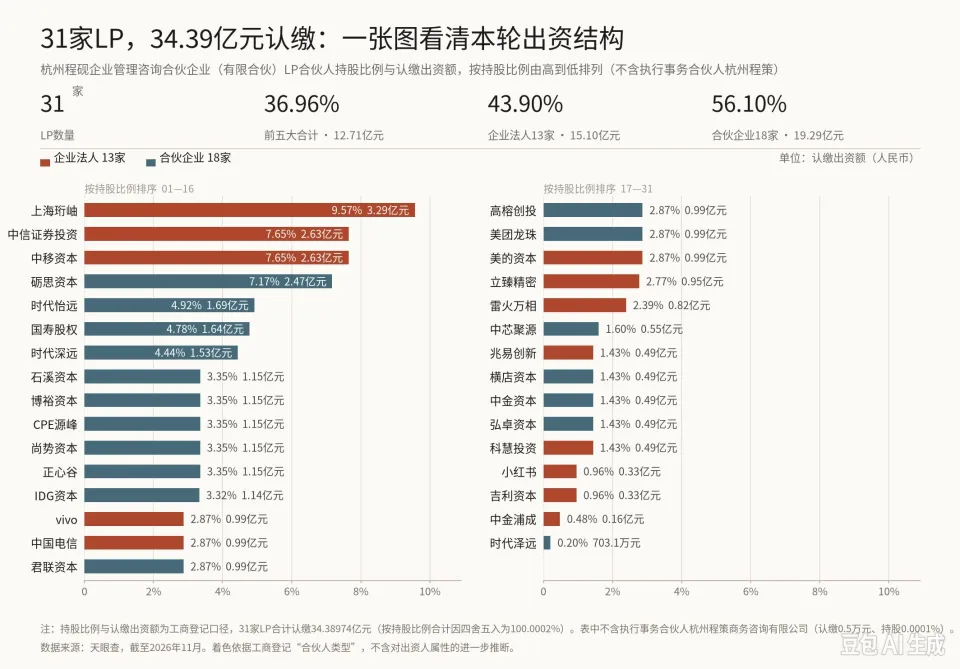
把工商变更拆开看,结构一目了然。杭州程砚新增31家合伙人,合计32名,登记出资额从0.6万元跳升至34.39亿元。梁文锋本人退出了杭州程砚的直接合伙人名单。执行事务合伙人仍由杭州程策商务咨询有限公司担任,梁文锋持有杭州程策99%股权。外部股东进的是持股平台,拿的是经济收益,碰不到决策权。
| 投资人 | 在杭州程砚的出资比例 | 控制权角色 |
|---|---|---|
| 腾讯旗下上海珩岫 | 9.5653% | 有限合伙人 |
| 宁德时代体系(三只基金合计) | 9.5653% | 有限合伙人 |
| 杭州程策(梁文锋持股99%) | — | 执行事务合伙人 |
腾讯与宁德时代并列居前,各自掏出真金白银,但都是有限合伙人身份。杭州程策作为普通合伙人掌握执行事务权,梁文锋通过99%持股把这一层也牢牢攥在自己手里。两层架构,一道防火墙。
中国AI大模型头部公司由此确立了一种治理范式:资本可以进来,投票权不行。估值6155亿,募资超千亿,创始人用最传统的有限合伙结构,对抗最不确定的技术竞赛。
杭州程砚只是钱袋,杭州程策才是开关
杭州程砚与杭州程策,名字只差一个字,功能却是两套系统。前者是钱袋,后者是开关。
腾讯、宁德时代各自掏出9.5653%的出资比例,并列居前。钱确实进来了。
但杭州程砚的执行事务合伙人,是杭州程策。梁文锋持有杭州程策99%股权。执行事务合伙人这个角色,才是真正的开关。它决定平台怎么运作、钱往哪里投、什么时候退出。外部资本在杭州程砚里只是有限合伙人,按出资比例分享经济收益,不碰执行事务权。
这层结构的关键在于:出钱与掌权被结构性分离。外部资本的资金不直接注入DeepSeek主体公司,而是注入梁文锋管理的有限合伙企业。没有投票权,没有董事会席位,只有财务信息披露权和未来融资优先参与权。
| 平台 | 角色 | 梁文锋持股 | 外部资本权利 |
|---|---|---|---|
| 杭州程砚 | 持股平台/钱袋 | 已退出直接合伙人名单 | 经济收益,无投票权 |
| 杭州程策 | 执行事务合伙人/开关 | 99% | — |
梁文锋不在杭州程砚直接合伙人名单里,却通过杭州程策牢牢握住执行事务权。杭州程策同时是杭州程砚与首轮融资中资方进入的杭州程砺的执行事务合伙人。一个GP角色,管住两个钱袋。
唯一例外是国家人工智能产业投资基金。这笔钱直接投资DeepSeek本体,保留投票权。其余机构无一例外,全部通过创始人控制的SPV完成持股。同样的钱,不同的门。产业资本走正门,市场资本走侧门。
这套架构谈不上多新。有限合伙的GP/LP分离,私募基金玩了几十年。但在千亿级AI融资里用出这种效果,梁文锋算是把老工具用出了新威慑。
七年锁定期加五年上市锁:资本被改造成长期耐心钱
首轮锁定期五年,第二轮直接拉到七年。有VC透露,上市后还要再加五年锁定期。梁文锋对钱的要求,从一开始就不是“给够就行”。
首轮融资时,所有外部投资者股权设五年锁定期,锁定期内不得在二级市场或私下转让。到第二轮,门槛又抬了一档。据受访VC说法,锁定期从五年延长到七年,上市后再锁五年。这个节奏,像是对首轮筛选结果满意后的加码。
出资人筛选比锁定期更硬。 梁文锋团队要求倒查所有出资基金背后有限合伙人的真实身份,规避股权最终流入不明主体。这一条直接过滤掉追求短期套现的资金。钱可以进来,但必须证明自己等得起。
某知名双币基金算过这笔账后,选择放弃。该基金投资人判断,参与DeepSeek融资更像拿到一张行业“融资名片”,放到整个基金资产组合中,这笔投资很难提供差异化配置价值。“财务角度看谈不上硬伤,但要结合基金属性,以及如何给自己的LP交代。”
这笔账的核心矛盾在于:梁文锋已向潜在投资者明确表示,公司将继续优先推进突破性人工智能研究,追求通用人工智能,而非短期商业化变现。一边是七年加五年的锁定期,一边是明确不急于商业化的战略取向。财务投资人要的是可预期的退出节奏,梁文锋要的是不被退出节奏绑架。
| 轮次 | 锁定期 | 上市后追加锁定 | 出资人筛选 |
|---|---|---|---|
| 首轮 | 五年 | — | 倒查LP真实身份 |
| 第二轮 | 七年(受访VC说法) | 五年(受访VC说法) | 倒查LP真实身份 |
两轮融资的锁定期差异,把“长期耐心钱”从口号变成了合同条款。首轮五年已经劝退了一批快钱,第二轮七年加五年,留下的基本只剩战略资本和主权基金。腾讯和宁德时代接受这个条件,可能看中的是算力、能源与模型能力的长期协同。某双币基金放弃,看的是LP回报周期与基金属性的错配。同一份条款,不同的算账方式。
锁定期越长,资本流动性越差。一旦技术路线或商业化节奏出现重大偏差,外部股东缺乏退出与纠错通道。梁文锋用锁定期换来的控制权稳定,代价是外部资本几乎丧失了用脚投票的能力。这笔交易的本质,是创始人把资本改造成不干预经营的长期资金,同时把纠错成本留给了自己。
创始人不放手的代价:钱进来了,纠错机制也关上了
控制权集中换来的执行力,在2025年下半年开始显现另一面。至少5名覆盖核心技术线的研究员离职,分别涉及基座模型、推理优化、OCR、多模态四条主线。人走了,积累也带走一部分。
纠错通道只剩梁文锋自己的判断。 外部股东没有投票权,锁定期又长,既不能换人,也不能改方向。人才市场的反馈同样被削弱——研究员离开不会触发任何治理层面的调整,只会变成创始人案头的一份离职报告。
这套模式在技术路线正确时效率极高。一旦方向判断失误,外部资本和人才市场这两个传统纠错机制同时失灵。
后续跟踪只需盯两个指标:核心研究员离职名单是否继续拉长;梁文锋是否在任何场合调整AGI优先的表述。