2.7万亿美元AI支出里,多少是本来就该花的钱
Gartner年内第三次上调2026年全球AI支出预测至2.7万亿美元,同比增长49.5%。但拆开结构看,最大板块是AI服务器和数据中心等基础设施,生成式AI模型市场虽增速117%却仅283亿美元;企业实际偏好嵌入式AI、回避独立大项目,CIO的部分预算只是被重新归类为AI支出。读者可据此判断这个数字里哪些是真实新增需求、哪些是标签迁移。
2.7万亿美元AI支出里,多少是本来就该花的钱
一个被连续上调的数字,和它真正的推手
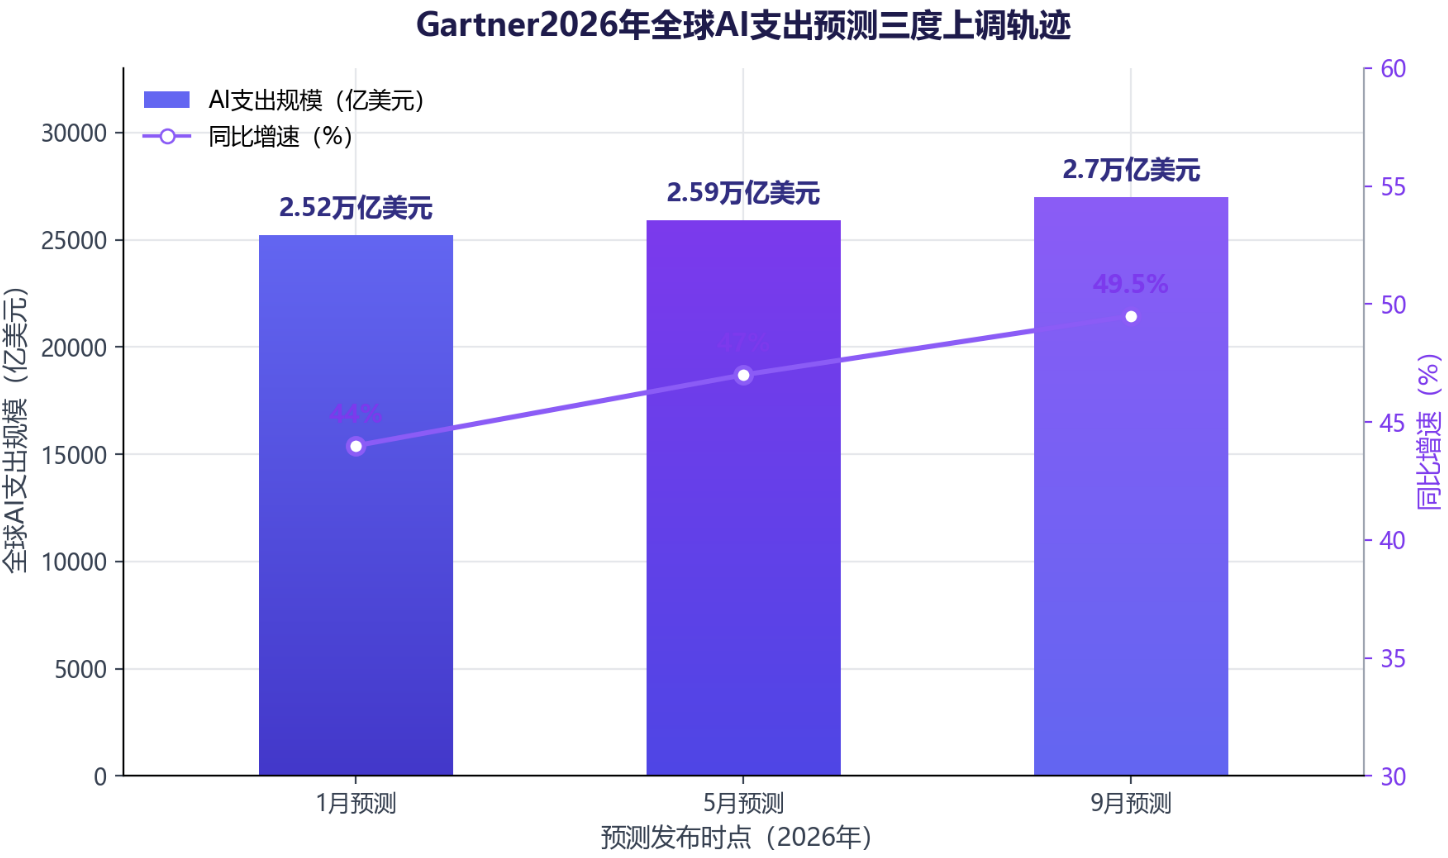
Gartner在9月16日把2026年全球AI支出预测调到2.7万亿美元,同比增长49.5%。这不是一次孤立的修正。同一份预测在1月15日还是2.52万亿美元、增速44%,5月19日升到2.59万亿美元、47%,四个月后再往上抬了约1100亿美元。一家以保守著称的研究机构,在一年之内连续三次追着同一个数字跑,本身就说明现实中的资本开支节奏比模型算出来的更快。
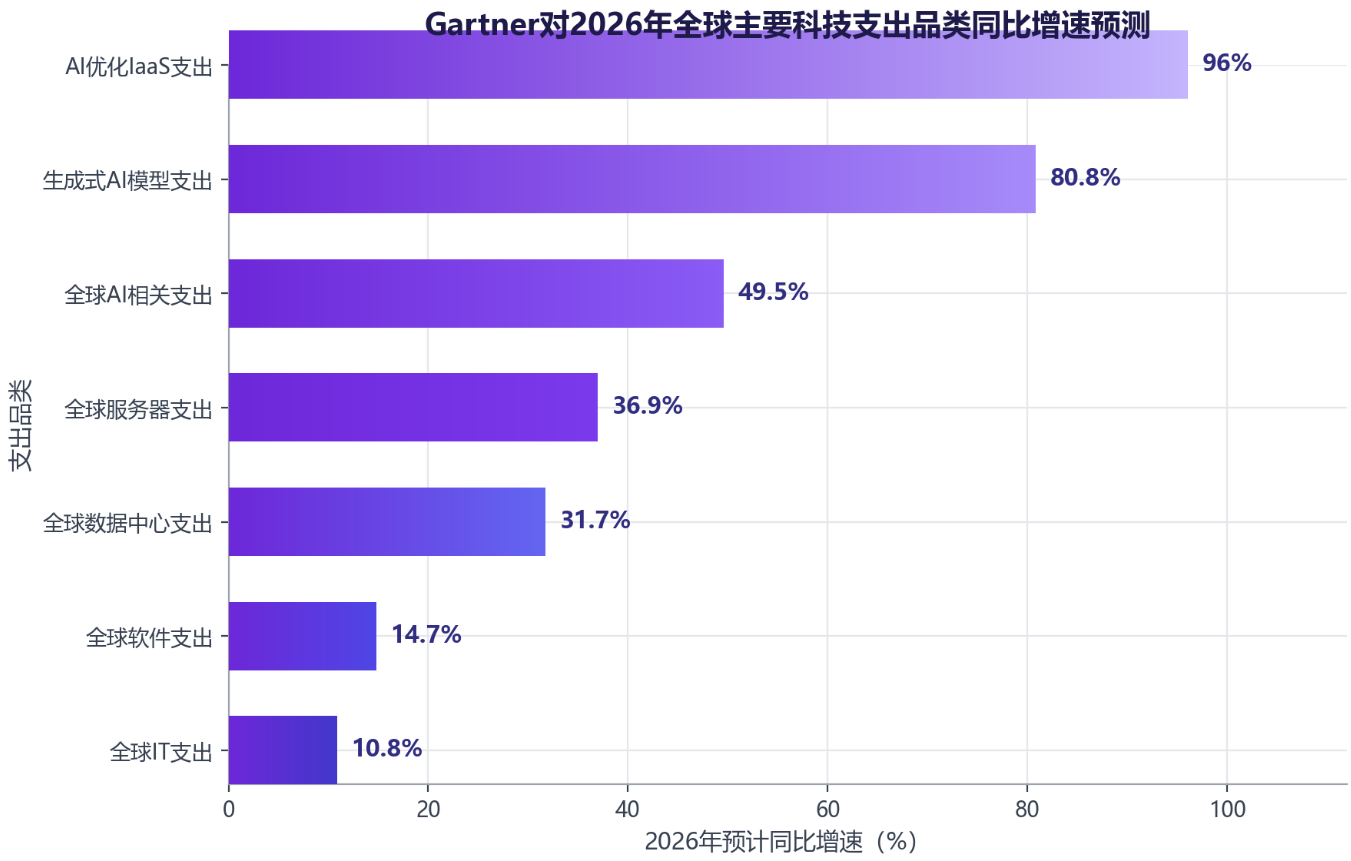
2.7万亿美元是什么量级?Gartner同期预计2026年全球IT总支出为6.15万亿美元,同比增长10.8%。按这个口径,AI相关支出已经占到整个IT盘子的四成以上。但真正值得拆开看的是这2.7万亿里面装了什么。Gartner把AI基础设施——包括AI优化IaaS和数据中心建设——列为2026年最大的支出类别,并将其描述为“人类有史以来最大规模基础设施工程”。数据中心支出从2025年接近5000亿美元升到6500亿美元以上,服务器支出同比增长36.9%。模型和应用加起来,在总盘子里只占一个零头。

谁在花这笔钱?Gartner杰出副总裁分析师约翰-戴维·洛夫洛克向CIO Dive给出的口径是,科技供应商在AI支出中占比最大,达到35%。他们的采购对象是AI优化服务器、IaaS和芯片——为构建、部署和运行模型及智能体准备底层算力。购买AI服务器的超大规模和云端服务提供商的容量增长,被Gartner认定为AI最大的单一支出领域。换句话说,当前这轮支出狂飙的买单方,首先是卖算力的人,而不是用AI改造业务的人。
这里需要保留一个判断边界。Gartner的预测口径相当宽泛,AI基础设施、AI优化IaaS、数据中心建设这些分类之间是否存在重叠计算,公开材料没有交代。42%的IT支出与AI相关这一说法同样没有注明统计方法——如果AI服务器同时被计入服务器支出和AI支出,那“AI占比”就会被系统性放大。这不否定趋势的方向,但意味着2.7万亿这个数字更适合用来观察资本流向,而不是当作精确的市场规模。

生成式AI的幻灭低谷,与代理式AI的悄然上位
增速117%却只有283亿美元:模型市场为何不是主角
2.7万亿美元的盘子里,生成式AI模型市场预计增长117%,达到283亿美元。增速在所有细分项中最高,规模却只占总额的百分之一。这个反差本身就是信息:真正在膨胀的是承载模型的算力、软件和服务,模型本身反而像整条产业链上的一个零件。

Gartner把生成式AI在2026年的位置定在“幻灭低谷期”。这个判断的含义不是技术没用,而是独立立项的生成式AI项目在减少——企业发现从头搭建一套AI系统,成本、周期和不确定性都超出预期,而供应商已经把类似能力做进了现成的软件里。
软件厂商把AI塞进现有产品,企业顺势接住
变化发生在软件市场。Gartner观察到,各类软件厂商正迅速把代理式AI功能集成到现有产品中,目的是保持竞争力,并抵御新型跨职能智能体产品的冲击。厂商的动机是防守——如果不把AI加进去,产品就可能被替代;一旦加进去,客户不需要额外采购一套系统,升级订阅就能获得。
企业侧的反应印证了这一点。Gartner分析师洛夫洛克描述的趋势是:企业越来越少委托服务商做大规模业务转型项目,更多选择小型间接项目,挖掘现有软件系统自带的AI能力。企业用AI的方式,正在从“新建一个AI部门”变成“在已有工具里多点几下”。
这种路径有明确的代价。洛夫洛克同时提到厂商锁定、数据主权和成本失控的风险,但这些风险没有阻止企业采用专有AI能力。原因不难理解:对多数企业而言,快速拿到可用的AI功能,比保留架构自由度更紧迫。
需要给这个判断划一条边界。Gartner对幻灭低谷期的定位来自其自身的技术成熟度方法论,不同机构对生成式AI所处阶段有不同划分,这不是一个可以证伪的客观事实。企业偏好嵌入式AI,也可能只是当前预算环境下的短期选择——如果独立AI项目的工具链和人才供给改善,路径未必不会回摆。但在可见的预测周期内,支出数字会继续沿着嵌入式路径走,因为买单的是软件升级,而不是新建工程。

预算重新归类:2.7万亿里有多少是本来就该花的钱
CIO并非有意购买AI,只是很难避开
Gartner分析师洛夫洛克有一句话直接点到了统计口径的软肋:“CIO的部分预算正在被重新归类为AI支出。他们并非有意去购买这些技术,只是很难避开。”
这句话的含义比字面更具体。企业采购一套ERP、CRM或办公套件时,供应商已经把AI功能打包进去了——可能是一个智能摘要按钮,也可能是一个自动分类模块。采购合同上写的是软件订阅费,但Gartner的统计口径会把这部分归入AI支出。CIO并没有为AI单独立项,预算却已经在AI的账上。
这不是造假,但它确实改变了2.7万亿美元这个数字的性质。增长的一部分来自企业真正新增的AI采购,另一部分来自原有IT预算的标签迁移。两种来源在总量上无法区分,公开材料也没有给出拆分比例。
小规模渐进式应用才是企业真实节奏
洛夫洛克还提到,CIO们更多地在采用小规模、渐进式的AI应用场景,而非承接大规模的AI项目。大规模业务转型项目的委托在减少,企业更倾向于挖掘现有软件系统自带的AI能力。
这与2.7万亿美元的宏大叙事之间存在明显的温差。如果企业的实际行为是“在已有工具里多点几下”,那支出数字的高增长更多反映的是软件供应商的定价策略和Gartner的统计归类方式,而不是企业主动发起了一场AI投资运动。
预算重新归类不等于虚假需求。AI能力确实在渗透进IT体系的各个角落,即便是被动采用,也意味着这些功能正在被部署和使用。小项目累积起来,也可能在几年后构成实质性的能力转型。但就2026年这个时间窗口而言,把2.7万亿理解为“企业正在大规模新建AI系统”,会高估企业的实际投入强度。更准确的读法是:企业在为已经包含AI的软件买单,而供应商正在把AI当作涨价的理由。
这个数字对普通读者意味着什么
基础设施先行,应用滞后:时间差里有机会也有风险
Gartner分析师John-David Lovelock把AI数据中心产能建设称为人类有史以来规模最大的基础设施项目,超大规模云服务商采购AI优化服务器是支出规模最大的单一领域。这句话的落点不在"最大",而在"基础设施"——它描述的是供给侧,不是需求侧。
基础设施投资先于应用落地,是技术周期的常态。算力供给扩大之后,应用层需要时间消化、试错、找到产品形态。这个时间差意味着两件事同时成立:短期内支出数字会很好看,因为服务器和数据中心是实打实的采购;但应用侧的回报不会同步兑现,企业财报上看不到对应的收入增长。

时间差里既有机会也有风险。机会在于,算力成本下降会降低应用创新的门槛,谁能在这个窗口里找到真实场景,谁就能吃到下一轮红利。风险在于,如果应用侧迟迟跟不上,当前的产能投入就会变成闲置资产。铁路和电力都经历过类似的投资-消化周期:先建网络,再等需求,中间隔着数年甚至十数年的消化期。
判断AI支出叙事时该盯住哪几个变量
总量数字的误导性在于,它把不同性质的支出混在一起。1.48万亿美元的基础设施和283亿美元的生成式AI模型市场,增速差了三倍以上,但都会被"2.7万亿"这个总数盖住。
第一个该盯的变量是基础设施与应用支出的比例变化。如果基础设施占比持续扩大,说明供给侧仍在加速,应用侧尚未接棒;如果应用侧开始追赶,时间差就在收窄。
第二个变量是企业实际采用节奏。Lovelock提到,企业越来越少委托服务商开展大规模业务转型项目,更多选择小型间接项目,挖掘现有软件系统自带的AI能力。这种"小步走"的模式,意味着应用侧的支出增长会更平缓,但渗透面可能更广。
第三个变量是AI服务市场的走向。Gartner预计到2030年AI服务市场将迎来1.2万亿美元商业机会。这个数字指向的是咨询、集成、运维等落地环节——如果它兑现,说明基础设施投资最终找到了应用出口;如果它落空,当前的产能扩张就缺乏支撑。
2.7万亿美元反映的是供给侧基础设施的集中投入,应用侧的回报尚未同步兑现。读者应关注基础设施与应用之间的时间差,而非总量数字本身。基础设施先行不必然导致过剩——如果应用侧随后跟上,当前投入就是必要前提。