无人矿卡告别样板间:收入结构比车辆数量更能说明商用进度
无人矿卡已从单车演示进入百台级运营,但真正标志规模化商用的不是部署数量,而是收入从一次性卖车转向按运输量收费。本文梳理露天矿场景为何率先跑通、易控智驾ATaaS收入占比变化、效率数字的口径差异,以及研发投入和矿区适配成本如何决定这种模式能否持续盈利。
无人矿卡告别样板间:收入结构比车辆数量更能说明商用进度
 ## 为什么露天矿成了无人驾驶最先跑通的场景
 无人驾驶在公开道路上迟迟难以落地,矿山却先跑起来了。原因不在算法突然变强,而在场景本身。露天矿具备封闭、低速、强规则、高重复的特征:作业区域相对固定,不涉及复杂的社会交通博弈,运行路线清晰稳定。这套环境几乎正好落在当前自动驾驶系统的能力边界之内。感知不需要应对突然横穿的行人、随意变道的车辆和模糊的车道线,调度只需在有限区域内优化路径和排队,算法泛化压力被大幅压缩。
矿方愿意买单,也不只是出于技术好奇。易控智驾技术合伙人林巧在2020年接受采访时把安全放在首位,提法是“少人则安,无人则安”。这背后是真实的用工现实:鄂尔多斯矿车司机需要包吃包住,按林巧的估算,一年一位司机的支出超过10万元。人力成本之外,矿卡运输环节本身在矿山总成本中占比很高,有来源称运输成本可占矿山总生产成本的一半以上,矿卡每小时油耗约250升。安全压力和成本压力叠加,矿方有持续替代人工的动力。疆纳矿业总经理柳昆鹏给出的口径是,无人化作业能够提升煤矿开采的安全水平,每年还可节省人工成本3000万元。这是单一企业的说法,但方向与行业逻辑一致。
 场景简单不等于没有难度。矿区粉尘、颠簸路面、有人与无人车辆混编作业,仍然对感知稳定性和调度系统构成挑战。矿方有付费动机,也不意味着每一座矿山都算得过账:运距、坡度、产能规模和既有车队状况都会改变投资回报。场景合适只是前提,真正让行业告别样板工程的是运营规模和收费方式的变化。
 ## 从卖车到卖运输:收入结构变了,行业才算真正换挡
按运输效果结算正在替代一次性设备交付
部署数量增长和规模化商用之间不能画等号。一个矿区跑几十台车,如果收入来自一次性卖车,那仍然是一个项目制的设备生意,交付完成收入就结束了,下一笔订单取决于客户是否再买。这种模式下,车辆数量只是累计出货量的堆积,不构成经常性收入。
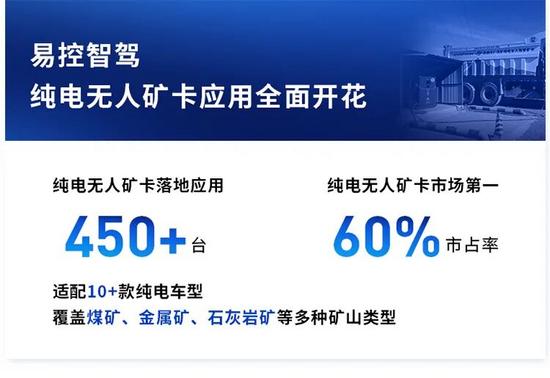
按运输量或服务量收费是另一套逻辑。易控智驾把自身定位为“AI司机”——客户买车,易控提供驾驶能力,并让这个“司机”从新手成长为老手。这种模式下收入随客户的生产活动持续产生,与矿方的运输需求绑定,复制到新矿区时不需要重新搭建一套交付体系。
 两种模式的差别在于收入确认的节奏。卖设备是一次性、项目制、难以持续;按运输量收费是经常性收入、与客户生产绑定、可复制。行业是否真正换挡,看的正是后者的占比变化。
ATaaS收入占比上升说明什么
易控智驾的数据提供了一个观察窗口。根据招股书,2024年公司营收9.86亿元,其中ATaaS模式收入为4.50亿元,占比46%;到了2025年前三季度,ATaaS模式营收占比进一步提升至50%,达4.61亿元,同比增长267%。
 占比从46%到50%,增幅不算剧烈,但方向明确。更关键的是绝对增速:ATaaS收入同比增长267%,远高于整体营收增速,意味着增量收入越来越依赖按运输量收费的模式,而不是一次性交付。
这个数字需要放在公司定位里理解。易控智驾副总裁林巧称,公司70%-80%的员工是研发人员,重资产不是其专长。把资源集中在算法和调度系统上,通过ATaaS模式向矿方输出驾驶能力,而不是自己持有车队,这是轻资产路径的典型选择。
ATaaS占比上升不能单独作为盈利改善的证据。会计口径变化、低价换量、甚至部分项目从设备销售重分类为服务收入,都可能推高这个比例。行业模式也并未统一:希迪智驾仍以交付车辆为主,截至2025年上半年已交付414辆(套)自动驾驶矿卡,收到647辆(套)指示性订单;2022至2024年收入从0.31亿元增至4.1亿元,年复合增长率263%。这说明卖设备的路子同样能做出高增长,两种模式并存,而非一种替代另一种。
收入结构改善的同时,盈利压力并没有消失。研发投入的绝对规模、矿区适配的边际成本、以及ATaaS模式下回款周期是否可控,都是决定这种模式能否持续的条件。
 ## 效率超过人工的说法,需要看清口径
85%到120%的效率区间为何差异巨大
田野在太原能源产业博览会上给出的85%到95%区间,以及部分场景超过100%的说法,代表的是技术方案商对自身产品能力的判断。这个口径的边界在于,它没有说明统计覆盖了多少个项目、什么工况、以什么指标衡量效率。
对比另一组数字:华为官网2025年5月关于伊敏项目的报道称,华能睿驰无人驾驶电动矿卡具备90吨载重能力,单车综合运输效能达到人工的120%。同样是厂商及合作方口径,同样未说明统计方法和工况条件,但数字比田野的上限还高出20个百分点。
差异的根源不在技术本身,而在“效率”这个词在矿区场景里缺乏统一标准。是单车循环时间、吨公里运输成本、还是设备综合利用率?不同指标指向不同的优化方向,也对应不同的统计方法。把两组数字放在一起比较,本身就不成立。
单项目认证与厂商口径的区别
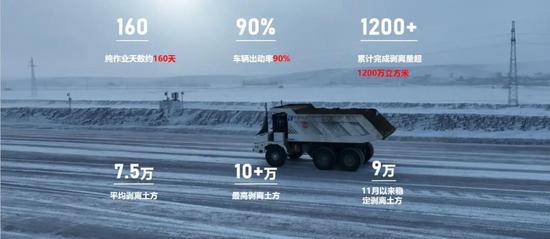
句容台泥项目提供了一个相对可靠的参照。该项目三年运营实现7×16小时常态化连续作业,经中国计量科学研究院认证,采矿效率达到有人矿卡的104%。这是目前可查的、有明确第三方认证的效率数据。
 但这个104%的适用范围同样有限。它来自单一项目、特定矿区的三年运营,项目条件——矿种、运距、坡度、产能规模——都相对优越。中国计量科学研究院的认证解决的是“这个项目上数据是否可信”的问题,不解决“这个数据能否推广到其他矿区”的问题。
行业整体数据则提供了另一个维度。截至2024年12月,国内在矿无人驾驶车辆数约2000台,2024年露天矿新增车辆中无人驾驶矿卡渗透率8.3%。到2025年底,全国在运行无人驾驶矿卡突破4000台,应用总数占运行车辆总数的87.7%。两个数字的统计口径不同——前者是新增渗透率,后者是运行车辆占比——但都指向同一个事实:无人矿卡在总量上仍是少数,效率优势尚未在多数场景得到验证。
单项目认证数据可靠,但项目条件优越;厂商口径数字更高,但缺少统计方法说明;行业整体渗透率仍低,说明多数矿区还在观望。效率超过人工的说法在特定项目上成立,但不能直接推广为行业整体结论。
 ## 轻资产故事的另一面:研发投入和矿区适配谁来买单
研发支出占收入近半,亏损不是意外
按运输量收费的模式让收入端看起来更健康,但成本端没有因此变轻。希迪智驾2022至2024年累计亏损10.99亿元,2024年研发支出1.93亿元,占当年收入的47.1%。接近一半的收入被研发吃掉,这不是管理失当,而是技术公司在矿区场景中维持竞争力的刚性支出。算法要迭代,传感器方案要升级,车辆控制精度要跟上不同矿区的工况变化,每一项都需要持续投入。
 易控智驾的情况提供了另一个观察角度。2026年上半年,该公司营业收入5.49亿元,毛利1.04亿元,综合毛利率从上年同期的1.7%提升至18.9%,经调整亏损同比收窄22.2%至1.68亿元。毛利率的跳升说明规模效应可能正在起作用——当同一套系统在更多矿区复用,单车分摊的研发和部署成本会下降。但18.9%的毛利率距离覆盖研发投入和运营费用仍有距离,亏损收窄和实现盈利之间隔着的不只是时间。
每进入一个新矿区都要重新适配
 矿区无人驾驶的一个常被低估的成本是适配。每个矿区的道路布局、坡度、装载点位置、车辆型号、气候条件都不相同,系统需要重新学习和调试。易控智驾副总裁林巧给出的数据是,其算法库已积累超过100种典型工况数据,系统学习新矿区的时间从3个月缩短至1周。从3个月到1周是显著的效率提升,但1周仍然意味着每个新项目都有启动成本。
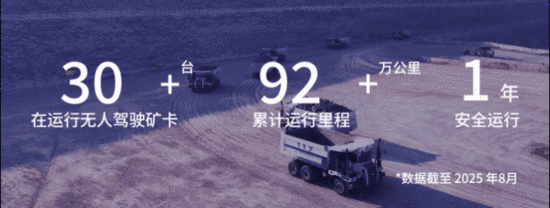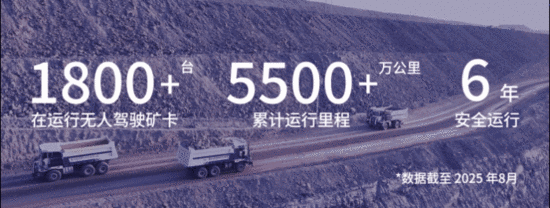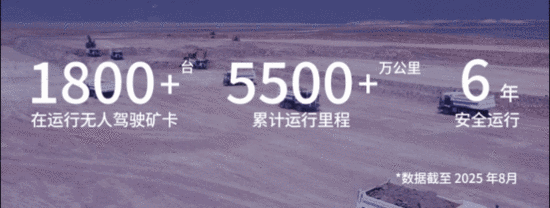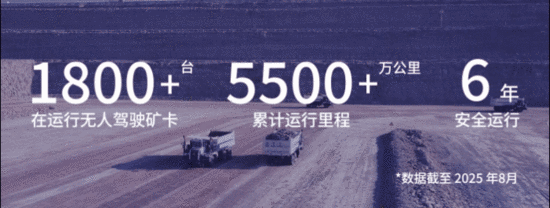
当业务从煤矿向金属矿和海外扩展时,适配成本会再次上升。易控智驾在紫金矿业西藏巨龙铜矿部署了60台无人驾驶矿卡,国内服务金属矿项目扩充至5个;同时与诺顿金田和Thiess合作,在西澳哈瓦那露天金矿部署首批6台无人驾驶刚性矿卡,2026年6月切入真实生产流程,8月实现全天候试运行。金属矿的作业条件与煤矿差异明显,澳大利亚的法规、安全标准和用工环境又是另一套体系。这些项目证明了技术可迁移,但每一个新场景的适配周期和投入都是真实的成本项。
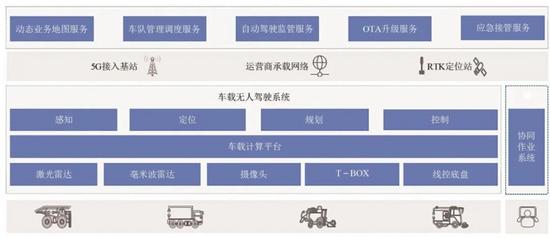
“御石”平台截至2026年上半年已完成对16家主机厂、100余款工程机械车型的适配,覆盖3家国内外主流主机厂的6款大型刚性矿卡。平台化确实在降低单车型的适配边际成本,但平台本身的建设和维护同样需要持续投入。
规模化商用是否成立,取决于收入增长能否跑赢研发和适配这两项成本。目前的数据显示,收入在增长,毛利率在改善,但盈利尚未稳定。轻资产模式减轻了车辆购置的资金压力,没有消除技术迭代和场景适配的投入压力。