柴油发电机爆单背后:AI数据中心把备用电源逼成了紧俏品
订单排到2027年,主要发生在大功率数据中心备用发电机组领域,而非柴油发电机全行业。本文拆解AI数据中心为何离不开10秒启动的大功率柴油机、短缺为何卡在外资寡头产能,以及国产厂商能承接多少外溢订单。核心判断是:这是一场由功率门槛和交付周期定义的局部性短缺,大概率持续到2027—2028年,中型机组会先缓解。
柴油发电机爆单背后:AI数据中心把备用电源逼成了紧俏品
订单排到2027年,但短缺只属于大功率机型
为什么是柴油发电机,而不是别的备用电源?
数据中心对供电连续性的要求,使备用电源成为刚需。市电中断时,UPS只能在分钟级时间内支撑负载,真正能长时间顶上的只有柴油发电机组。燃气轮机虽然功率更大,但启动速度、燃料供应灵活性和单位功率成本都不适合作为数据中心的二级备用;储能电池受容量和成本限制,也难以独立承担数小时以上的后备供电任务。因此,柴油发电机在这一场景中并非被“选中”,而是现有技术条件下最现实的选项。
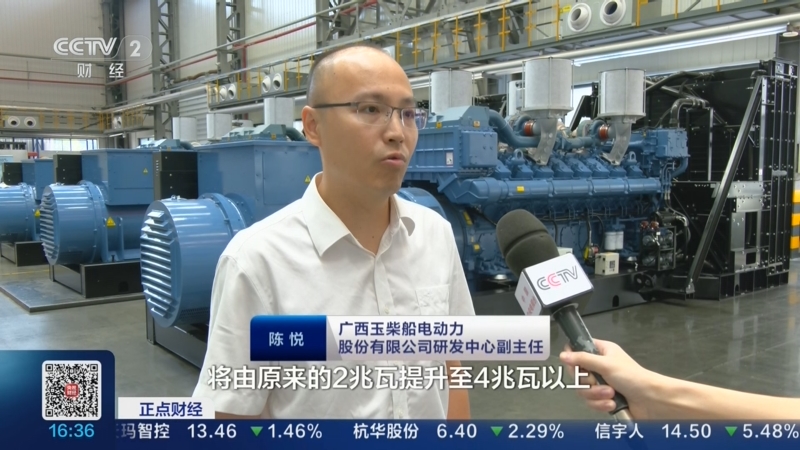
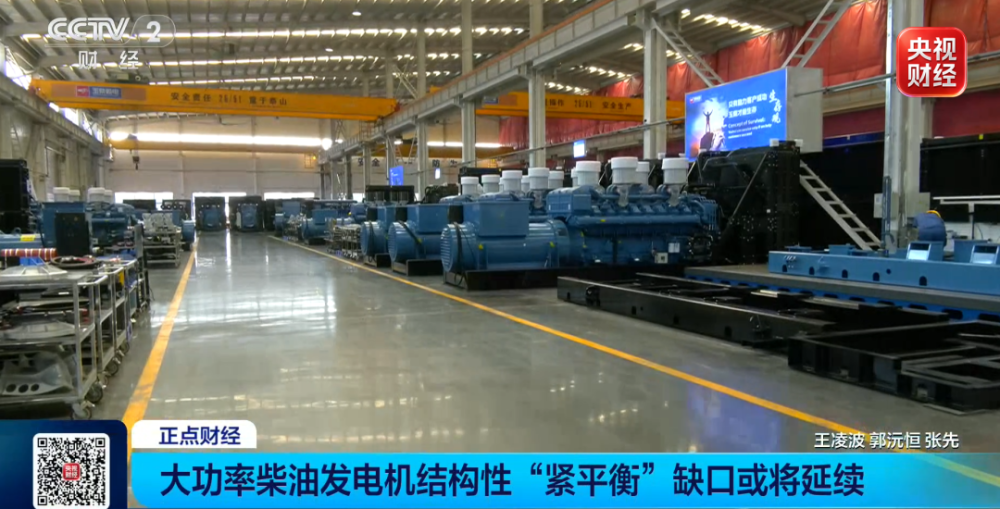
真正被AI数据中心需求推高的,不是所有柴油发电机,而是功率在1250千瓦以上的大功率机组。这类设备用于支撑单机柜功率密度持续攀升的智算中心,单台价值高、技术门槛高、供应商集中。2026年,1250至3250千瓦备用柴油发电机的交货期已拉长至52周以上,而2020年之前的正常周期只有16至24周。交货期的成倍延长,是理解“订单排到2027年”这一表述的关键背景。
“排到2027年”到底意味着什么?
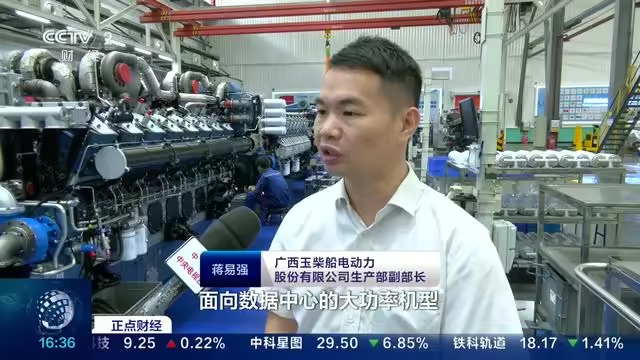
“订单排到2027年10月”这一说法来自广西玉柴船电动力股份有限公司生产部副部长蒋易强。他明确表示,面向数据中心的大功率机型订单排到了2027年10月,产线满负荷生产。但这是玉柴一家企业的情况,不能直接等同于全行业。玉柴在数据中心大功率机组领域属于新进入者,其排期之长,部分反映的是自身产能基数较小、订单集中涌入后的排产压力。
外资龙头的排期同样紧张,但口径略有不同。罗罗、康明斯、卡特彼勒等公司的大功率数据中心备用发电机组产能已排产至2027年至2028年,交付周期普遍超过18个月,纯外资机组单价超过45万美元。这些数字指向的是同一个事实:短缺集中在头部供应商的大功率产品上,而非柴油发电机市场的所有层级。
行业分析的主流判断是,大型发电机组供应紧张至少持续到2027至2028年,但中型机组将首先缓解。通信基站仍是柴油发电机第一大应用领域,占32.5%,说明数据中心并非唯一需求来源。普通功率段的产品并未出现同等程度的交付危机。把玉柴一家的排期放大为“柴油发电机全行业卖爆”,会掩盖短缺的结构性边界。
AI数据中心为什么非用柴油发电机不可
10秒启动的硬门槛,把普通发电机挡在门外
AI数据中心对备用电源的要求,和常规工业场景不在一个量级。普通柴油发电机组通常只要求1分钟之内启动,但数据中心用的机组必须在10至15秒内启动运行并稳定供电。这几十秒的差距,直接决定了一批普通机组被排除在采购清单之外。
为什么时间被压缩到这个程度?核心原因是AI训练集群的功率密度已经越过了临界点。AI数据中心单机柜功率超过100kW后,任何一个供电闪断都可能让数百个GPU同时掉线,训练任务中断的代价远高于传统机房。因此,备用电源的响应速度不再是一个“最好有”的性能指标,而是决定业务连续性的硬性参数。
柴油发电机组在5至10秒内快速启动、大功率稳定输出、环境适应性强的组合,使它仍然是数据中心、金融、通信等关键领域的首选备用电源方案。在内蒙古乌兰察布的一家数据中心,柴油发电机组作为保障不间断供电的“最后一道防线”24小时待命。这个定位说明,备用电源的角色已经从偶尔启动的保险装置,变成随时可能被调用的基础设施。
电网不是更可靠吗?
电网供电本身并未变得更不可靠。真正变化的是AI数据中心的业务连续性要求。传统企业机房可以容忍市电中断后几分钟内切换到备用电源,但AI训练集群的容错窗口几乎趋近于零。一旦算力部署节奏放缓,这部分需求的弹性会迅速显现——备用电源的采购量会直接跟随新增数据中心的建设速度波动,而不是跟随电网故障率的长期趋势。
换言之,柴油发电机的需求刚性来自AI数据中心对断电的零容忍,而非电网出现了新的系统性风险。这决定了它的需求曲线与算力投资周期高度绑定,而不是与电力基础设施老化程度绑定。
短缺卡在产能,而产能卡在外资手里
卡特彼勒们为什么交不出货?
大功率柴油发电机的供给瓶颈,本质上是产能分配问题,不是需求突然爆发导致的临时性缺货。数据中心用高功率机型长期由罗罗、康明斯、卡特彼勒等跨国龙头主导,这三家的大功率数据中心备用发电机产能已经排产至2027年至2028年。卡特彼勒一家积压订单就达到约630亿美元,大型发电机组产能在主要原始设备制造商处据报道已分配到2028年。
交付周期的变化更直观。2020年前,1250至3250千瓦备用柴油发电机的正常交货期为16至24周;到2026年,同类产品的交货期已经拉长到52周以上。康明斯、MTU、卡特彼勒的订单排至2026至2027年,交付周期延长至18个月以上,纯外资机组单价超过45万美元。
扩产为什么这么慢?大功率机型的技术门槛和验证周期决定了供给无法快速释放。数据中心客户对备用电源的可靠性验证极为保守,一台机组从通过认证到被纳入采购清单,往往需要数年。外资品牌锁定的高端客户不会因为交付紧张就轻易切换供应商,这使头部厂商缺乏短期内激进扩产的强激励——它们更倾向于把有限产能分配给愿意接受长交付周期和高价格的客户。
国产厂商能接住多少订单?
国产厂商的交付优势是真实的。国产大功率柴油发电机组单机功率已达4.2MW,交付周期缩短至2至3个月,而外资需要8至12个月,成本较国际品牌低20%至30%。潍柴、玉柴等国内厂商的国产替代率从2024年的不足20%提升至2026年的30%以上。
但交付快不等于能大规模替代。数据中心客户对备用电源可靠性的验证极为保守,国产厂商在高端数据中心领域的客户信任积累仍然有限。国产替代率的提升更多发生在对价格和交付更敏感、验证门槛相对较低的客户群体中。产能爬坡本身也需要时间,潍柴、玉柴的产能仍需进一步释放才能满足市场缺口。
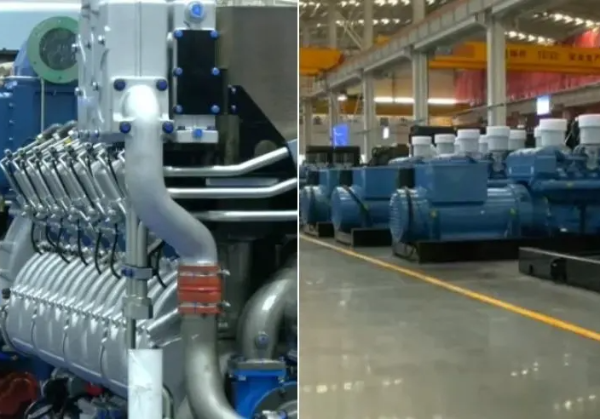
这意味着,国产厂商短期承接的是外资产能缺口的外溢部分,而不是直接撼动罗罗、康明斯、卡特彼勒在高端市场的地位。外资寡头的产能分配节奏,仍然决定了这轮紧平衡的持续时间。
紧平衡会持续多久,对普通人意味着什么
2027年之后会缓解吗?
大功率机组的紧平衡大概率会延续到2027至2028年。中国内燃机工业协会秘书长贾滨的判断是,2027年柴油发电机市场或仍处于紧平衡状态。这与行业分析对大型发电机组供应紧张的预期基本一致:大型机组至少到2027—2028年才会松动,中型机组会先一步缓解。
需求侧的数据支撑了这个时间跨度。麦肯锡预计全球数据中心需求将从2025年的约82GW增长至2030年的约220GW,其中AI相关需求从约44GW增至155GW。中国通信工业协会数据中心委员会(CIDC)的预测更具体:2026年全球数据中心场景柴油发电机需求约42000台。中国智算领域的需求已经超过每年12000台,较2024年增长近三倍。
但“2027年之后”并不是一个整齐划一的拐点。中型机组供应弹性更大,会率先打破全面短缺的叙事;大功率机组的产能扩张受制于发动机、发电机和控制系统等核心部件的验证周期,释放速度更慢。如果AI算力投资增速低于预期,或者液冷、燃料电池等替代方案加速成熟,紧平衡可能提前结束。反过来,若国产厂商产能释放超预期,外资的定价权也会被削弱。
这轮行情里谁真正赚到了钱?
最直接的受益者是掌握大功率机组产能和渠道的外资寡头。订单排期拉长、单价维持高位,意味着它们在有限产能下获得了更强的议价能力。国产厂商承接的是外溢需求,业绩增长真实存在,但更多来自交付速度和价格优势,尚未改变高端市场的利润分配结构。
对普通读者而言,这轮行情不会直接体现在柴油发电机的零售价格上。它的传导路径更隐蔽:数据中心建设成本上升,最终会反映在算力租赁和云服务的定价中。柴油发电机企业的业绩高增长,反映的是AI资本开支周期中的阶段性瓶颈,不等于行业长期价值重估。一旦算力投资节奏放缓,备用电源的采购量会跟随新增数据中心建设速度波动,而不是跟随电网故障率变化。
常见问答
问:柴油发电机短缺会持续到什么时候?
答:大功率机型大概率持续到2027至2028年,中型机组会更早缓解。
问:这会影响普通人的电费吗?
答:不会直接影响居民电价。更可能的传导路径是数据中心建设成本推高算力价格,进而影响云服务和企业IT支出。
问:国产柴油发电机能不能借机替代外资?
答:短期内国产厂商承接的是外资产能缺口的外溢部分,高端数据中心的验证门槛仍然很高,替代是一个渐进过程。
问:柴油发电机企业的股价会一直涨吗?
答:业绩高增长与长期价值重估是两回事。这轮行情与AI资本开支周期高度绑定,需求弹性大,不能简单外推为长期趋势。
问:有没有可能提前结束短缺?
答:有可能。如果AI算力投资增速低于预期,或者液冷、燃料电池等替代方案加速成熟,紧平衡会提前松动。