纳指单日跌5.5%:AI资本开支5569亿超现金流,谁在裸泳
11月5日纳指单日重挫5.5%,直接导火索是中期选举后监管收紧预期,但根因是五家云厂商前9个月资本开支5569亿美元已超过同期经营现金流,四家七巨头自由现金流为负。市场开始分层定价:头部靠积压订单和缩短回收期扛住,二线题材与高杠杆算力租赁主体出清压力最大。
纳指单日跌5.5%:AI资本开支5569亿超现金流,谁在裸泳
11月5日纳指跌5.5%:导火索是中期选举,但账本早已埋雷
11月5日,纳斯达克综合指数单日重挫5.5%,创下2025年4月“解放日”关税政策以来最大单日跌幅,较上月历史高点回落11%。民主党在中期选举中横扫国会两院,是这场抛售的直接触发器。但把账本摊开看,AI需求并没有消失,消失的是市场对超大规模云厂商烧钱速度的耐心。资本开支与自由现金流倒挂,才是这次暴跌真正炸开的雷。
先说导火索。民主党横扫两院的消息落地,监管收紧的概率陡增,科技巨头过去几年靠宽松环境积累的估值溢价第一个被砍。观察者网转引彭博的报道也印证,11月5日的抛售潮由选举结果、企业动态和市场焦虑共同推动。
但政治事件只负责扣扳机。真正的问题在财报里已经写得很清楚。
2026年前9个月,微软、谷歌、亚马逊、Meta和甲骨文五家云厂商资本开支合计5569亿美元,超过同期5429亿美元经营现金流。钱花得比赚得快,“美股七巨头”里同时有四家年内自由现金流为负,十年来头一次。
单看第三季度更刺眼。Alphabet自由现金流从上年同期的正244.61亿美元,直接掉到负90.65亿美元。亚马逊财报同样转负。Meta则披露了2012年以来首次负自由现金流。这三家都是AI军备竞赛里最舍得下注的玩家。
把时间线拉长看,这次暴跌早有铺垫。纳指较上月高点回落11%,说明抛压已经堆积。中期选举只是把最后一块遮羞布扯掉——当监管预期收紧遇上现金流倒挂,估值模型里最脆弱的假设先崩。
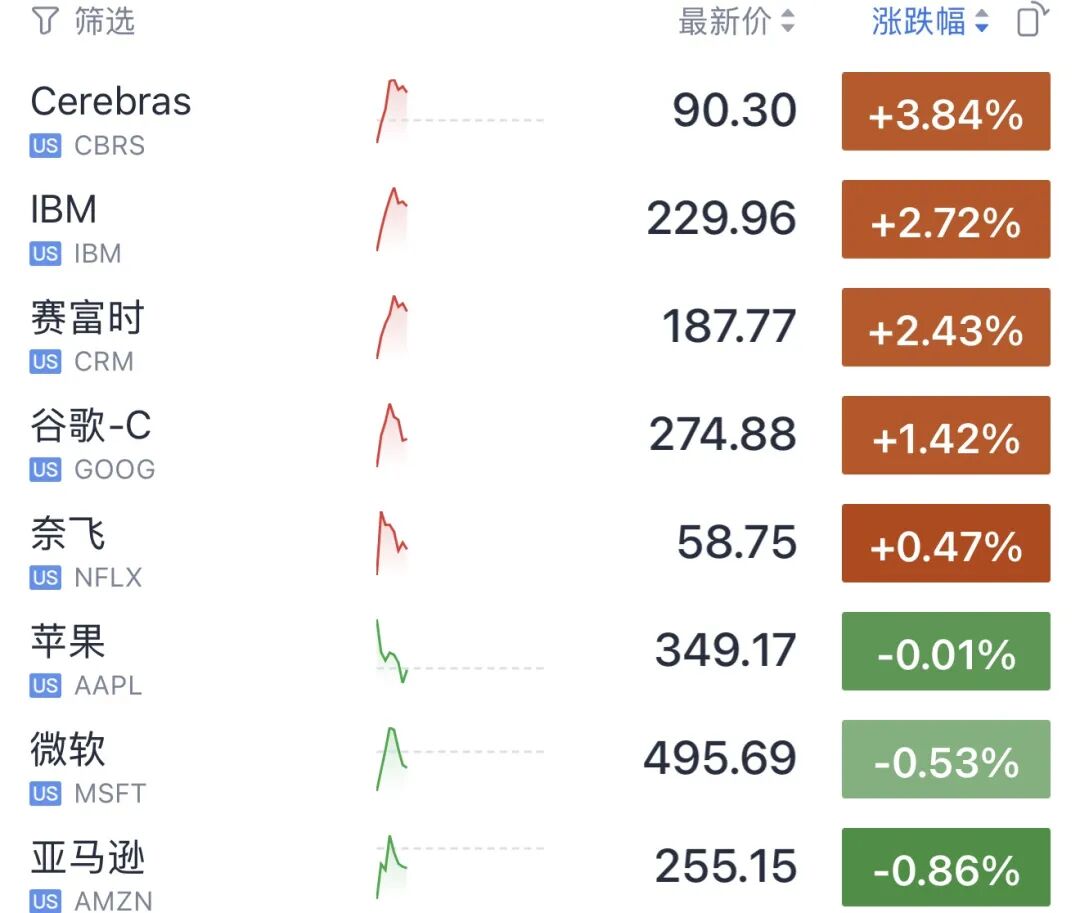
AI需求还在,崩的是定价。 云厂商的资本开支竞赛继续,客户订单也没断。市场修正的是“无限烧钱终将换来无限回报”这个定价逻辑。
监管预期如何变成抛售:高盛45%暂停令与否决权的拉锯
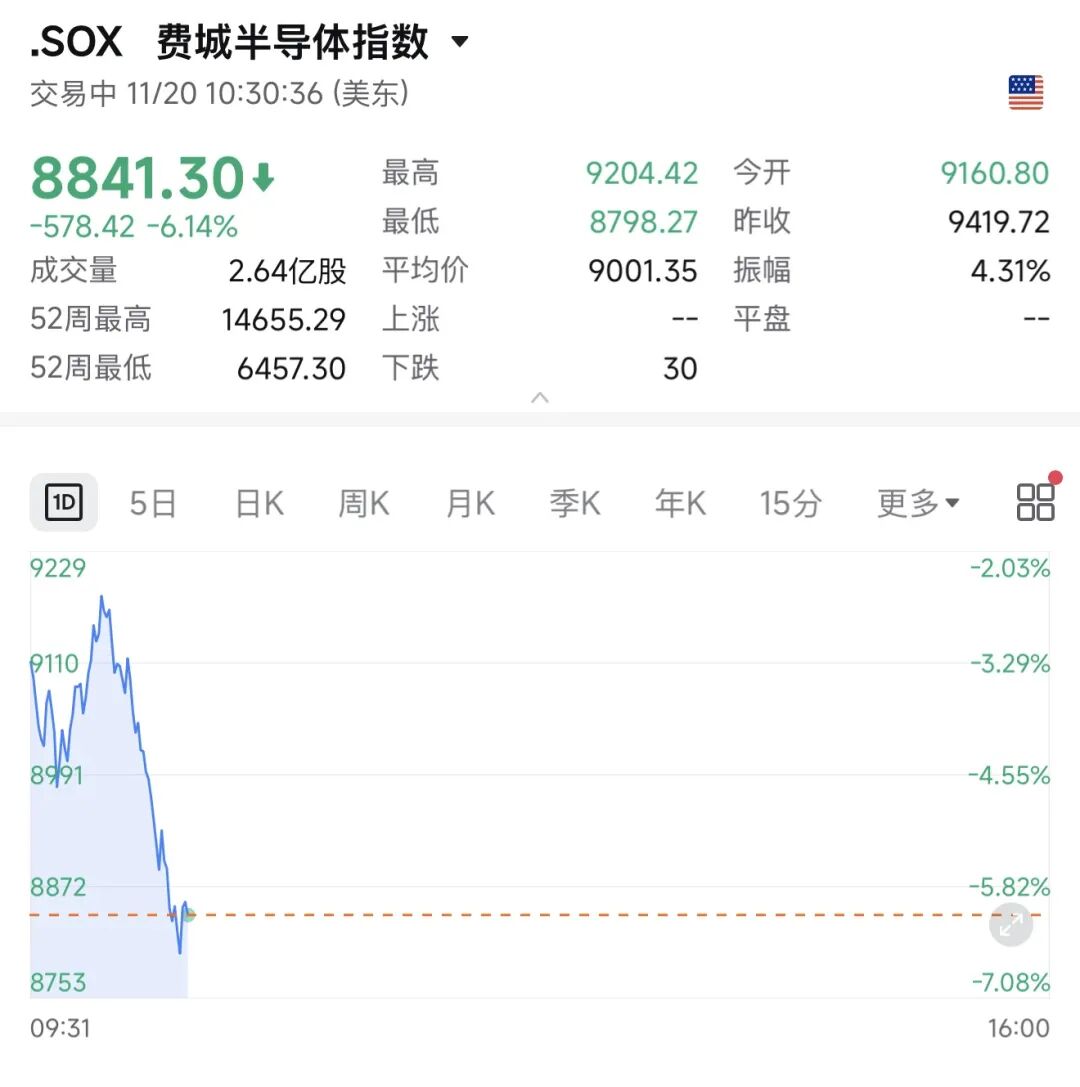
中期选举结果一出,市场最先做的动作是重算监管概率。高盛警告称,这次“蓝色海啸”将导致约45%的美国计划数据中心扩张容量面临暂停令。这个数字没有披露统计口径,但足够让持有超大规模云厂商仓位的资金先撤一步。刘涛把这次暴跌定性为“政策预期驱动的风险释放”——民主党掌控国会后,数据中心环评、算力用电、AI安全监管同步收紧的预期升温,AI资本开支高增的叙事被修正。叠加板块筹码本就拥挤,量化与杠杆资金集中平仓,费城半导体与KOSPI存储板块同步快速杀估值。
但罗志恒划出了一条关键边界:总统否决权还在,全局性强监管法案难以落地,最终大概率仍以地区行政监管为主。市场对监管收紧的担忧可能被放大。
两条线放在一起看,拉锯的焦点是监管能管到哪一层。高盛的45%暂停令估算指向联邦层面的扩张冻结,罗志恒的否决权判断则把落地概率往下压。市场在11月5日的实际选择是:先按最坏情形定价,再等政策细节出来修正。
需求侧没有同步恶化。摩根大通数据显示,三大云厂积压订单同比增152%至1.7万亿美元,增速快于资本开支。客户签单的手没有停。贝莱德给出的算力投资回收期已从4年缩至3年内。
监管预期解释了抛售的触发机制,但市场真正在重新定价的是另一本账:AI投入到底能不能赚回来。
现金流倒挂的算账:谁在裸泳
把时间轴往后推两年,缺口在拉大。市场预期五家超大规模云厂商2027年资本开支将达约1.2万亿美元。这个远期数字没有披露测算模型,但方向很明确:烧钱节奏不会停。
当期造血能力已经跟不上。市场定价逻辑随之切换。过去两年,云厂商每追加一块钱资本开支,市场先按“算力需求爆发”给估值。现在反过来,每一块钱没有对应现金流回报的开支,都在被重新折价。
抛售的广度印证了这种切换。超过50只标普1500指数科技股跌幅达10%或以上,Vanda Research口径下散户抛售力度创新冠疫情以来最强。科技股单月跑输标普500指数10.7%,Truist Advisory Services首席投资官基思·勒纳称这是2002年5月以来最极端幅度。
高杠杆算力租赁主体最脆弱。 覆盖CoreWeave和SpaceX的信用违约互换均创下纪录,市场开始定价它们未来几年违约的可能性。刘涛的判断更直接:当前更大概率是“结构性估值消化”,短期内难以复刻2000年互联网泡沫式全面崩盘,但二线标的、纯题材概念股、高杠杆算力租赁主体的出清压力已相当明显。
算力与存储龙头还有真实订单和现金流底座撑着,尾部泡沫在裸泳。市场开始分层定价:谁能证明回报,谁继续拿钱;谁只烧钱不造血,谁先出清。
结构性估值消化:头部扛得住,二线题材和高杠杆算力租赁先出清
刘涛的判断把当前局面钉在“结构性估值消化”上:算力与存储龙头还有真实订单和现金流底座撑着,系统性违约的基础尚不具备。凯投宏观的乔·马赫说得更冷——中期选举冲击是否让AI股热潮脱轨还有待观察,但这至少强化了“最后阶段”的感觉。
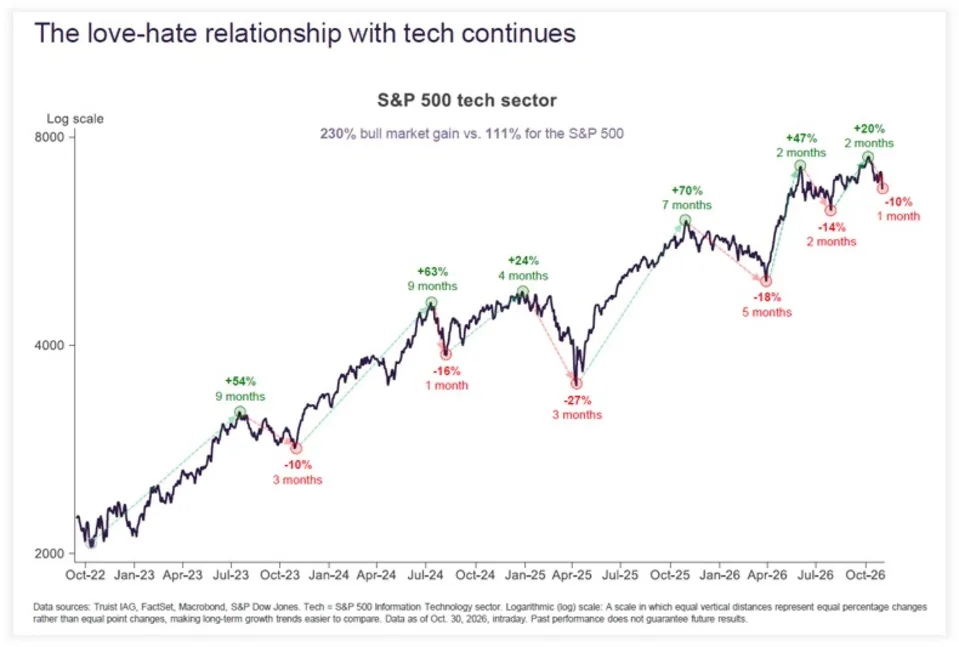
标普500科技板块自2023年以来已经历六次10%以上回调,其中四次跌幅在14%至27%之间。Truist首席市场策略师Keith Lerner的结论是,这一次也不会例外。当前跌幅落在统计常态内,恐慌本身不构成卖出理由。
真正变的是定价逻辑。Lerner把话挑明:华尔街不再只问AI需求强不强,而是要求看到大额投资转化为持久利润和现金流的证据。增长叙事退场,现金流验证接管定价权。
头部与二线的分界,看三个指标:
- 五家云厂商季度自由现金流是否转正
- 三大云厂积压订单增速是否持续高于资本开支增速
- CoreWeave等主体的CDS利差是否继续走阔
前两个指标守住,头部标的的韧性就还在;第三个指标走阔,高杠杆算力租赁主体的出清会加速。市场分层已经启动,拿得住的是能证明回报的,先出清的是只烧钱不造血的。