红果AI漫剧榜:前十名七部是续作,最长的已拍到第十三季
红果AI漫剧热播榜前十名被长线续作垄断,玄幻修仙题材批量生产,但全行业爆款率不足0.2%。AI降低了制作成本,续作复用世界观和角色资产进一步摊薄投入,形成越续越划算的正循环。对观众而言,这个榜单的参考价值正在从发现新剧退化为确认老IP是否更新。
红果AI漫剧榜:前十名七部是续作,最长的已拍到第十三季
前十名里,七部是续作,最长的已拍到第十三季
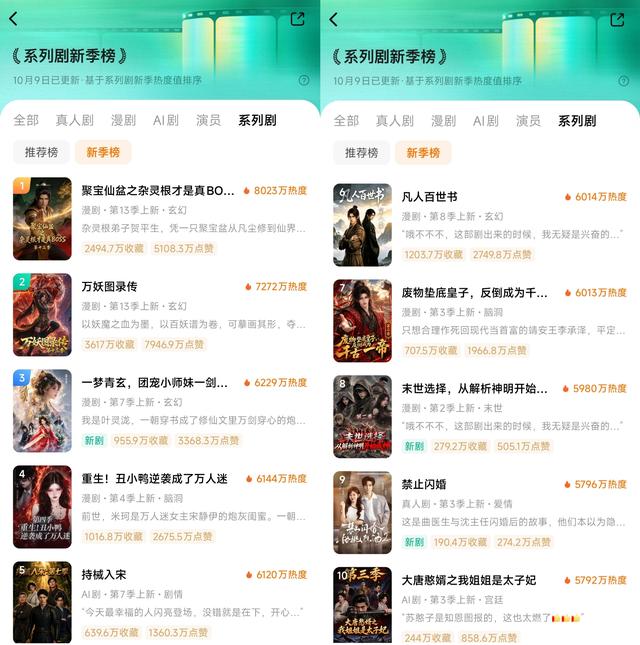
红果的AI漫剧热播榜前十名,几乎看不到新面孔。多个独立来源的榜单都指向同一个结构:头部位置被长线续作牢牢占据,前十中至少有七部已经拍到第二季以上,最长的《万妖图录传》和《聚宝仙盆之杂灵根才是真BOSS》均排到了第十三季。榜首《凡人百世书第八季》热度6842万,第二名《烛九阴第七季》6084万,第六名《持械入宋第七季》6120万——这些数字之间的差距并不大,真正稳定的是季数,而非单季热度。
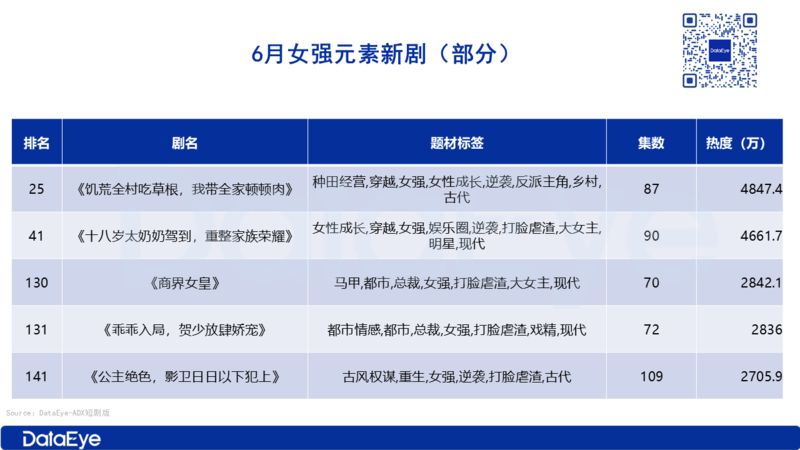
榜单前十名的题材同样高度集中。玄幻修仙、古风玄幻、末世团宠几乎包揽了所有席位,其中男频玄幻占比尤其突出。《万妖图录传第十三季》以5970万热度拿下9.3分,是前十中少数同时具备高热度与高评分的作品;《变废为宝:大佬哥哥们抢着捡垃圾》以5708万热度排在第四,题材是末世团宠,属于前十中少见的非典型玄幻设定。
需要说明的是,不同来源的统计周期和排序口径并不完全一致。有的榜单只列出前四名,有的则覆盖前十名;个别作品在不同来源中的排名存在细微差异。但“续作占多数”这一判断在跨榜单比较中仍然成立,没有出现某个来源显示前十名以新剧为主的相反情况。
这种结构改变了“热播榜”的含义。它不再主要反映新作的市场接受度,而更像是对既有IP持续变现能力的追踪。一部作品能否进入前十,越来越取决于它是否已经积累了足够多的前季观众和平台推荐权重。新剧即使单季表现不错,也很难在热度累计上超过已经播出多季的老IP。
AI把玄幻修仙的成本打下来,续作就成了最划算的生意
AI漫剧改变的不只是画面生产方式,而是成本结构。真人短剧要协调演员档期、实景拍摄、后期特效,玄幻修仙题材尤其昂贵——大量打斗、法术、异兽和场景变换,每一项都在推高预算。AI漫剧把这些环节全部转为绘制生成,人物、场景、特效不再依赖实拍,制作周期随之压缩。电影界网站的报道直言,真人短剧的制作成本与周期相对刚性,而AI漫剧在高成本玄幻、修仙题材上几乎遍地开花。
成本门槛降低后,最直接的后果是这类题材可以批量生产。过去拍不起的设定,现在能一季接一季地做。但批量生产并不自动带来爆款。真正让续作占据头部位置的,是成本结构中的第二层优势:复用。
一部新剧需要从零搭建世界观、设计角色、建立视觉风格,这些前期投入在首季全部沉淀为固定成本。续作则不同。世界观已经存在,角色形象和场景资产可以直接调用,观众也不需要重新理解设定。这意味着每一季新增的制作成本主要用于推进剧情,而非重新造一个世界。与此同时,前季积累的观众认知和平台推荐权重继续发挥作用,吸流效率远高于一部没有历史积累的新作。
《万妖图录传》是这一逻辑的极端样本。该系列已经拍到第十三季,10月以1.50亿峰值热度登顶,比第十二季的1.37亿纪录小幅提升。一个跑到第十三季的IP仍在刷新自身天花板,说明续作模式在热度维持上的有效性。但另一个细节同样值得注意:第十三季相对第十二季的增长幅度并不大。这提示续作的边际增长空间正在收窄。
续作霸榜不是平台偏好造成的偶然结果,而是AI漫剧生产逻辑的自然产物。当制作成本被压低到足以支撑长线更新,而续作又能进一步摊薄固定投入、继承观众资产时,平台和制作方都会倾向于把资源投向已验证的IP。新题材新故事要在这个榜单上突围,面对的不只是内容竞争,而是一套已经形成正循环的成本与流量结构。
爆款率不足0.2%:榜单好看,但赛道远谈不上健康
头部热度与行业爆款率之间的落差
榜单前十名的峰值热度动辄数千万甚至上亿,容易形成一种印象:AI漫剧已经是一个被验证的热门赛道。但把视线从红果榜单的头部移向全行业,结论会迅速冷却下来。2025年全年,全行业上线约6万部漫剧,播放量破亿的只有96部,爆款率0.16%。到2026年2月末,这个数字进一步下滑至0.117%。
0.16%意味着每六百多部作品中只有一部能跨过播放量破亿的门槛。而红果热播榜所呈现的,正是这极小概率事件的集中展示。榜单天然筛选掉了绝大多数没有进入公众视野的作品,只留下极少数完成流量跃迁的幸存者。用榜单前十名的表现去推断整个赛道的健康状况,类似于用彩票头奖得主推断所有购彩者的收益。
这种落差的根源在于AI降低的是生产成本,而不是竞争门槛。制作一部漫剧的资金和技术投入大幅下降后,供给端迅速膨胀,6万部的年产量已经远超观众注意力能够覆盖的范围。总播放时长和用户数量是有限的,供给越多,单部作品能够分到的注意力就越少。爆款率下降不是市场萎缩的信号,而是供给增速超过需求增速的必然结果。
对创作者而言,这个数据改变了进入赛道的预期。低制作成本让“试错”变得可行,但同时也让“被看见”变得极其困难。一部新作不仅要和同期上线的海量内容竞争,还要和已经积累多季观众的长线IP竞争。红果榜单前十名被续作占据的结构,正是这种竞争压力的直观反映:新作的对手不只是其他新作,而是一套已经跑通流量循环的老IP体系。
不过,爆款率低并不直接等同于行业不赚钱。AI漫剧的单部制作成本远低于真人短剧,即使播放量没有破亿,也可能通过长尾流量和平台分成实现盈亏平衡。爆款率衡量的是“出圈”概率,不是“存活”概率。一个作品可以没有成为爆款,但仍然在财务上成立。真正被爆款率数据揭示的,是这条赛道“头部集中、长尾极长”的分布形态——少数作品拿走了绝大部分注意力,而海量作品在低流量区间维持微薄但未必亏损的运转。
对观众来说,榜单的参考价值正在缩水
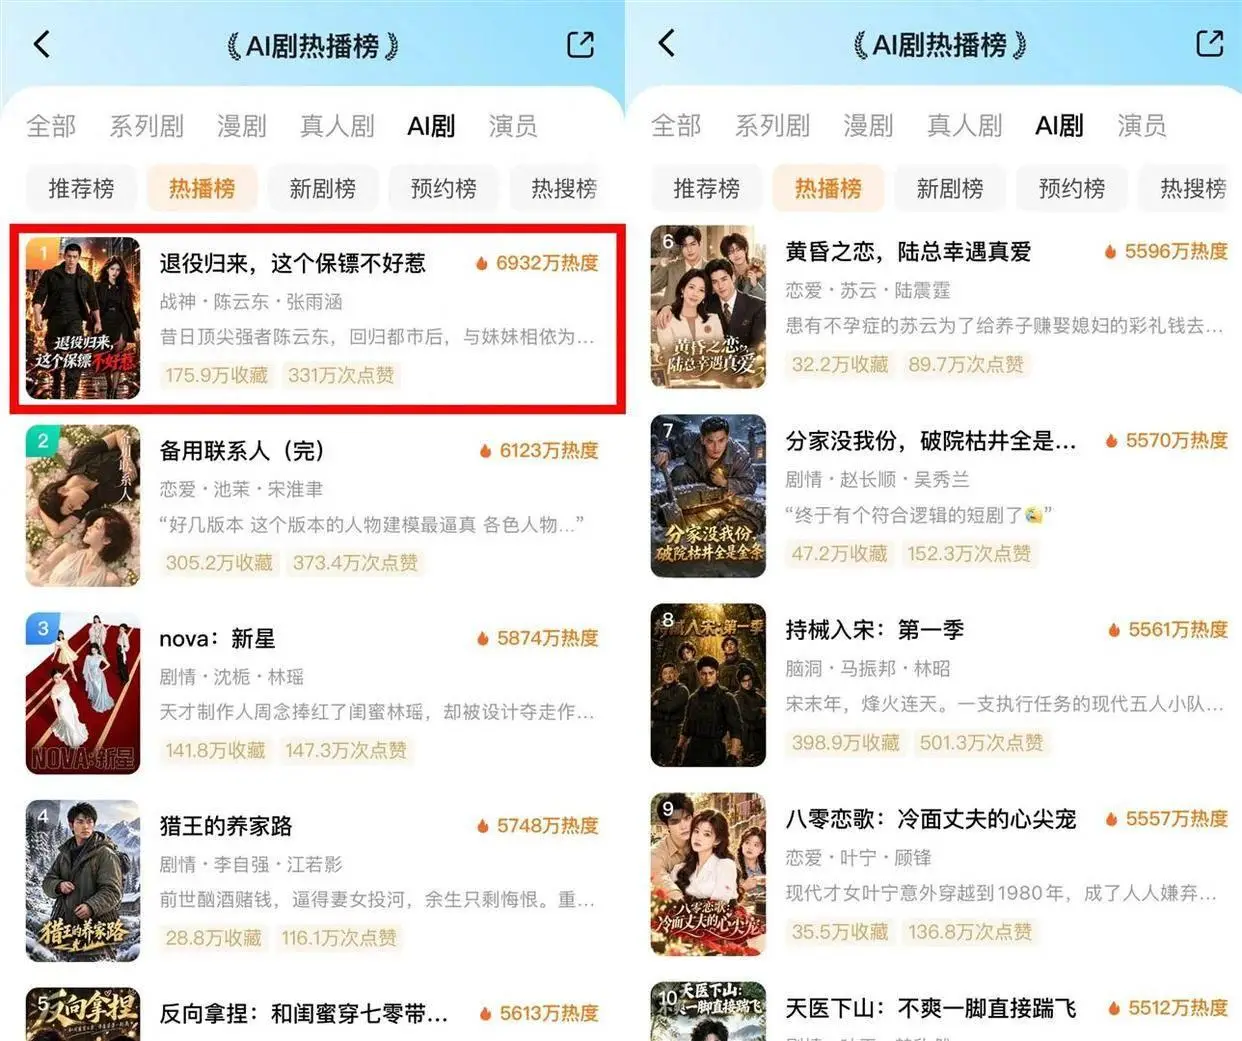
对普通观众来说,这个榜单能提供的信息正在变少。最新一期前十名的热度门槛是5512万,榜首《退役归来,这个保镖不好惹》达到6932万。数字本身不低,但观众点开榜单时,看到的多数是已经知道的作品。榜单的功能从发现新内容,退化为确认某部续作是否又更新了。
这种退化在结构上相当明显。前十名里续作占据多数,新剧即使挤进榜单,也往往排在靠后位置。5512万的门槛意味着,一部没有任何前季积累的新作要在热度上达到这个量级,需要单季就完成老IP用多季才积累起来的观众规模。这不是完全不可能,但已经接近一个结构性障碍。对想找新剧的观众而言,榜单给出的有效信息很少:它不会告诉你哪部新作值得一试,只会反复确认那些已经跑通流量循环的作品还在继续。
榜单并非毫无用处。对已经在追某部续作的观众,它提供了一个直接的确认功能——新一季是否上线、目前热度处于什么位置。这个功能是真实的,只是和“热播榜”这个名称暗示的发现功能已经不是一回事。
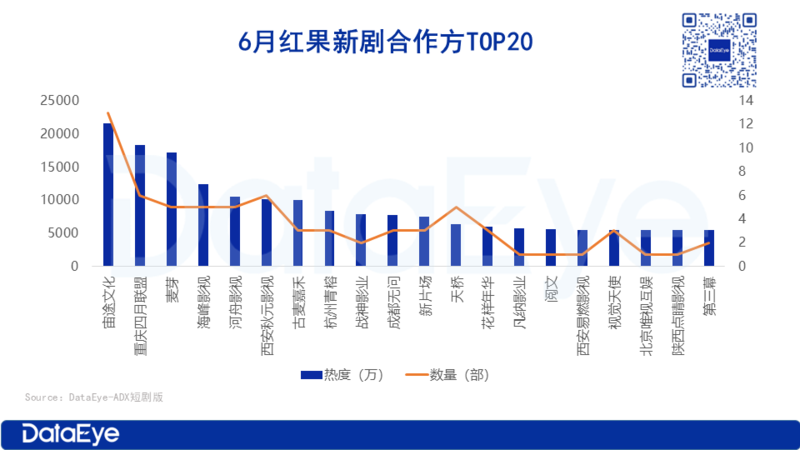
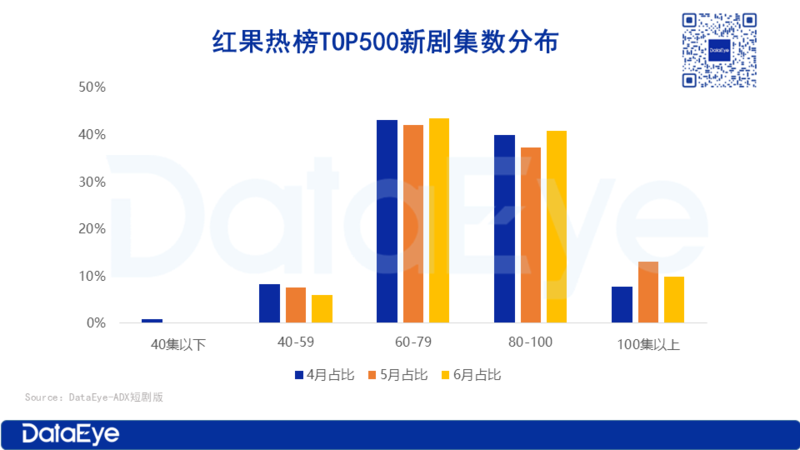
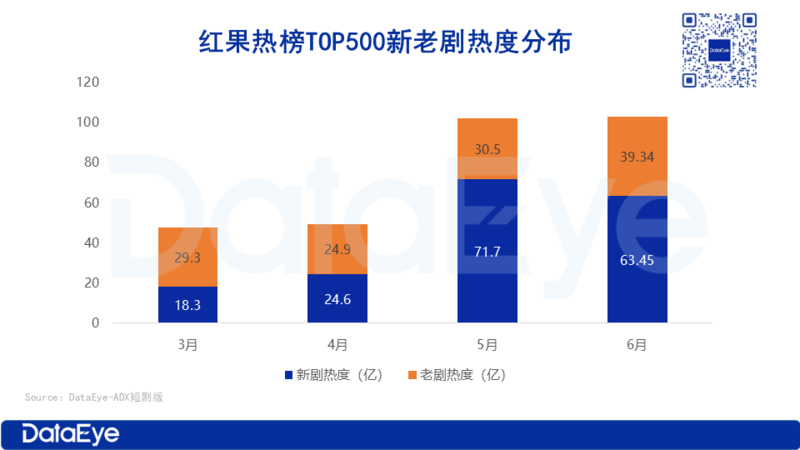
2025年6月的数据提供了一个对照。当时新剧在红果TOP10热度榜单中占据8席,并包揽前六名。这说明新作集体进入头部并非没有先例,只是这种局面没有在AI漫剧榜单上稳定复现。偶尔有新剧短暂进入前十,但难以停留。榜单的参考价值因此变得有条件:追更老IP的人可以看,想发现新内容的人需要另找渠道。