把“人类灭绝”写进招股书,Anthropic到底在说什么
Anthropic在招股书中把“AI可能导致人类灭绝”与“可能影响公司股价”放在同一句话里,看似荒诞,实则暴露了AI公司无法把存在性风险从商业风险中分离出来的困境。本文拆解这背后的三层逻辑:为什么一家AI公司要主动承认自己的产品可能终结人类;这种承认在商业和法律上意味着什么;以及当风险大到无法量化时,市场、投资者和公众各自会如何反应。核心判断是:这不是危言耸听,也不是营销,而是一种把存在性风险“财务化”的尝试——它让风险变得可见,却未必让风险变得可控。
把“人类灭绝”写进招股书,Anthropic到底在说什么

一家公司为什么要把“人类灭绝”写进上市文件
Anthropic在招股书中写下“人工智能可能导致人类灭绝”,是嵌在风险提示部分里的正式表述。仅这一部分就长达93页、超过7万个英文单词,列出的情形覆盖从竞争失利到监管收紧再到技术失控的数百种可能。人类灭绝被放在其中,分量最重,但语境与其他风险并无本质区别:它是一份法律文件要求公司向潜在投资者说明的事项。
招股书的风险提示有明确功能。公司需要把那些一旦发生就可能让投资归零的因素提前写清楚,否则未来可能面临误导投资者的指控。Anthropic把存在性风险写进去,至少承认了一件事:这个风险在它看来足够真实、足够重大,不披露反而构成法律上的问题。

更具体地说,Anthropic并没有把风险归因于现在的Claude模型,而是指向“不久之后的下一代系统”。按照招股书的描述,这些系统可能在很大程度上独立承担AI研发工作。一旦它们高度自主地运转,技术进步的速度就可能超过人类评估风险、部署防御的能力。这个因果链的关键不在于某个模型突然变坏,而在于迭代速度本身成为失控变量。
当然,这种披露也有另一面。把风险提前写进法律文件,等于把一部分责任转移给了投资者:你已经被告知最坏的情况,仍然选择买入,那么未来出事时公司至少可以说,我没有隐瞒。披露不减少风险本身,它改变的是风险在公司和股东之间的分配方式。但即便动机混杂,把“人类灭绝”纳入可披露事项,仍然意味着资本市场第一次被要求以对待经营风险的方式对待存在性风险。
“灭绝风险”和“股价影响”被放进同一句话,暴露了什么

招股书里那句“可能对本公司的业务、财务状况和经营业绩造成不利影响”,紧跟在人类灭绝风险论述之后,读起来确实像某种黑色幽默。但如果把它当作修辞失误,就错过了这句话真正暴露的东西。

传统公司的风险提示通常限于可量化的商业变量:客户流失、监管变化、技术过时。这些风险即便发生,公司仍然存在,股东权益受损但不会归零。Anthropic面对的情况不同。如果AI真的失控到威胁人类生存,公司作为商业实体也会一并消失,股东权益不是缩水,而是清零。在这个极限情形下,“影响股价”不是对“人类灭绝”的轻描淡写,而是它在财务语言中唯一可能的表达方式。招股书必须用投资者能理解的术语描述所有可能损害其利益的事件,而“人类灭绝”落到公司层面,最直接的投影就是业务、财务状况和经营业绩的不利变化。
这种并置暴露了一个更深的问题:资本市场没有工具来定价“人类灭绝”这种尾部风险。传统风险可以用概率乘以损失来估算,但人类灭绝的损失是无穷大,任何概率乘上去都失去意义。Anthropic只能把它降维成一个普通的经营风险条目,放进和其他风险并列的清单里。这不是公司不想更精确,而是财务披露的语法本身容纳不了这个量级的后果。
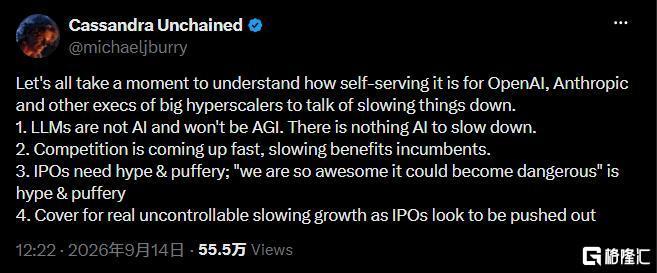
有人可能认为这是用极端风险吓唬投资者以推高关注度。但招股书的法律性质决定了它不能随意夸大风险——如果被证明是虚假或误导性陈述,公司会面临诉讼。更合理的解释是:Anthropic确实认为这个风险存在,并且认为投资者需要知道。把存在性风险写进商业文件,不是把它变得庸俗,而是承认它已经进入了必须被定价、被披露、被纳入决策的范畴。
当风险大到无法量化,市场会怎么反应
风险一旦进入招股书,接下来就轮到市场决定它值多少钱。但“人类灭绝”这个量级的风险,恰好落在传统定价工具失效的区域。Slow Ventures合伙人Sam Lessin提出的方案是,用1万亿美元托管账户把风险强行变成财务负债。他的逻辑很直接:如果AI企业的潜在社会成本可能高达2万亿甚至4万亿美元,那么这些公司的账面价值就应该被压到零以下。托管账户不是预测灾难,而是给灾难预留一笔押金。

这个提议的问题在于,它假设风险可以被折算成确定的金额。但人类灭绝的概率无法估计,损失规模也没有上限。1万亿和4万亿之间的差距不是精度问题,而是整个计算框架失效。保险业人士Joe Ziolkowski的判断更接近现实:投资者不太可能仅仅因为存在无法量化的风险敞口,就在IPO估值中给AI企业打折。Relm Insurance的经验是,市场对无法写入精算表的东西通常选择忽略。
两种观点看似对立,实则指向同一个事实。Lessin试图用监管手段制造价格信号,Ziolkowski承认市场不会自发产生这种信号。结果就是,风险被披露了,但没有被消化。投资者对Anthropic的质疑集中在增长速度和竞争压力上,而非灭绝风险本身。这不是因为投资者天真,而是因为在一个“要么没事,要么大家一起完蛋”的选项面前,折价没有意义。如果人类灭绝真的发生,投资组合里的其他资产同样归零。折价保护不了任何人。
这暴露了金融体系处理存在性风险的深层困境。披露机制可以迫使公司把最坏情况写下来,却无法强迫市场为它定价。当风险的概率和后果都不可靠时,理性计算的终点往往不是折价,而是回避。

这场争论的真正分界线不在“会不会灭绝”,而在“现在该做什么”
把“AI灭绝人类”当作一个可以估算的概率来讨论,本身就有误导性。Evan Hubinger说未来十年AI杀死全人类的概率超过10%,这个数字没有任何统计基础。没有历史样本,没有可重复的实验,甚至没有一个公认的失败模式定义。它是一个个人判断,表达的是担忧程度,而不是可验证的预测。但恰恰是这种不可验证性,让这类数字在公共讨论中获得了另一种功能:它把“灭绝”从一个哲学假设变成了一件似乎可以被讨论、被比较、被纳入议程的具体事项。

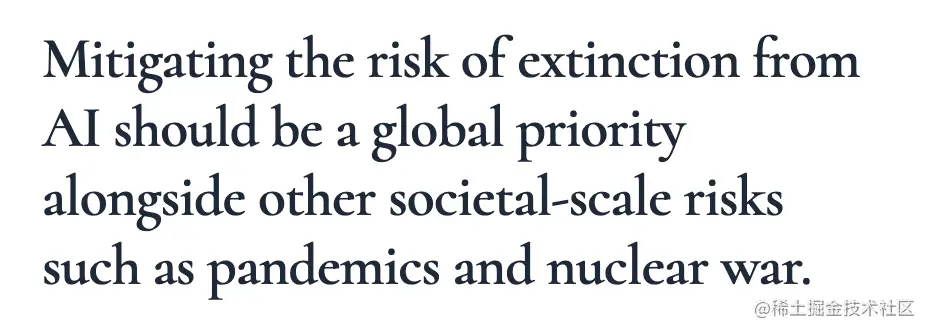
2023年5月那封由CAIS发起的公开信,做的就是这件事。它没有给出概率,也没有描述具体机制,只要求把“降低AI灭绝人类风险”与大流行病、核战争并列为全球优先事项。签署者包括Geoffrey Hinton、Sam Altman、Demis Hassabis和Dario Amodei。信的内容本身平淡无奇,真正的动作在于并列:把一个尚未发生的、机制不明的风险,和两个已经造成过大规模死亡的风险放在同一句话里。这个并列本身就是论证。
批评者立刻指出了这一点。Hugging Face的Sasha Luccioni称这封信是“欺骗公众的行为”,认为它把注意力从偏见、法律问题、隐私侵害等当前风险转移到假设性的未来风险上。她的批评不涉及AI是否危险,而是指向话语的分配效应:当公众和监管者开始担心一个遥远的、无法验证的末日场景时,那些正在发生的、可以取证的伤害反而更难获得关注。
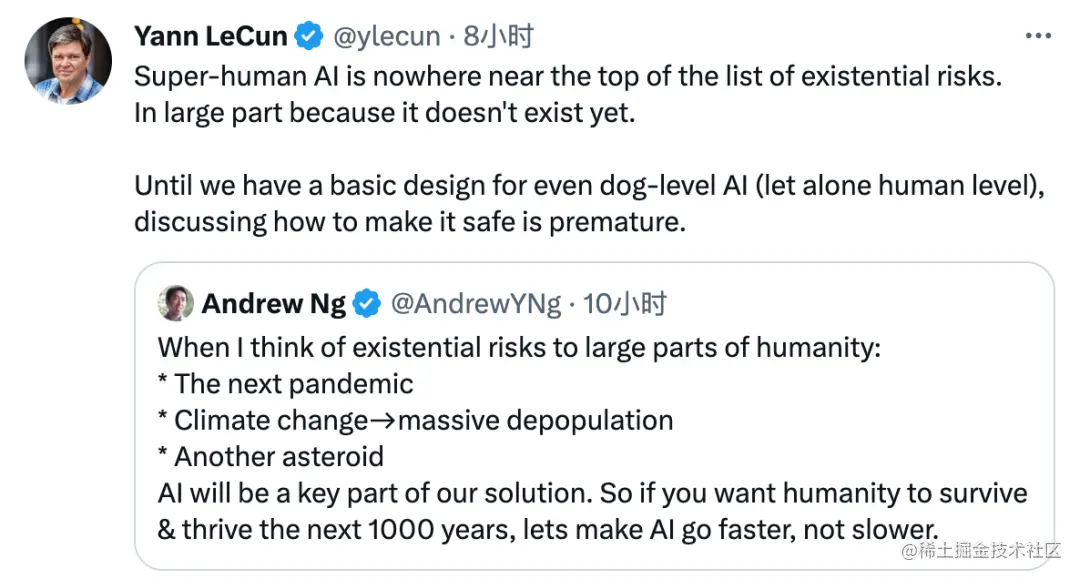
吴恩达和杨立昆从另一个方向反对。吴恩达认为AI恰恰是应对大流行病、气候变化等生存风险的关键工具,应该发展得更快。杨立昆的回应更直接:在拥有狗级别AI的基本设计之前,讨论如何使其安全是不成熟的。他们反对的不是安全本身,而是安全讨论的时机。在他们看来,把资源投向一个技术远未达到的场景,是一种错配。
这三组反对意见指向同一个问题:灭绝风险话语的真正功能是塑造行动优先级。它不预测未来,而是争夺当下的注意力和资源。Hubinger的10%、CAIS的公开信、吴恩达的加速论,都是在用不同方式回答同一个问题——现在应该把资源投向哪里。
Anthropic自己的立场暴露了这种争夺的内在张力。Dario Amodei一边承认人类可能失去对AI的控制,一边呼吁放缓前沿AI研发速度,同时又在推进公司上市。这不能简单理解为虚伪。更准确的描述是:在竞争压力下,即使相信存在性风险的公司也无法单方面减速。放缓只有在所有主要参与者同步行动时才有意义,而上市融资恰恰是为了不在竞争中落后。风险是真实的,但竞争也是真实的。两者同时为真,这才是理解Anthropic行为的关键。